2001выпуск C101-6
Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
Сначала спросите, обгоняет ли недавнее чистое смещение более спокойное окно беззнакового моментума, затем пусть сумма направления той же длины выберет сторону. Редакционная оценка спрашивает, остаётся ли один зафиксированный рецепт разворота на следующем open единой процедурой, когда меняются только lookback и список рынков.
- Трендовый фильтр — это сравнение той же длины недавнего чистого моментума с более длинным окном беззнакового моментума; положительное значение читается как тренд, отрицательное — как консолидация.
- Стратегия моментума использует этот фильтр как шлюз разрешения, а сумму моментума той же длины — как сторону: покупает на следующем open, когда оба значения положительны, и продаёт на следующем open, когда фильтр положителен, а сумма направления отрицательна.
- Когда сторона уже включена, тестируемая процедура держит позицию до появления противоположного входа, поэтому пара — это правило разворота, а не цикл стояния в стороне.
- Тест устойчивости повторяет одну зафиксированную процедуру разворота по рынкам и длинам lookback вместо перенастройки каждой серии.
Что спрашивают два шлюза
Архив соединяет трендовый фильтр с суммой направления той же длины. Редакционное учебное чтение трактует эту пару как два шлюза. Первый шлюз спрашивает, обгоняет ли недавнее чистое смещение более спокойное окно беззнакового моментума. Второй шлюз позволяет сумме направления выбрать сторону.
Как фильтр отмечает тренд против консолидации
Трендовый фильтр — это сравнение той же длины недавнего чистого моментума с более длинным окном беззнакового моментума. Положительное показание фильтра трактуется как тренд, отрицательное — как консолидация.
Фильтр построен для более спокойного предшествующего окна той же длины, за которым следует более одностороннее недавнее окно, потому что знаковые моментумы взаимно гасятся в двусторонних диапазонах, но остаются знаковыми в одностороннем ходе. Более короткий lookback требует истории close, достаточно длинной, чтобы покрыть и недавнее окно, и более спокойное предшествующее окно. Рабочий лист непрерывного контракта может выложить моментум, абсолютный моментум, сумму направления и фильтр в этом порядке.
Как правило следующего open выбирает сторону
Стратегия моментума использует трендовый фильтр как шлюз разрешения, а сумму моментума той же длины — как сторону. После close процедура покупает на следующем open, когда и фильтр, и сумма направления положительны, и продаёт на следующем open, когда фильтр положителен, а сумма направления отрицательна.
Когда сторона уже включена, тестируемая процедура держит позицию до появления противоположного входа, поэтому это правило разворота, а не цикл стояния в стороне.
Как оценивается пара
Архив применил тот же lookback к несвязанным рынкам, один контракт на сигнал, издержку на сделку, непрерывные контракты и финальное закрытие на последней сессии. Устойчивость проверялась тем, что правила входа и выхода оставляли без изменений и заменяли рабочую длину другими длинами на той же книге рынков.
Архивное описание представляет фильтр как применимый отдельно или вместе с другими правилами, но всё ещё неполный как механическая процедура без логики защитного и трейлинг-стопа.
Дневное закрытие иены с TDI и индикатором направления
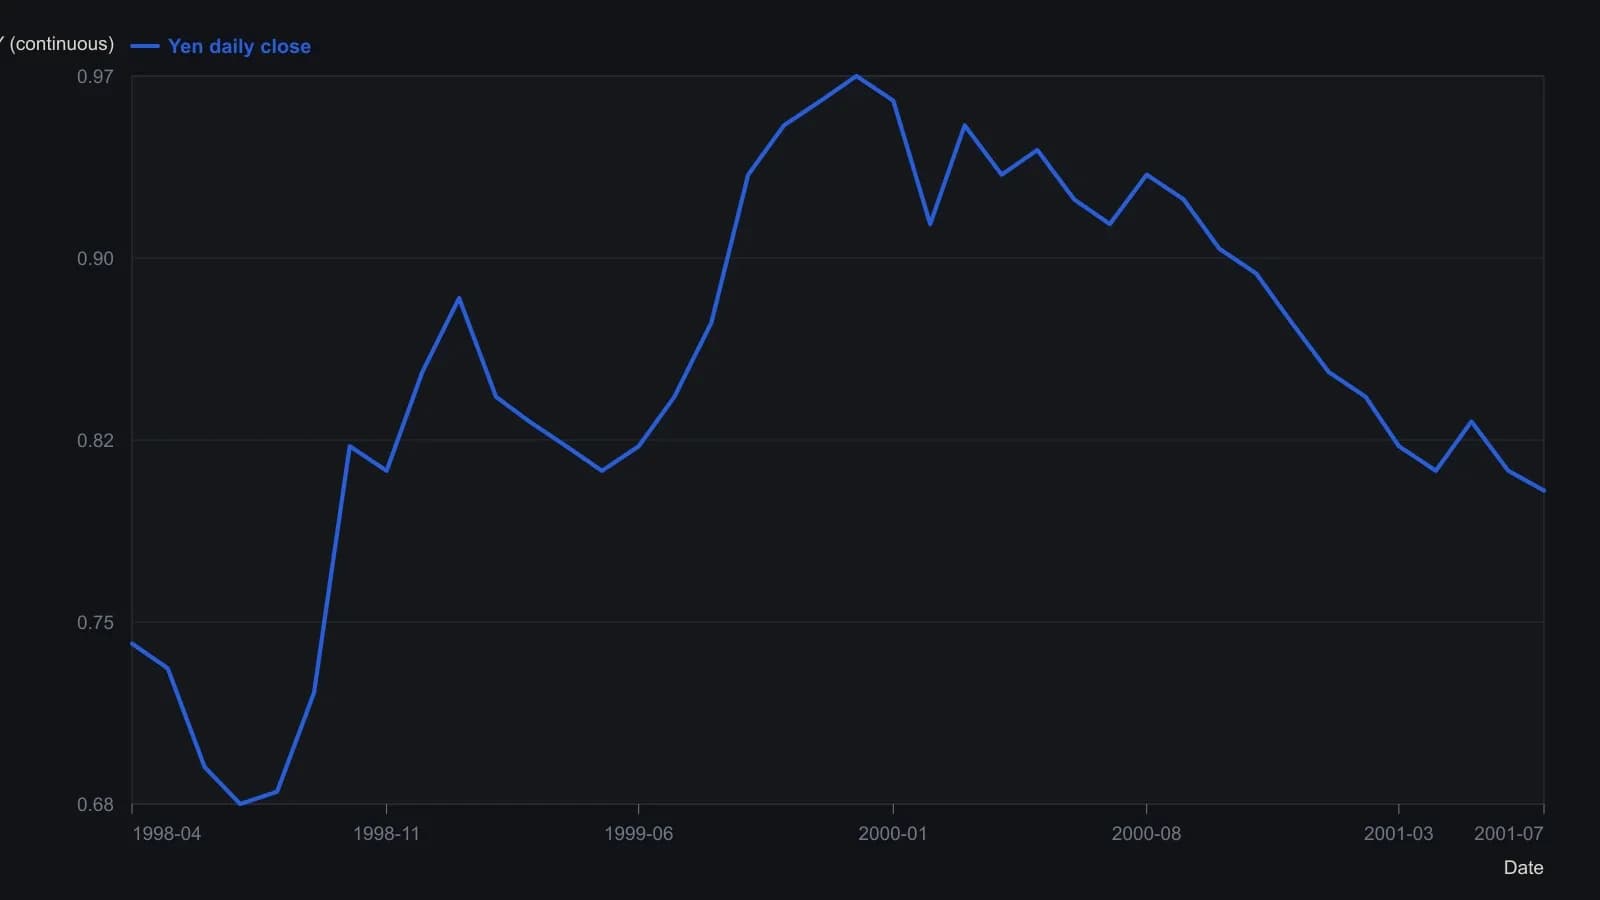
Растровая оцифровка печатного графика; значения приблизительны и ограничены тем, что удаётся разрешить на скане. Котировка в заголовке: yen 1600, дневное закрытие 0.8023 на 16 Jul 2001.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы