2007выпуск C111-3
Двухпериодный RSI против недельной базовой линии универсума
Редакторская позиция: зафиксируйте универсум, отфильтрованный по ликвидности, и недельное удержание, прежде чем считать длину осциллятора установленной. Затем выборка с January 1, 1995 through December 31, 2006 проверяла, лежат ли экстремумы двухпериодного RSI на другом распределении следующей недели, чем базовая линия универсума 0.25 процента.
- Редакторская позиция: рассматривайте lookback осциллятора как гипотезу после фиксации фильтра ликвидности и недельного удержания, а не как настройку по умолчанию.
- Историческая выборка оставляла бумаги дороже 5 долларов со 100-дневным средним объёмом выше 250,000 акций и использовала среднее недельное изменение всех прошедших фильтр бумаг 0.25 процента как базовую линию сравнения.
- Бумаги с двухпериодным значением ниже 2 имели среднее недельное изменение 0.88 процента, а бумаги выше 98 — среднее недельное изменение -0.17 процента. Четырнадцатипериодная настройка не показала различимого преимущества на следующей неделе.
- Трендовый фильтр по 200-дневной скользящей средней, последовательные дни ниже 2 и внутридневное снижение от 1 до 3 процентов предлагались только после этого краткосрочного сравнения.
Рассматривайте lookback как гипотезу
Эта архивная статья занимает редакторскую позицию. Популярный lookback осциллятора — гипотеза, а не значение по умолчанию. Полезный порядок таков: сначала зафиксировать универсум, отфильтрованный по ликвидности, и недельное окно удержания, затем спросить, лежит ли двухпериодный экстремум на другом распределении следующей недели, чем среднее по универсуму. Долгосрочный трендовый фильтр накладывается только после того, как это сравнение задано.
RSI — ограниченный осциллятор, который сравнивает величину недавних восходящих закрытий с величиной недавних нисходящих закрытий на выбранном lookback, чтобы краткосрочные экстремумы можно было сопоставить с более длинной настройкой по умолчанию. Возврат к среднему в этой процедуре трактует двухпериодные значения осциллятора ниже 2 как кандидатов на перепроданность, а значения выше 98 — как перекупленные бумаги, которых следует избегать или которые следует фейдить, и затем закрывает позицию через пять торговых дней.
Отфильтрованный универсум и недельная базовая линия
Историческая выборка охватывала период с January 1, 1995 through December 31, 2006. Она оставляла только бумаги дороже 5 долларов со 100-дневным средним объёмом выше 250,000 акций. Было рассмотрено более восьми миллионов сделок.
Недельная базовая линия — среднее пятисессионное процентное изменение каждой бумаги, прошедшей этот фильтр цены и объёма. В отфильтрованном универсуме среднее недельное изменение составило 0.25 процента. Редакторская ремарка: эта цифра — явное сравнение для групп, отобранных осциллятором, в данной выборке, а не утверждение о более поздних рынках.
Двухпериодные экстремумы против четырнадцатипериодной настройки по умолчанию
Двухпериодный экстремум — закрытие двухпериодного RSI ниже 2 или выше 98. Перепроданность определялась как двухпериодный RSI ниже 2, а перекупленность — как значение выше 98.
Бумаги с двухпериодным значением ниже 2 имели в той выборке среднее недельное изменение 0.88 процента, а бумаги выше 98 — среднее недельное изменение -0.17 процента. Та же историческая выборка сравнила двухпериодный RSI с распространённой четырнадцатипериодной настройкой и сообщила, что более длинная настройка по умолчанию не показала различимого преимущества на следующей неделе.
Экстремумы двухпериодного RSI в сравнении с недельным эталоном универсума
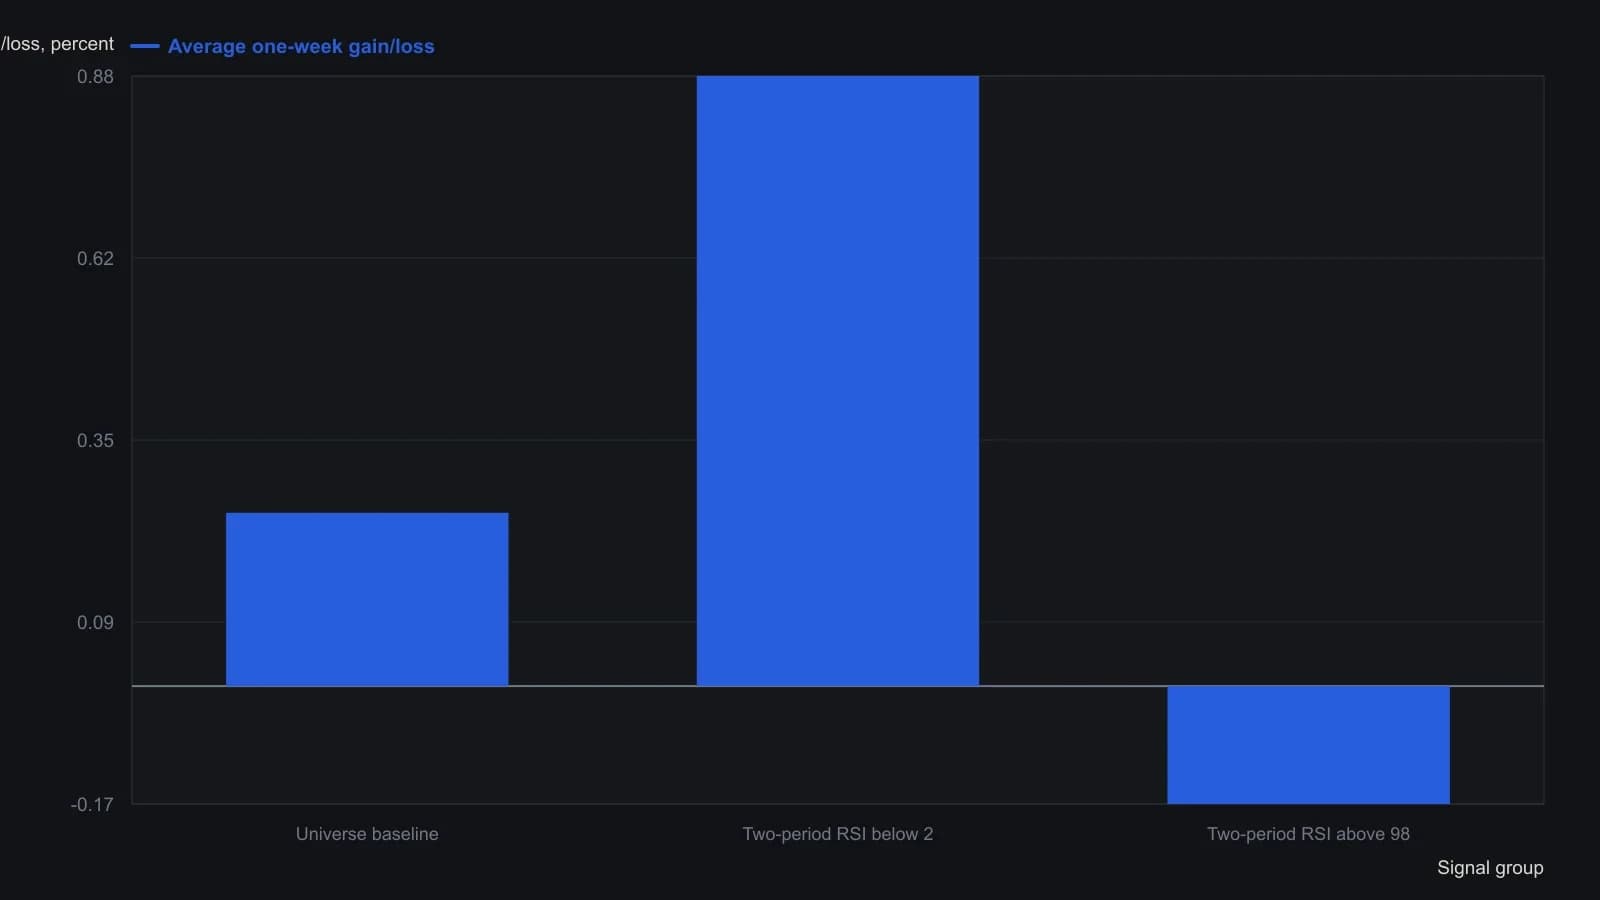
Фильтр универсума: цена выше $5 и средний объём за 100 дней выше 250,000 акций; более восьми миллионов сделок. Удержание — пять торговых дней. 14-периодный RSI описывается как имеющий малое или нулевое преимущество, но доходность 14-периодного варианта не приводится.
Трендовый фильтр следует после сравнения осциллятора
Трендовый фильтр — это долгосрочный экран по скользящей средней, здесь 200-дневная средняя, применяемый только после того, как задано краткосрочное сравнение осциллятора, чтобы тесты возврата к среднему оставались внутри более широкого направленного режима. Редакторское прочтение: такой порядок сохраняет первый вопрос нетронутым, а именно, отличается ли двухпериодный экстремум от недельной базовой линии.
Трендовый фильтр по 200-дневной скользящей средней, последовательные дни ниже 2 и внутридневное снижение от 1 до 3 процентов предлагались как дальнейшие тесты вокруг того же краткосрочного осциллятора.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем