2010выпуск C0246-51
Как оценивать прогноз фильтра Калмана как трендовый фильтр
Прогноз фильтра Калмана рассматривается как трендовый фильтр: сделка фиксированного размера открывается только когда индикатор alpha превышает порог, а навык оценивается по идеализированной траектории состояния. Архив предупреждает, что порог, выбранный по всей выборке в день 1, нельзя реализовать так, как показано.
- Прогноз фильтра Калмана оценивается как трендовый фильтр: сделка фиксированного размера открывается только когда индикатор alpha превышает порог C, а дневной результат — знаковое относительное изменение цены.
- Состояние на последний день — это идеализированное накопление без комиссий и с исполнением по заданным ценам. Оно оценивает навык направления, а не живой счёт.
- Эффективность фильтра сравнивает эту траекторию состояния с доступной прибылью — суммой абсолютных дневных доходностей, которая в этой оценке служит ориентиром идеального направления.
- C и T, подобранные по всей выборке в день 1, нельзя считать правилом живой торговли. Авторы оставляют более короткое недавнее окно для последующей работы.
Фильтр как правило направления
Оценка рассматривает прогноз фильтра Калмана как направленный трендовый фильтр. Сделка фиксированного размера открывается только когда индикатор alpha превышает порог C. Если индикатор не превышает этот порог, сделка пропускается. Дневной результат — знаковое относительное изменение цены.
Состояние на последний день определено как идеализированное накопление, которое предполагает отсутствие комиссий и исполнение по заданным ценам. Эта траектория используется для оценки навыка направления фильтра. Она не представлена как результат живого счёта.
Иллюстрация Ford
На иллюстрации Ford авторы сообщают C равный 0.38. Они отмечают наибольший дневной результат 0.436, когда фильтр указал движение от 1.72 к 2.47, хотя прогнозируемый уровень 1.84 не совпал с фактическим закрытием. Состояние на последний день составляет 1.37 на 124 сделках, а коэффициент прибыли равен 0.59.
Эффективность относительно доступной прибыли
Эффективность фильтра — это отношение накопленного состояния к доступной прибыли. Доступная прибыль — сумма абсолютных дневных доходностей. Для примера Ford это отношение равно 0.104 при итоговой доступной прибыли 13.15.
Выбор порога
Оптимальный C выбирается минимизацией расстояния между траекторией состояния и траекторией доступной прибыли. Когда этот критерий и максимизация состояния на последний день расходятся, предпочтителен больший C, потому что больший C даёт более гладкую линию состояния.
Состояние Ford против доступной прибыли
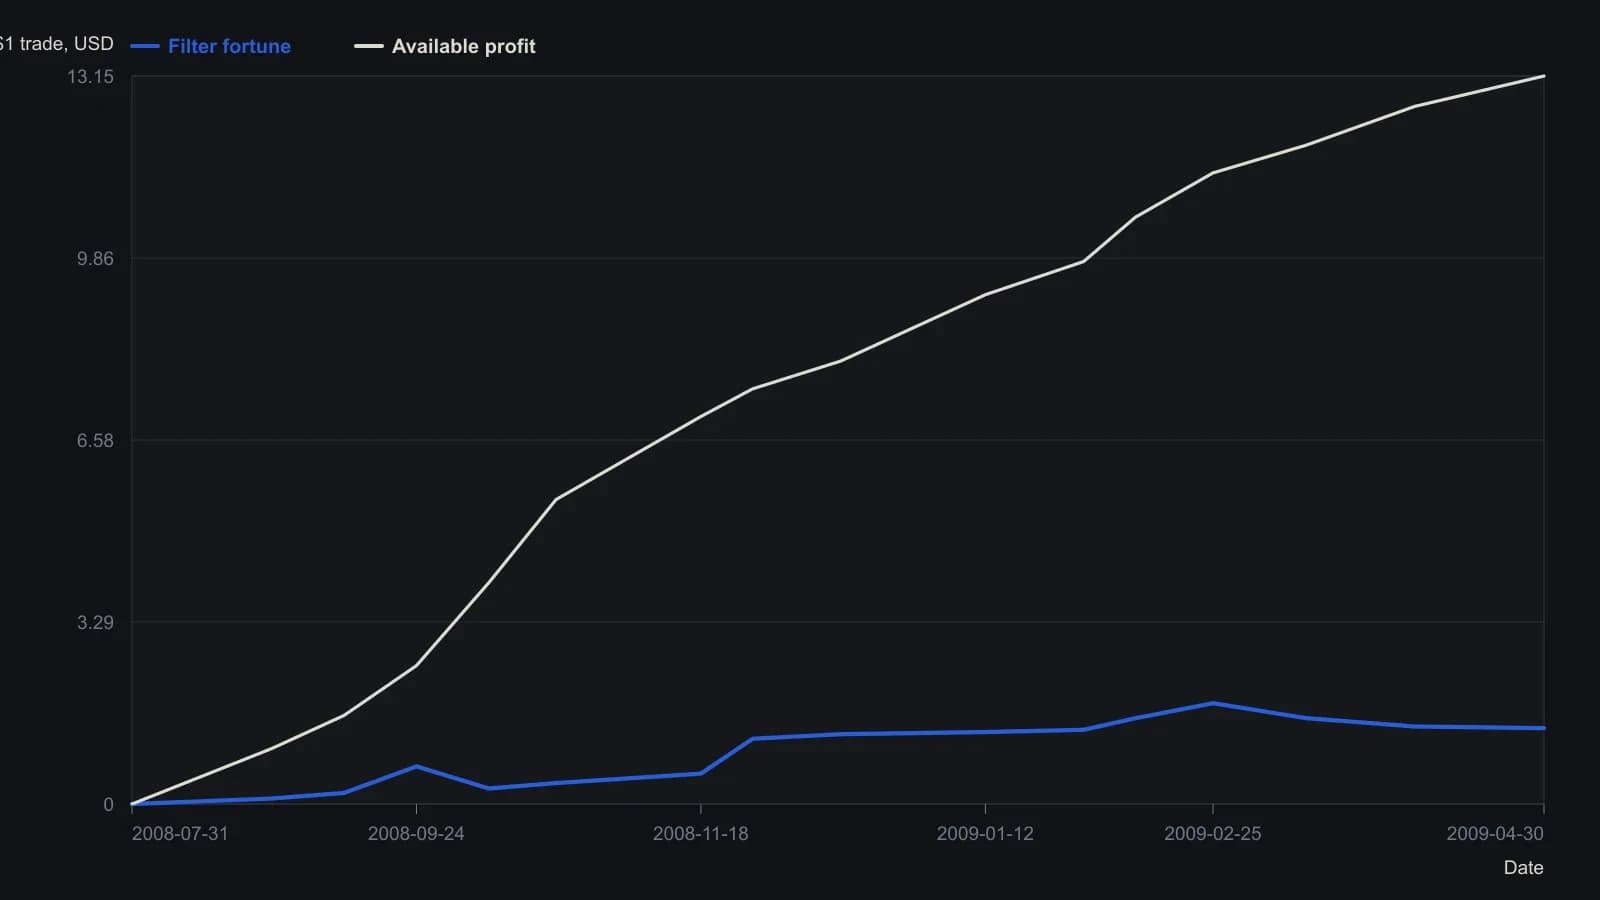
Идеализированная траектория со ставкой $1, без комиссий и без проскальзывания. Порог C = 0.38 и параметр слежения T = 1.86 подобраны на всей выборке Ford, поэтому эта траектория не является правилом для реальной торговли.
Чего таблица не доказывает
По табличным символам заявленные эффективности, коэффициенты прибыли, числа сделок и долларовые доходности сильно различаются по имени и по подобранным T и C. Коэффициент прибыли описан как почти независимый от набора данных.
Авторы указывают, что выбор только верхних строк таблицы выглядел бы высокоприбыльным. Они также указывают, что симуляцию нельзя реализовать так, как показано, потому что оптимальные C и T определяются по всей выборке в день 1.
Они предлагают, что подбор T и C на более коротком недавнем окне, например за предыдущий квартал или два, был бы рабочим способом получить значения для прогноза на следующий день. Они оставляют эту скользящую оценку для последующей работы.
Все разборы дорожки · 7 разборов
- 1985Построение рекурсивного сглаживателя цены с двумя коэффициентами
- 1989Построение ценовых каналов alpha-beta и трендовых фильтров
- 1989Параметры лага alpha-beta в сравнении с окнами скользящих средних
- 1995Построение воспроизводимого ценового канала alpha-beta
- 2006Общая конструкция коэффициентов для рекурсивных ценовых фильтров
- 2010Как оценивать прогноз фильтра Калмана как трендовый фильтр
- 2019Построение календарно обусловленного трендового фильтра