1994выпуск C031-3
Пятиинтервальное экспоненциальное сглаживание десятиинтервальной знаковой эффективности пути
Статья восстанавливает отображаемый ряд в порядке построения. Сначала формируется десятиинтервальное показание знаковой эффективности. Затем применяется слой пятиинтервального экспоненциального сглаживания со своим стартовым значением, весом сглаживания и горизонтальными опорными уровнями.
- Формируйте знаковую эффективность на фиксированном lookback до применения любого сглаживания.
- Рассматривайте экспоненциальное сглаживание как отдельный прогнозный слой с явным стартовым значением на первом баре и фиксированным весом сглаживания.
- Размещайте горизонтальные опорные уровни 50 и -50 рядом со сглаженным рядом, а не на несглаженной геометрии эффективности.
- Разобранные примечания к графику трактуют показания вблизи нуля как низкоэффективную консолидацию, а экстремальные показания — как высокоэффективное прохождение.
Порядок построения
Редакционная рамка TradersWeek рассматривает отображаемый ряд как двухшаговое построение, а не как единую историю графика. Рабочий процесс архива сначала формирует десятиинтервальное показание поляризованной эффективности пути, затем показывает пятиинтервальное экспоненциальное сглаживание этого ряда знаковой эффективности.
Два шага остаются раздельными. Эффективность пути — это геометрия на lookback. Экспоненциальное сглаживание — рекурсивный фильтр, применяемый после.
Знаковая эффективность пути на фиксированном lookback
Эффективность пути — это отношение чистого смещения на lookback к суммарной длине однобарового пути, который дал это чистое движение. Здесь lookback составляет десять интервалов выборки и используется и для чистого движения, и для суммы длины пути.
Чистое смещение формируется как гипотенуза девятибарового изменения close-to-close и фиксированной стороны, квадрат которой равен 100. Длина пути — сумма девяти последовательных гипотенуз, каждая из которых сопоставляет однобаровое изменение close с единичным шагом времени.
Коэффициент эффективности масштабируется на 100 и получает знак в зависимости от того, положительно ли девятибаровое изменение close. Этот ряд знаковой эффективности является входом сглаживателя.
Экспоненциальное сглаживание как второй слой
Экспоненциальное сглаживание — рекурсивный фильтр, который смешивает новейшее наблюдение с предыдущим отфильтрованным значением с фиксированным весом и даёт регулярно дискретизированный прогнозный ряд. Он применяется к показаниям знаковой эффективности, а не к сырому пути close.
На первом баре сглаживатель приравнивается к текущему знаковому отношению. Далее каждое обновление использует вес сглаживания 0.333 на новом отношении и вес 1 минус 0.333 на предыдущем сглаженном значении, затем округляет до целого числа.
Опорные уровни и примечания к графику
Построение наносит горизонтальные опорные уровни на 50 и -50 рядом со сглаженным рядом.
Разобранное примечание к графику трактует показания вблизи нуля как низкоэффективную консолидацию. Второе разобранное примечание к графику трактует экстремальные показания как высокоэффективное прохождение.
Пятиинтервальная экспоненциальная скользящая средняя 10-дневной поляризованной фрактальной эффективности на OEX
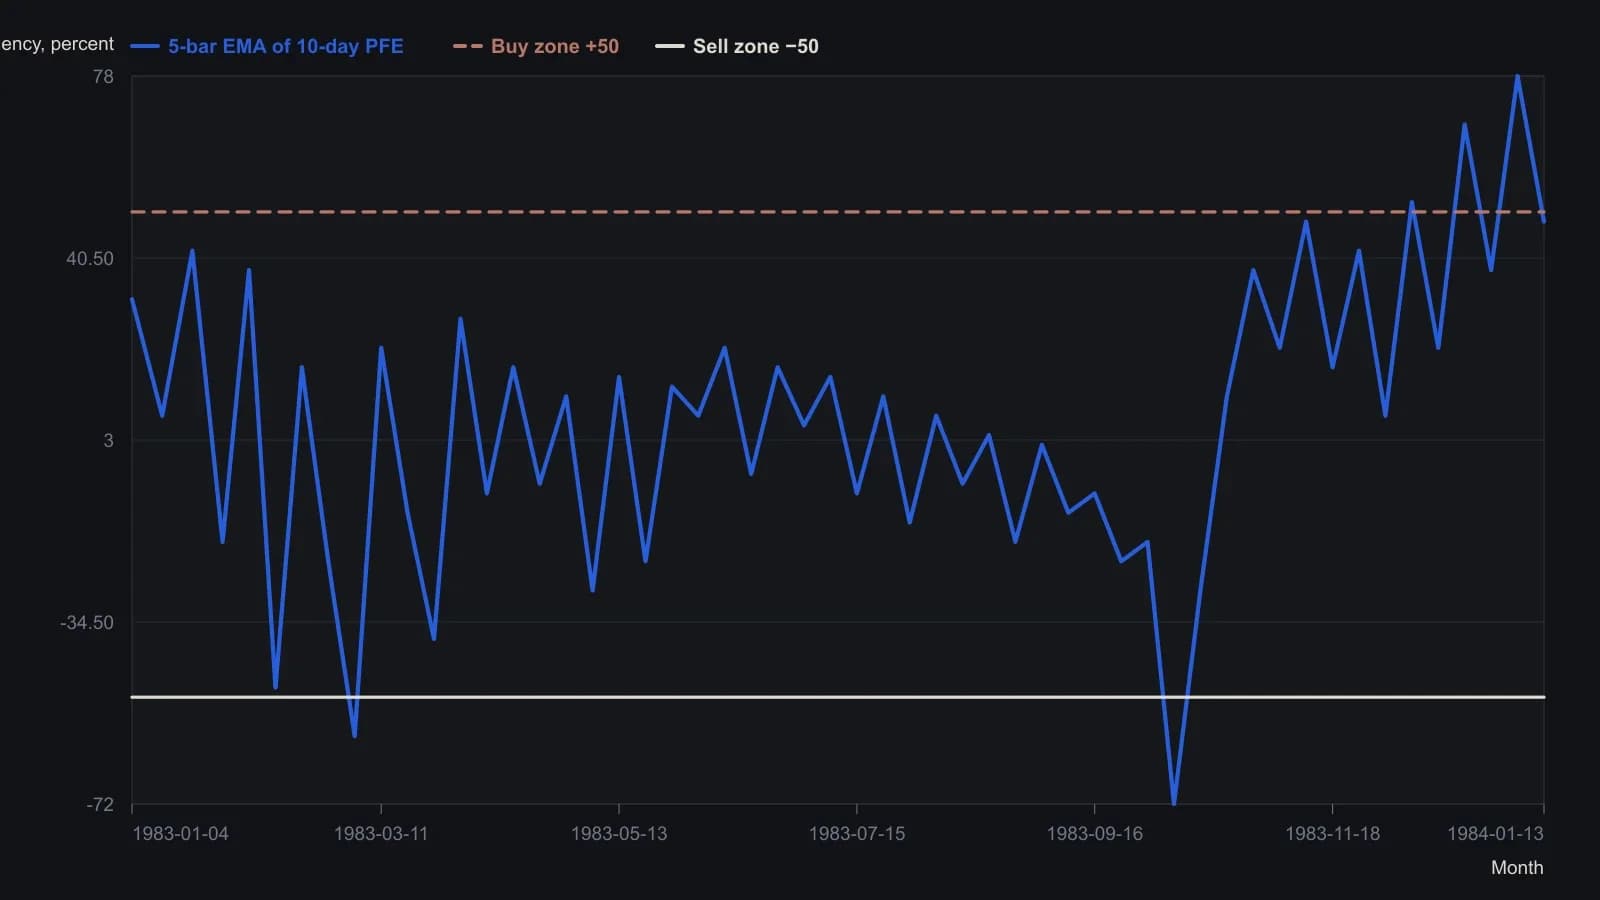
Слой TradeStation использует пятибарное экспоненциальное среднее 10-дневного PFE, инициализированное на первом баре сырым знаковым показанием, затем EMA = round(0.333×PFE + 0.667×prior EMA). Горизонтальные наложения — опубликованные зона покупки +50 и зона продажи −50. Оцифровано с журнального растра; следует ожидать погрешность считывания в несколько пунктов PFE.
Все разборы дорожки · 41 разбор
- 1984Сопоставление среднего возраста в ценовых фильтрах
- 1984Построение экспоненциальных сглаживателей по остаточному воздействию
- 1988Построение простой и экспоненциальной скользящих средних как заданных фильтров
- 1989Оценка сглаженных свободных резервов и спредов ставки по фондам и дисконтной ставки
- 1990Целочисленное построение скользящих средних и экспоненциального сглаживания
- 1990Построение инкрементальных фильтров скользящих средних
- 1991Построение дважды сглаженного стохастического осциллятора
- 1991Построение экспоненциальной средней из веса сглаживания
- 1991Построение семейства дважды сглаженных осцилляторов моментума
- 1991Конкурирующие правила уверенности из условий экспоненциальной средней
- 1991Гибридное построение механической системы тайминга из сглаженных сигналов
- 1991Построение экспоненциального сглаживателя по длине скользящей средней
- 1991Эквивалентные конструкции индекса относительной силы из отношения и из сглаженного импульса
- 1991Построение индекса истинной силы из дважды сглаженного моментума
- 1991True Strength Index из знакового, дважды сглаженного моментума
- 1992Построение экспоненциальных средних из простых lookback
- 1992Построение экспоненциальных средних по константе сглаживания, длине разгона и лагу
- 1992Вложенное сглаживание диапазона и оконное демпфирование high-low
- 1992Недельная позиция по акциям на основе discount-bill-spread
- 1993Построение дважды сглаженного stochastics momentum index
- 1993Построение true strength index с двойным экспоненциальным сглаживанием
- 1994Поляризованная фрактальная эффективность с общим экспоненциальным сглаживателем
- 1994Пятиинтервальное экспоненциальное сглаживание десятиинтервальной знаковой эффективности пути
- 1994Заданный вручную ряд рангов цена-объём с наложенным сглаживанием и стохастиком
- 1995Фильтр расширения диапазона на средних нескольких горизонтов
- 1995Константа экспоненциального сглаживания из лага усреднения
- 1997Постройте rainbow-полосу и осциллятор на вложенных средних
- 1998Стеки фильтров, сочетающие скользящее среднее с экспоненциальным сглаживанием
- 2002Сглаженная конструкция relative-strength на основе wilder-averaging и ценового предфильтра
- 2003Обратно реконструированные ценовые цели RSI
- 2004Кусочное качество тренда по разворотам скользящих средних
- 2004Рецепты вложенного сглаживания против неаудированных экспериментов с осциллятором
- 2008Построение весов за пределами N-дневной метки
- 2010Консенсус-фильтр для объективного построения RSI и сглаживания
- 2012Осциллятор зоны сентимента по знаковым закрытиям
- 2012Классическое сглаживание RSI по правилу 1/N в сравнении со стандартной экспоненциальной средней
- 2013Почему экспоненциальное сглаживание использует два на n плюс один
- 2015Построение индикаторов-отношений с весами скользящего среднего и экспоненциального сглаживания
- 2015Медленный индекс относительной силы от экспоненциально сглаженной цены
- 2017Пересборка индекса относительной силы как давления покупателей и продавцов на открытой шкале
- 2017Сравнение сглаживания Уайлдера и экспоненциального сглаживания внутри индекса относительной силы