1988выпуск C061-8
Построение простой и экспоненциальной скользящих средних как заданных фильтров
Рассматривайте каждую нанесённую на график среднюю как заданный фильтр. Назовите окно наблюдения или коэффициент сглаживания, укажите, является ли память конечной или рекурсивной, и измерьте фазовую задержку на известном цикле, чтобы базовую линию с простым окном можно было сравнить с экспоненциальным сглаживателем на том же lookback.
- Скользящая средняя — это конструкция фильтра нижних частот, которая пропускает более медленные изменения и ослабляет высокочастотные изменения.
- Простая средняя имеет память с конечной импульсной характеристикой внутри фиксированного окна наблюдения, тогда как экспоненциальное сглаживание смешивает последнее наблюдение с предыдущей средней, так что более старые выборки никогда не покидают расчёт полностью.
- На чистом синусоидальном входе простая средняя наиболее чувствительна, когда окно равно одной половине цикла, а усреднённый ряд отстаёт от входа на четверть цикла.
- Коэффициент сглаживания можно сопоставить с длиной окна, чтобы базовую линию с простым окном и экспоненциальный сглаживатель можно было сравнить на том же lookback: общее ослабление сходно, а поведение фазовой задержки различается.
Скользящая средняя как фильтр нижних частот
Скользящая средняя строится как фильтр нижних частот, который пропускает более медленные изменения и ослабляет высокочастотные изменения. Конструкция отображает упорядоченные наблюдения цены на заданном lookback в одно отфильтрованное значение на каждом интервале дискретизации.
Конечная память в простой средней
Простая скользящая средняя имеет конечную импульсную характеристику. Она отлична от нуля только пока импульс остаётся внутри фиксированного окна наблюдения и может обновляться добавлением новейшей выборки и исключением самой старой. Реакция фильтра длится только пока этот одиночный импульс остаётся внутри окна.
Циклический отклик и фазовая задержка
На чистом синусоидальном входе простая скользящая средняя наиболее чувствительна, когда окно наблюдения равно одной половине цикла, а усреднённый ряд отстаёт от входа на четверть цикла. Это запаздывание и есть фазовая задержка отфильтрованного ряда относительно порождающего цикла.
Простая скользящая средняя обнуляется, когда чётное число полных циклов заполняет окно, и оставляет остаточное колебание на нечётных кратных цикла. Частотная характеристика следует форме sin(x)/x, где x равен pi, умноженному на частотное отношение, то есть на то, сколько входных циклов умещается в одном окне наблюдения.
Рекурсивная память в экспоненциальном сглаживании
Экспоненциальная скользящая средняя формируется рекурсивно как смесь последнего наблюдения и предыдущей средней, поэтому более старые выборки никогда полностью не покидают расчёт. Эта рекурсивная реакция есть бесконечная импульсная характеристика: после импульса она теоретически никогда не достигает точного нуля.
Коэффициент сглаживания — это константа, которая задаёт, какая доля каждой новой экспоненциальной средней приходится на последнее наблюдение. Экспоненциальный коэффициент сглаживания можно сопоставить с длиной окна, задав коэффициент приблизительно равным двум, делённым на эту длину.
Сравнение на одном и том же lookback
Фазовая задержка простой средней растёт линейно с частотой, тогда как фазовая задержка экспоненциальной средней нелинейна и на высоких частотах остаётся почти постоянной. Простая и экспоненциальная средние имеют сходное общее ослабление, за исключением периодических пиков у простой средней, и обе конструкции отстают от порождающего ряда, потому что объединяют исторические наблюдения.
Затухание амплитуды SMA и EMA в зависимости от нормированной длины окна
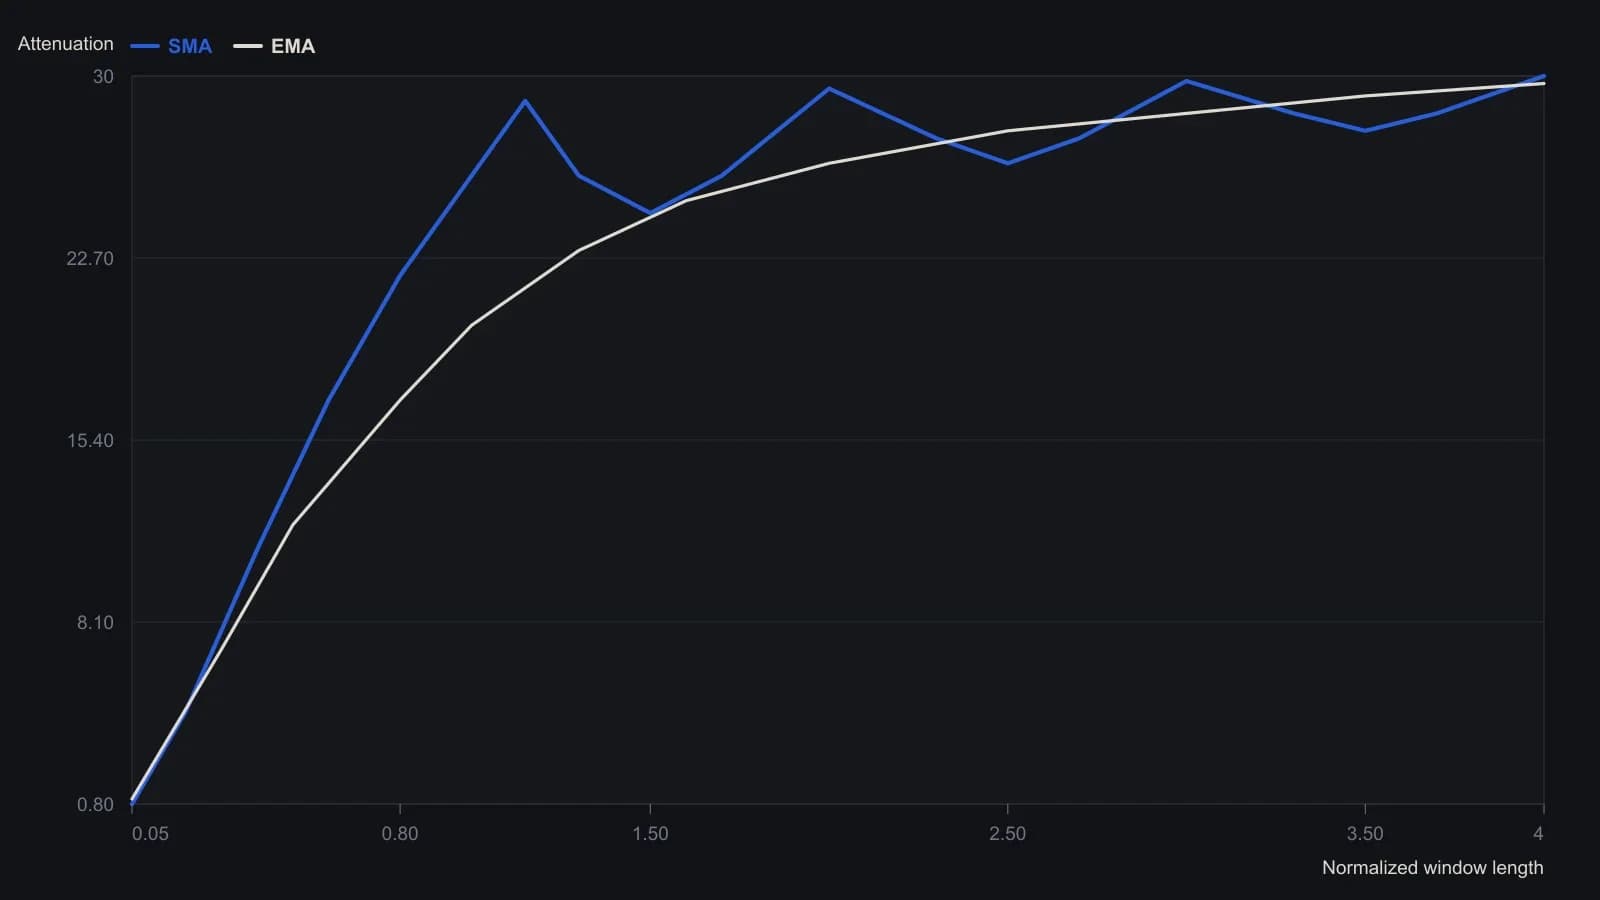
На скане числа оси Y идут 0–30, единица измерения не указана; они принимаются за относительное затухание, как подписано. Горизонтальная ось — нормированная длина окна из статьи (окно, делённое на период входа). Нули SMA на чётных целых совпадают с провалами sin(x)/x, которые текст указывает для полных циклов в окне.
Все разборы дорожки · 41 разбор
- 1984Сопоставление среднего возраста в ценовых фильтрах
- 1984Построение экспоненциальных сглаживателей по остаточному воздействию
- 1988Построение простой и экспоненциальной скользящих средних как заданных фильтров
- 1989Оценка сглаженных свободных резервов и спредов ставки по фондам и дисконтной ставки
- 1990Целочисленное построение скользящих средних и экспоненциального сглаживания
- 1990Построение инкрементальных фильтров скользящих средних
- 1991Построение дважды сглаженного стохастического осциллятора
- 1991Построение экспоненциальной средней из веса сглаживания
- 1991Построение семейства дважды сглаженных осцилляторов моментума
- 1991Конкурирующие правила уверенности из условий экспоненциальной средней
- 1991Гибридное построение механической системы тайминга из сглаженных сигналов
- 1991Построение экспоненциального сглаживателя по длине скользящей средней
- 1991Эквивалентные конструкции индекса относительной силы из отношения и из сглаженного импульса
- 1991Построение индекса истинной силы из дважды сглаженного моментума
- 1991True Strength Index из знакового, дважды сглаженного моментума
- 1992Построение экспоненциальных средних из простых lookback
- 1992Построение экспоненциальных средних по константе сглаживания, длине разгона и лагу
- 1992Вложенное сглаживание диапазона и оконное демпфирование high-low
- 1992Недельная позиция по акциям на основе discount-bill-spread
- 1993Построение дважды сглаженного stochastics momentum index
- 1993Построение true strength index с двойным экспоненциальным сглаживанием
- 1994Поляризованная фрактальная эффективность с общим экспоненциальным сглаживателем
- 1994Пятиинтервальное экспоненциальное сглаживание десятиинтервальной знаковой эффективности пути
- 1994Заданный вручную ряд рангов цена-объём с наложенным сглаживанием и стохастиком
- 1995Фильтр расширения диапазона на средних нескольких горизонтов
- 1995Константа экспоненциального сглаживания из лага усреднения
- 1997Постройте rainbow-полосу и осциллятор на вложенных средних
- 1998Стеки фильтров, сочетающие скользящее среднее с экспоненциальным сглаживанием
- 2002Сглаженная конструкция relative-strength на основе wilder-averaging и ценового предфильтра
- 2003Обратно реконструированные ценовые цели RSI
- 2004Кусочное качество тренда по разворотам скользящих средних
- 2004Рецепты вложенного сглаживания против неаудированных экспериментов с осциллятором
- 2008Построение весов за пределами N-дневной метки
- 2010Консенсус-фильтр для объективного построения RSI и сглаживания
- 2012Осциллятор зоны сентимента по знаковым закрытиям
- 2012Классическое сглаживание RSI по правилу 1/N в сравнении со стандартной экспоненциальной средней
- 2013Почему экспоненциальное сглаживание использует два на n плюс один
- 2015Построение индикаторов-отношений с весами скользящего среднего и экспоненциального сглаживания
- 2015Медленный индекс относительной силы от экспоненциально сглаженной цены
- 2017Пересборка индекса относительной силы как давления покупателей и продавцов на открытой шкале
- 2017Сравнение сглаживания Уайлдера и экспоненциального сглаживания внутри индекса относительной силы