1999выпуск C071-5
Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
Исторический источник трактует моментум как осциллятор разности во времени, формулирует три правила оценки и сравнивает две процедуры Relative Strength Index на одной и той же выборке Compaq: метод stop-and-reverse и метод, допускающий выход в кэш.
- Моментум трактуется как конструкция разности во времени, которую можно строить как осциллятор перекупленности-перепроданности под ценой.
- Сформулированы три правила оценки: знак относительно нулевой линии, экстремумы для условий перекупленности или перепроданности и то, растут или падают значения моментума.
- На Compaq были оценены две процедуры Relative Strength Index: метод stop-and-reverse и метод, допускающий выход в кэш.
- Источник заключает, что экстремальные значения моментума могут предшествовать развороту, тогда как переход через линию равновесия обычно читается как свидетельство того, что разворот уже произошёл.
Зачем изучают моментум
Источник трактует моментум как конструкцию разности во времени, которую можно строить как осциллятор перекупленности-перепроданности под ценой. Следование за трендом представлено как запаздывающее на начальных движениях и подверженное выпиливанию, когда цены остаются в диапазонах, — это заявленная причина изучения моментума.
Ряд разности во времени
10-дневный ряд моментума для Intel определяется как последнее закрытие минус закрытие 10 сессий ранее. Стратегия моментума рассматривает растущую или падающую скорость цены как основание для удержания позиции, разворота или пребывания вне рынка.
Аналогия с маятником сопоставляет нулевой моментум с крайними точками колебания, а моментум максимальной величины — с серединой, затем проецирует эти состояния на экстремумы диапазона и точки разворота тренда.
Три правила чтения ряда
Сформулированы три явных правила оценки: знак относительно нулевой линии для направления тренда, экстремумы для условий перекупленности или перепроданности и то, растут или падают значения моментума. Полоса перекупленности-перепроданности — это пара фиксированных верхнего и нижнего уровней осциллятора, используемых как кандидаты зон разворота или выхода.
Пересечение нулевой линии — это сигнал, возникающий, когда осциллятор переходит с одной стороны равновесия на другую. Пересечение снизу трактуется как сигнал на покупку, а пересечение сверху — как сигнал на продажу, по аналогии с разворотом маятника в крайних точках. Эти триггеры — входы по правилам: явные правила покупки, продажи или закрытия позиции, заданные пересечениями осциллятора или пороговыми полосами.
Две процедуры Relative Strength Index
Relative Strength Index — это ограниченный осциллятор недавних растущих и падающих закрытий, используемый здесь как прогнозный ряд для проверки правил. Две процедуры были исторически оценены на Compaq: метод stop-and-reverse и метод, допускающий выход в кэш с использованием как линии 50, так и критериев входа-выхода 75/30.
Stop-and-reverse — это режим, при котором позиция остаётся в рынке, переворачиваясь из лонга в шорт или из шорта в лонг, когда срабатывает противоположное правило. Выход в кэш — это режим, при котором позиция закрывается в кэш и ожидается следующий квалифицирующий вход вместо немедленного разворота.
Что зафиксировало историческое сравнение
В исторической сводке method-2 комиссии и проскальзывание были опущены. Табличная запись показывает 71 сделку, 23 прибыльных, 32.39 процента прибыльных, чистый результат 28.88 и среднее отношение прибыль/убыток 3.53.
Оба протестированных метода описаны как имеющие около 32 процентов прибыльных сделок, остающиеся чистыми прибыльными и показывающие средние отношения прибыль/убыток выше 3.0 на проиллюстрированной выборке Compaq.
В заключении указано, что экстремальные значения моментума могут предшествовать развороту и что переход через линию равновесия обычно читается как свидетельство того, что разворот уже произошёл.
Intel: 10-дневный импульс относительно нулевой линии, январь–март 1999
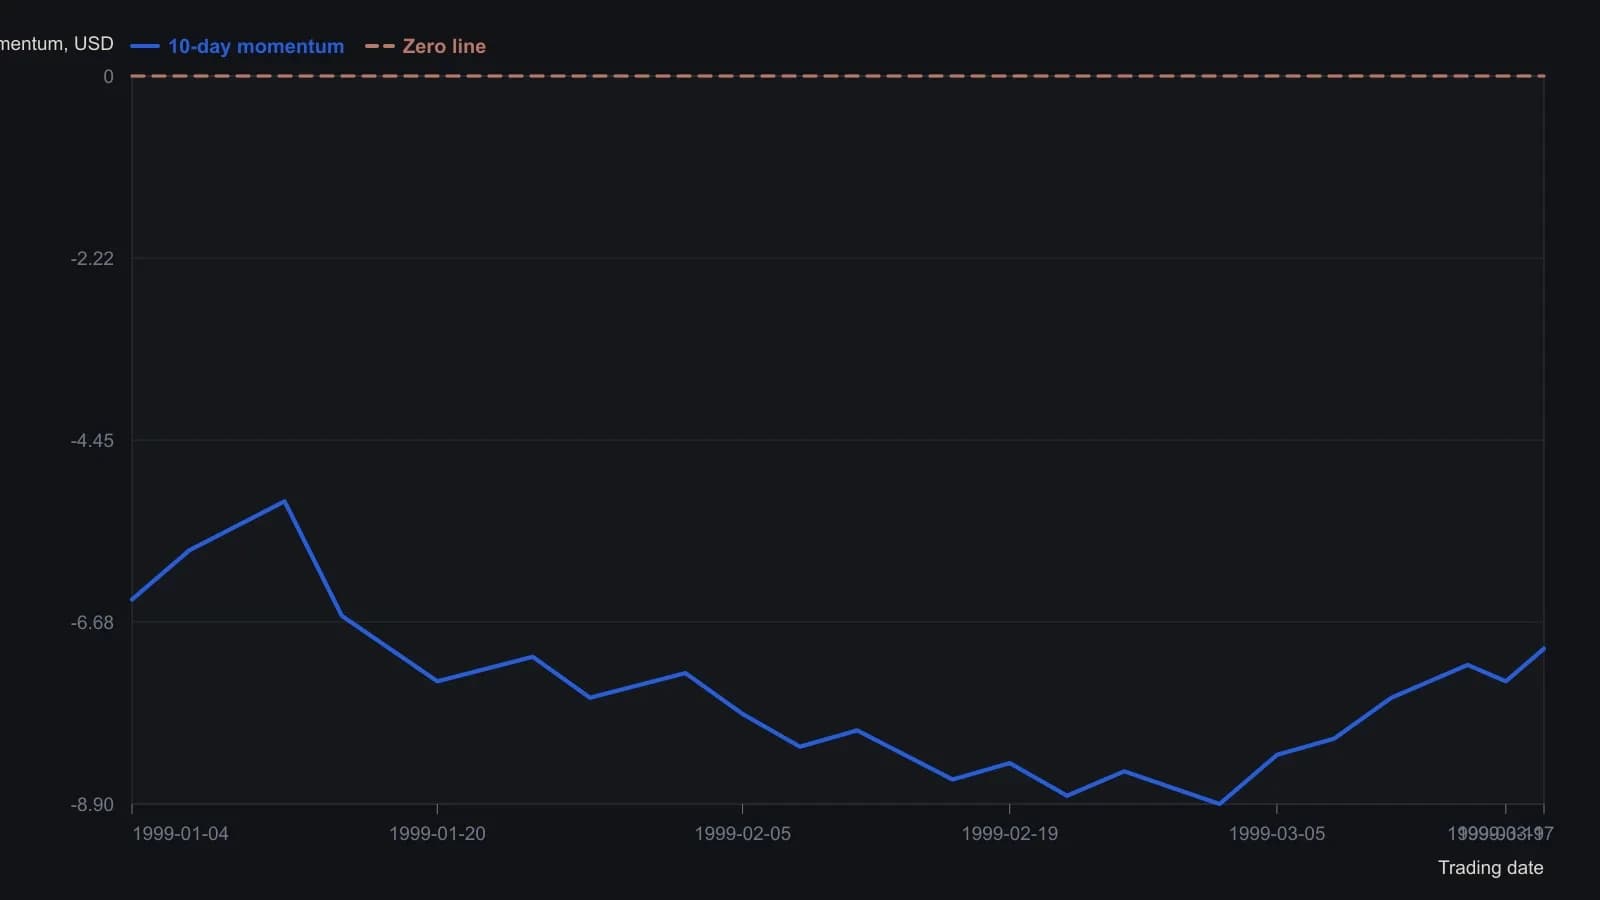
Импульс — это разница закрытий за 10 сессий от закрытия к закрытию, показанная на исходном графике. Ценовые закрытия включены только как справочная траектория. Ни один из рядов не является опубликованной таблицей, поэтому точки расставлены примерно через каждые два-три торговых дня и округлены до разрешения, которое позволяет скриншот.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило