2013выпуск C0210-13
GARCH и ранг волатильности как классификаторы рыночного режима
Рынок может выйти из краткосрочной разворотной модели и перейти в продолжительное направленное движение без постепенного предупреждения. Эта статья учит рангу исторической волатильности от нуля до единицы, который пересекает 0.5, чтобы спаривать разворотные или трендовые инструменты, а затем ставит этот стартовый классификатор рядом с прогнозом волатильности GARCH.
- Рынок может выйти из краткосрочной разворотной модели и перейти в продолжительное направленное движение без постепенного предупреждения, поэтому стратегия, которая остаётся в прежнем режиме, может понести существенную просадку, прежде чем её скорректируют.
- И уровень волатильности, и то, растёт эта волатильность или снижается, используются как первое указание на то, выглядит рынок направленным или возвращающимся к среднему.
- Значение volatility-switch-indicator, которое поднимается через 0.5, трактуется как растущая волатильность и mean-reversion-mode; значение, которое снижается через 0.5, трактуется как падающая волатильность и начало trending-mode.
- Простой ранг исторической волатильности представлен как стартовый классификатор режима, который может стоять рядом с более формальными конструкциями прогноза волатильности, включая модель GARCH, используемую для переключения торговой системы.
Когда лента меняется без предупреждения
Рынок может выйти из краткосрочной разворотной модели и перейти в продолжительное направленное движение без постепенного предупреждения. Стратегия, которая остаётся в прежнем режиме, может понести существенную просадку, прежде чем её скорректируют.
Переключение режимов представлено как способ перенастроить стратегию, когда условия переходят из направленного режима в режим возврата к среднему. Мера волатильности стоит в центре большинства таких алгоритмов.
И уровень волатильности, и то, растёт эта волатильность или снижается, используются как первое указание на то, выглядит рынок направленным или возвращающимся к среднему.
Построение volatility-switch-indicator
Конструкция описывается как требующая как минимум одного года наблюдений. Три-пять лет и более, как говорится, дают более надёжную картину того, как бумага реагирует, когда волатильность меняется.
Ряд исторической волатильности на 21 сессию строится по последовательным процентным изменениям mid-price. Историческая волатильность здесь — стандартное отклонение этих изменений на этом фиксированном окне. Затем ряд преобразуется в ранг от нуля до единицы: считается, сколько недавних значений волатильности меньше или равны последнему значению. Этот ранг и есть volatility-switch-indicator: оценка, которая пересекает 0.5, чтобы отметить смену характера рынка.
Значение переключателя, которое поднимается через 0.5, трактуется как растущая волатильность и рваная, возвращающаяся к среднему обстановка. Значение, которое снижается через 0.5, особенно от недавнего показания около 1, трактуется как падающая волатильность и начало направленного эпизода.
Растущая волатильность подаётся как более высокая неопределённость и рваная лента. Падающая волатильность подаётся как большая направленная определённость. Окно в 21 сессию — неоптимизированная отправная точка, а не подобранный lookback.
Какие инструменты стоят по каждую сторону от 0.5
market-regime-classification в этом рабочем процессе — правило, которое помечает ленту как трендовую или возвращающуюся к среднему, чтобы можно было применить другое семейство индикаторов.
Выше порога 0.5 обстановка — mean-reversion-mode: рваное состояние с более высокой неопределённостью. С переключателем спариваются краткосрочные разворотные инструменты, такие как стохастический осциллятор или индекс относительной силы.
Ниже 0.5 обстановка — trending-mode: состояние с более низкой волатильностью и более высокой определённостью. Вместо этого спариваются трендовые инструменты, такие как MACD или пересечение скользящих средних.
S&P 500: 21-дневный ранг переключателя волатильности
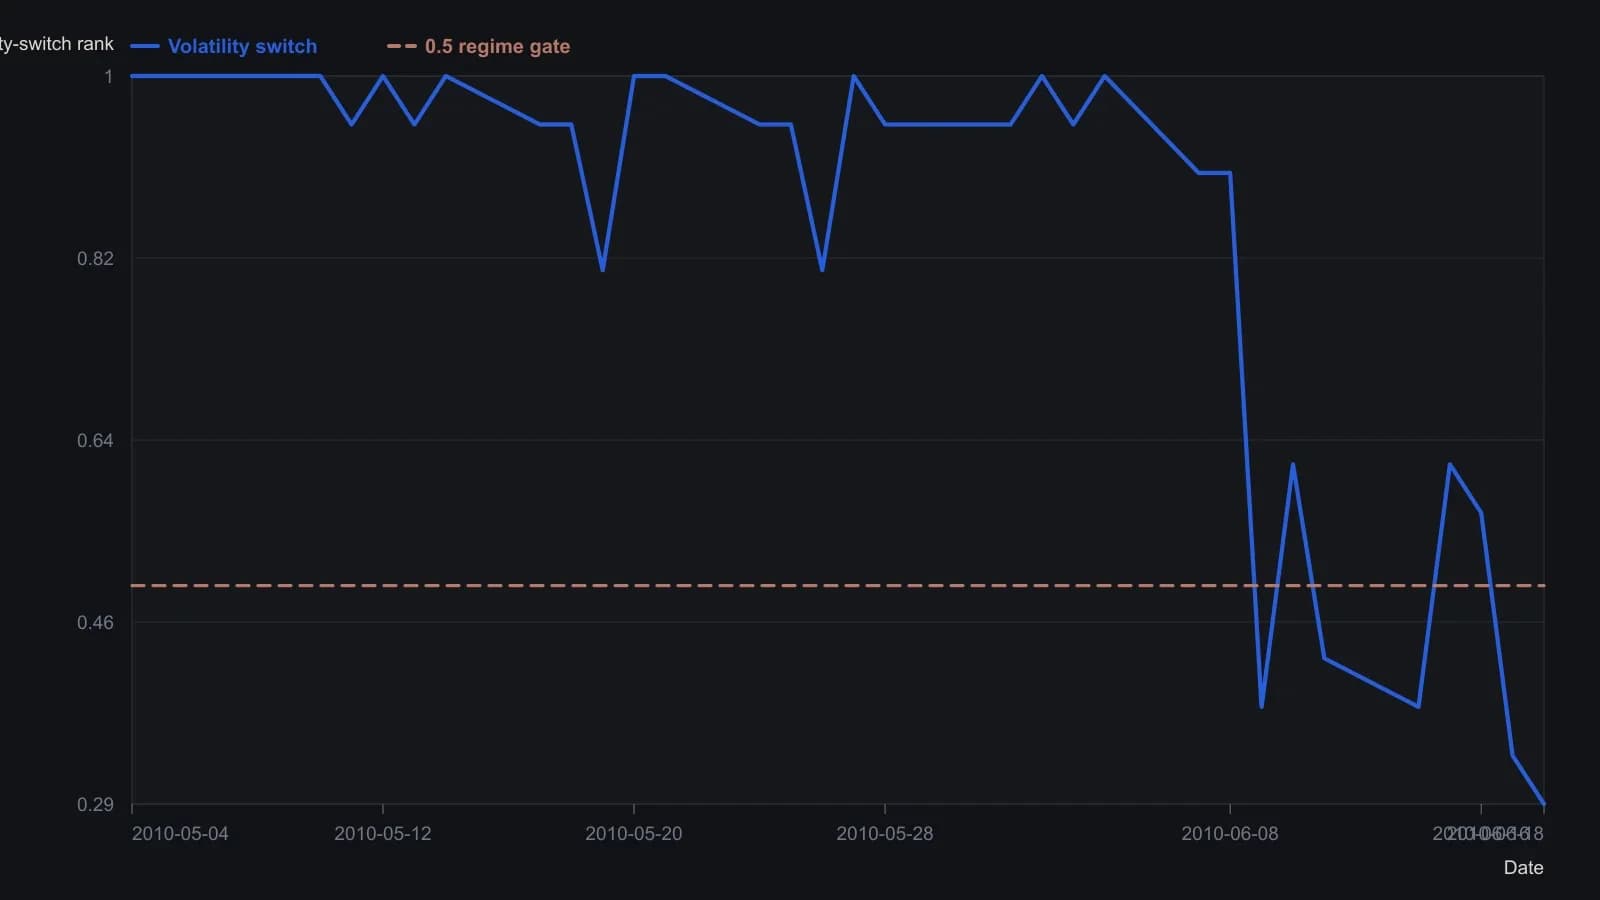
Окно расчёта зафиксировано на 21 сессии; автор указывает, что это окно не оптимизировалось.
То же решение рядом с прогнозом GARCH
Простой ранг исторической волатильности представлен как стартовый классификатор режима, который может стоять рядом с более формальными конструкциями прогноза волатильности, включая прогнозы на базе GARCH, используемые для переключения торговой системы.
Модель GARCH — формальный аналог этого ранга: количественная модель волатильности, которая превращает упорядоченные ценовые наблюдения и заданный lookback в явный прогноз. Прогноз волатильности — это проецируемая траектория, используемая, чтобы предвидеть, останутся ли условия рваными или станут более направленными.
Все разборы дорожки · 6 разборов
- 1994Построение почасовых решёток индексных фьючерсов по живой волатильности
- 1995Отношение короткой исторической волатильности к длинной как режимный фильтр
- 2001Построение среднего с переменным интервалом из осциллятора разностей или прогноза волатильности
- 2006Average true range в процентной шкале для сопоставимого диапазона
- 2007Историческая компрессия и implied slope как карта режима фьючерсов
- 2013GARCH и ранг волатильности как классификаторы рыночного режима