2020выпуск C0842-45
Мультитаймфреймовый стохастик как панель недельных голосующих
21-периодный стохастик можно рассчитать на семи длинах баров и выровнять по одному недельному календарю. Давление покупателей и давление продавцов тогда становятся целочисленными итогами голосования, поэтому согласие, расхождение и спокойные периоды можно записать как явные правила.
- 21-периодный стохастик можно рассчитать на дневных, недельных, двухмесячных, четвертьквартальных, месячных, полуквартальных и квартальных барах и показать вместе на одном дневном графике.
- Более медленные ряды заполняются вперёд на недельные даты, а дневной ряд входит в недельное голосование как пятидневный максимум или минимум, а не как своё сырое значение. Каждый недельный итог голосования тогда является целым числом от 0 до 7.
- Давление покупателей — это число показаний таймфреймов ниже 0.2. Давление продавцов — это число показаний выше 0.8. Согласие сразу на нескольких таймфреймах встречается реже и поэтому информативнее, чем то же показание на одном таймфрейме.
- Полностью специфицированное правило лонга может покупать при максимуме давления покупателей на текущую дату при давлении продавцов равном 0 либо использовать сетап высокого согласия и более поздний триггер. Очень низкие значения на обоих рядах давления — это консолидация или пауза, а не направленный голос.
Привычный осциллятор как панель голосующих
Редакторская интерпретация: рассматривайте стохастический осциллятор как панель независимых голосующих, а не как одну линию перекупленности-перепроданности. Согласие, расхождение и спокойные периоды тогда становятся явными состояниями, которые правило может проверять, а не впечатлениями с графика.
Архивный рабочий процесс рассчитывает 21-периодный стохастик на дневных, недельных, двухмесячных, четвертьквартальных, месячных, полуквартальных и квартальных барах и показывает эти ряды вместе на одном дневном графике.
Как каждый таймфрейм голосует на одной и той же неделе
Ряды более медленных таймфреймов выравниваются по недельным датам: последнее значение каждого ряда заполняется вперёд до обновления этого таймфрейма. Тогда каждого голосующего можно прочитать на одном календаре.
Дневной ряд представлен в недельном голосовании пятидневным максимумом или минимумом этого осциллятора, а не сырым дневным показанием. Этот дневной стабилизатор заменяет сырой дневной осциллятор коротким максимумом или минимумом этого ряда, чтобы самый быстрый голосующий не доминировал в недельном итоге.
При семи таймфреймах каждый недельный итог голосования — целое число от 0 до 7.
Давление покупателей, давление продавцов и правила лонга
Давление покупателей — это число показаний таймфреймов ниже 0.2 на заданную недельную дату. Давление продавцов — это число показаний выше 0.8. Каждый счётчик — это итог голосования, который сжимает состояния перекупленности или перепроданности в один отображаемый ряд.
Одно полностью специфицированное правило лонга покупает, когда давление покупателей находится на своём максимуме на текущую дату, а давление продавцов равно 0. Оно закрывает позицию, когда давление продавцов находится на своём максимуме на текущую дату, а давление покупателей равно 0.
Две другие процедуры лонга имеют общий сетап: давление покупателей не ниже 6 при давлении продавцов равном 0. Далее они различаются триггером: рост давления продавцов выше 0 либо снижение давления покупателей. Обе эти процедуры сетапа и триггера закрывают позицию по тому же условию, что и в первом примере: давление продавцов на максимуме на текущую дату при давлении покупателей равном 0.
Закрытия Halliburton с тремя впадинами покупки, определёнными голосованием
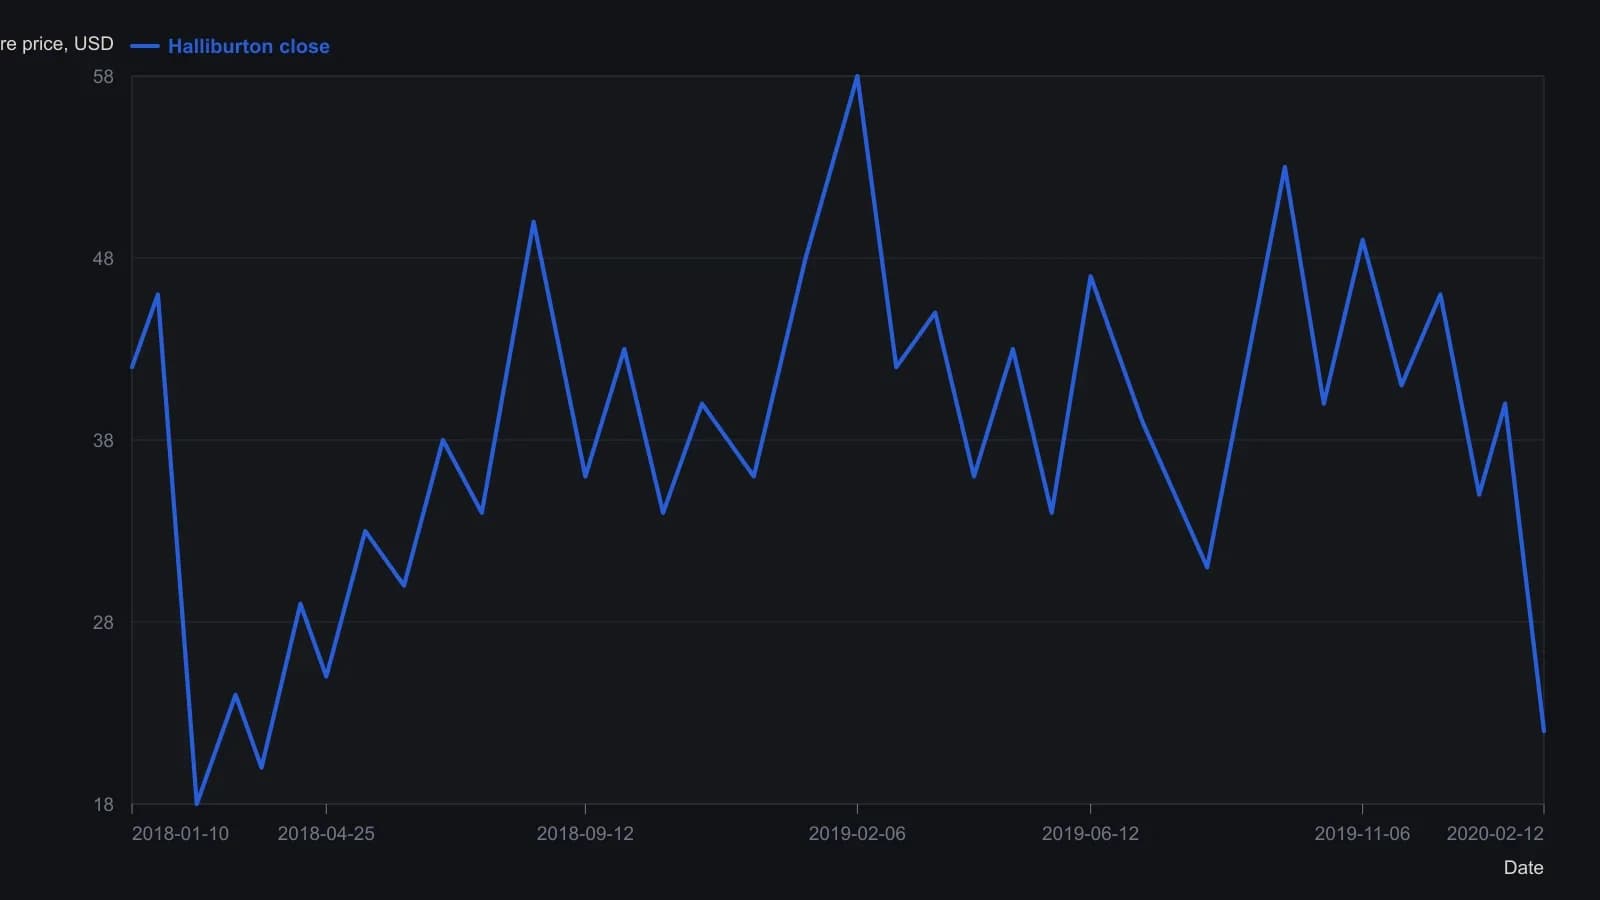
21-периодный %K голосует на дневных, недельных, двухмесячных, четвертьквартальных, месячных, полуквартальных и квартальных барах, выровненных по недельному календарю. Перепроданность — ниже 0.2; перекупленность — выше 0.8. Дневной ряд использует пятидневный максимум или минимум, прежде чем голосовать. Даты выровнены по напечатанным двухмесячным делениям.
Когда оба ряда давления остаются спокойными
Очень низкие значения на обоих рядах давления рассматриваются как консолидация или пауза, а не как направленный голос. Редакторская интерпретация: полностью спокойное состояние — это ни слабый лонг, ни слабый шорт. Это третий, проверяемый исход, в котором панель не отдаёт направленный голос.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило