2018выпуск C0748-55
Построение Deviation-Scaled Moving Average из двухбарной разности
Deviation-Scaled Moving Average собирается из двухбарной разности Close, Super Smoother, Root Mean Square за Lookback Period и Adaptive Alpha, применяемого к Close. Та же конструкция переформулируется как переиспользуемый оверлей и как правило пересечения двух средних.
- Конструкция начинается с двухбарной разности Close, которая призвана поставить нули на DC и Nyquist и дать номинальный ряд с нулевым средним до сглаживания.
- К этой разности применяется Super Smoother, коэффициенты которого берутся из Lookback Period, затем Root Mean Square длины Period перемасштабирует сглаженный ряд в единицы стандартного отклонения, если Root Mean Square не равен нулю.
- Adaptive Alpha — это абсолютное значение Scaled Filter, умноженное на 5 и делённое на Period, и используется как коэффициент однополюсной рекурсии по Close.
- Вендорские реализации трактуют Period как обязательный положительный lookback, часто показанный на 40 барах, а демонстрационная пара использует FastPeriod 40 и SlowPeriod 100 с рыночными входами на следующем баре, когда более быстрая средняя пересекает более медленную среднюю.
Как части стыкуются
Конструкция July 2018 начинается с двухбарной разности Close, применяет к этой разности Super Smoother, перемасштабирует сглаженный ряд с помощью Lookback Period Root Mean Square и затем формирует Adaptive Alpha для однополюсной рекурсии по Close. Готовый ряд — это Deviation-Scaled Moving Average.
Та же конструкция переформулируется на платформах как переиспользуемая функция плюс оверлей на графике, с оповещениями или графиками при пересечении ценой средней, так что фильтр можно собрать заново, а не только визуально осмотреть.
Двухбарная разность до сглаживания
Конструкция начинается с двухбарной разности Close. Эта разность призвана поставить нули на DC и Nyquist и дать номинальный ряд с нулевым средним до сглаживания.
Коэффициенты Super Smoother
Затем к этой двухбарной разности применяется Super Smoother с коэффициентами a1, b1, c1, c2 и c3, выведенными из Lookback Period.
Коэффициенты Super Smoother используют a1 = exp(-1.414 * pi / (0.5 * Period)), b1 = 2 * a1 * cos(1.414 * 180 / (0.5 * Period)), c2 = b1, c3 = -a1 * a1 и c1 = 1 - c2 - c3.
Масштабирование Root Mean Square
Вычисляется Root Mean Square сглаженного ряда длины Period и используется, чтобы перемасштабировать этот ряд в единицы стандартного отклонения, если Root Mean Square не равен нулю. Этот перемасштабированный ряд — Scaled Filter.
Adaptive Alpha по Close
Адаптивный коэффициент формируется как абсолютное значение Scaled Filter, умноженное на 5 и делённое на Period, затем используется как Adaptive Alpha в однополюсной рекурсии по Close.
Входы, оверлеи и пересечение двух средних
Вендорские реализации трактуют Period как обязательный положительный lookback, с обычными демонстрационными значениями по умолчанию 40 баров и диапазоном входа MetaStock от 2 до 200.
Демонстрационная стратегия строит две deviation-scaled средние с FastPeriod 40 и SlowPeriod 100 и выдаёт рыночные входы на следующем баре, когда более быстрая средняя пересекает более медленную среднюю.
Дневной SPY с 40-периодной скользящей средней, масштабированной по отклонению
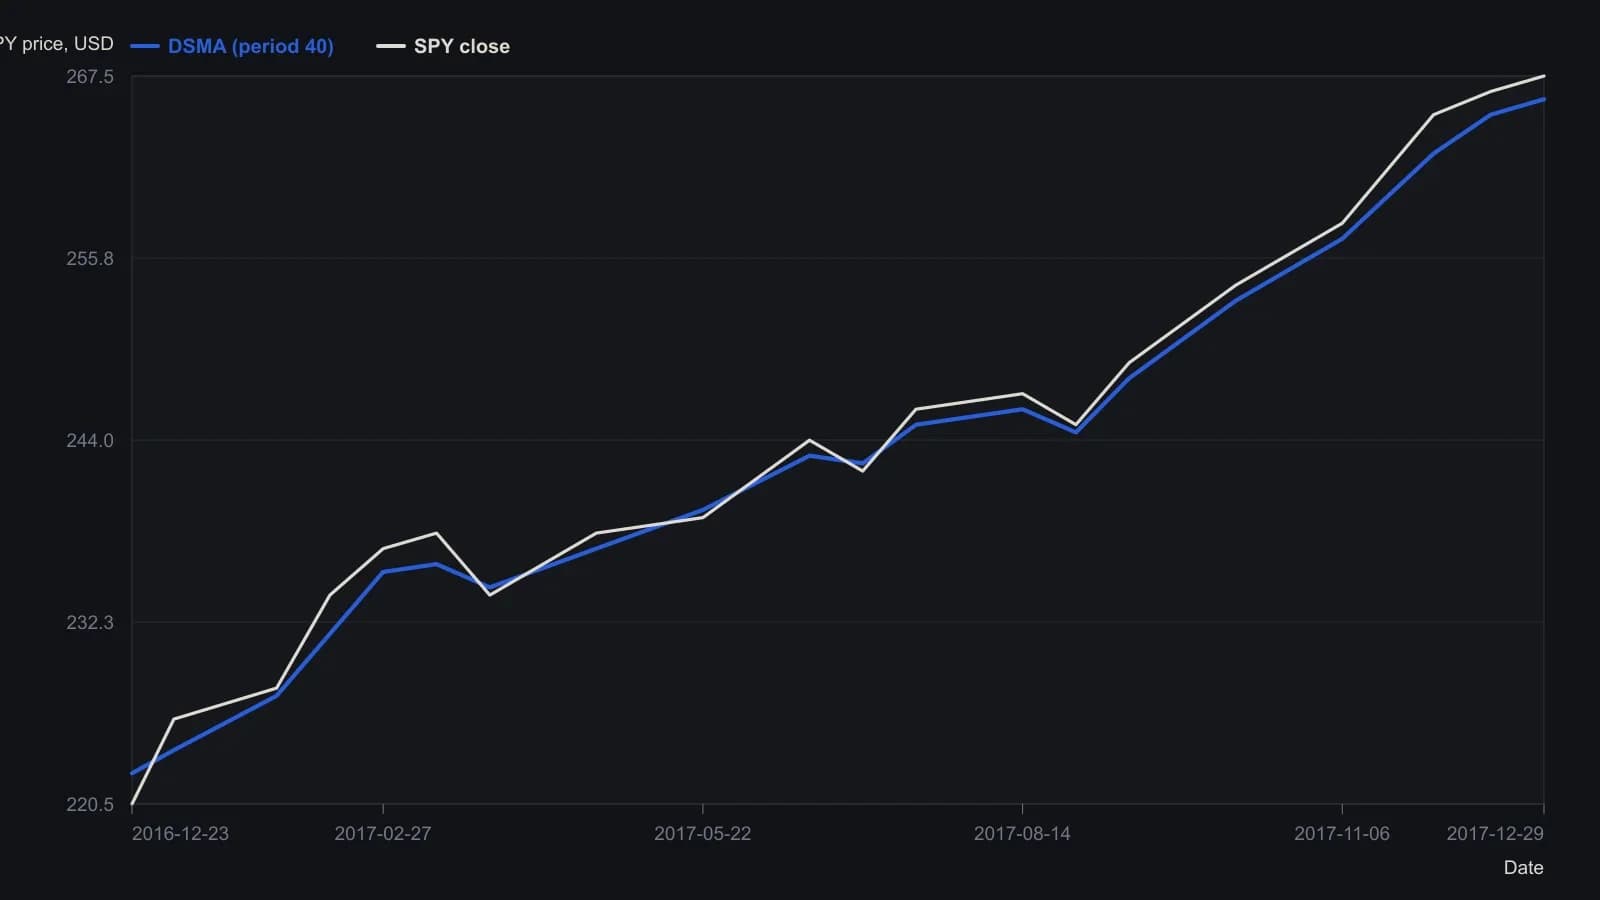
Период равен 40 на 256 дневных барах с 23 Dec 2016 по 29 Dec 2017. Коэффициенты суперсглаживателя, напечатанные на листе: a1 0.8008, b1 1.5623, c2 1.5623, c3 -0.6413, c1 0.0790. Внутренние отсчёты приблизительны относительно ценовой сетки с шагом 10 пунктов.
Все разборы дорожки · 39 разборов
- 1982Три ворота на шорте по свиным тушам 1982 года
- 1982Безмасштабное построение Commodity Channel Index
- 1986Построение индекса товарного канала и регрессионного ценового канала
- 1987Построение масштабированных OHLC-матриц для оверлеев исследований
- 1987Построение индекса товарного канала, индекса среднего направленного движения и индекса относительной силы на общей циклической шкале
- 1992Одиннадцатибаровый индекс товарного канала из типичной цены и среднего отклонения
- 1992Оценка правил Breakout и диапазона для Commodity Channel Index
- 1992Оценка правил пробоя и CCI как полных механических процедур
- 1993Построение входов стохастика, RSI и CCI для прогнозов
- 1993Вложенные центрированные каналы со шлюзом подтверждения по индексу товарного канала
- 1993Тайминг биржевых опционов как три разделимых часов
- 1994Построение одиннадцатипериодного индекса товарного канала
- 1994Подтверждение разворотов волн Эллиотта каналами и commodity channel index
- 1995Правила полос Commodity Channel Index отстают от тайминга по нулевой линии
- 1995Построение индекса товарного канала из типичной цены
- 1995Поэтапные правила разворота с CCI и каналами средней
- 1995Построение индекса товарного канала от типичной цены до сглаженной нулевой линии
- 2001Тесты читателя для незавершённых осцилляторов lookback
- 2002Построение индекса товарного канала из типичной цены
- 2003Правила входа и выхода по индексу товарного канала с фильтром ширины рынка
- 2003Построение Commodity Channel Index по типичной цене и масштабированному отклонению
- 2003Неглубокий рост при слабом участии — неподтверждённый тренд
- 2003Параметры CCI и RSI по умолчанию как соглашения о масштабировании
- 2003Аудит издержек и капитала торгового движка Commodity Channel Index
- 2003Дивергенция пиков индекса товарного канала как выход после парных паттернов
- 2004Построение Commodity Channel Index по типичной цене
- 2004Построение Commodity Channel Index из типичной цены и среднего отклонения
- 2006Построение пользовательских индикаторов на основе Commodity Channel Index, least squares moving average и входа по правилам
- 2012Подтверждение пробоев и откатов с помощью CCI, ADX и средних
- 2012Наслоение lookback-периодов осциллятора в мозаику тепловой карты
- 2013Построение консенсусного и нормализованного по волатильности оценочного осциллятора
- 2013Walk-forward оценка системы с commodity channel index и chandelier exit
- 2014Двойные детрендовые осцилляторы и двойные каналы полос Боллинджера
- 2014Построение трендового фильтра на RSI, CCI и скользящей средней
- 2014Dual RSI, скользящая средняя и CCI как стек подтверждения
- 2017Построение фильтров пересечения двух средних и канального индекса
- 2018Рассматривайте CAM как слой классификации, прежде чем подтверждение станет входом
- 2018Метки четырёх состояний наклона, отфильтрованные скользящей средней и индексом товарного канала
- 2018Построение Deviation-Scaled Moving Average из двухбарной разности