1992выпуск C121-8
Параметры lookback-периода и производной импульса TRIX
TRIX применяет тройное экспоненциальное сглаживание к ряду цен закрытия, а затем считывает изменение этого сглаживания от периода к периоду как отфильтрованный тренд. Эта архивная статья сохраняет lookback-период как отсечку циклов и трактует выбор между пересечением скользящей средней и импульсом TRIX как отдельный контроль тайминга; оба удерживаются внутри одной системной оптимизации и форвард-окна.
- Две конструкции TRIX применяют тройное экспоненциальное сглаживание к ценам закрытия, а затем берут либо процентное изменение от периода к периоду, либо масштабированную однопериодную разность сглаженного логарифма. Их описывают как дающие почти идентичные кривые.
- Lookback-период — это длина экспоненциальной средней, которая задаёт, какие более короткие циклы осциллятор должен игнорировать; это показано на настройке в 14 периодов.
- Импульсная стратегия может срабатывать на пересечении TRIX с 3-периодной скользящей средней либо на разворотах импульса TRIX относительно 3-периодной простой средней, пока эта разность остаётся по противоположную сторону от нуля.
- Системная оптимизация перебирала длину TRIX от 5 до 21 с шагом 4 для обоих правил. Затем форвард-окно по четырём проиллюстрированным бумагам использовалось для сравнения числа сигналов, их характера и характера ряда.
Две конструкции одной и той же кривой
TRIX — это трижды сглаженная экспоненциальная средняя упорядоченного ценового ряда, изменение которой от периода к периоду считывается как осциллятор отфильтрованного тренда.
Одна конструкция применяет три последовательные экспоненциальные средние к ряду цен закрытия, а затем берёт процентное изменение итогового сглаживания от периода к периоду.
Вторая конструкция берёт однопериодную разность трижды экспоненциально сглаженного логарифма цен закрытия и масштабирует эту разность на 10000 для отображения. Две конструкции описываются как дающие почти идентичные кривые.
Lookback-период как отсечка циклов
Каждая дополнительная экспоненциальная средняя сильнее гасит короткие колебания. Тройное экспоненциальное сглаживание предназначено для удаления циклов короче выбранной длины средней; это показано на настройке в 14 периодов.
Lookback-период — это как раз длина этой экспоненциальной средней. Он задаёт, какие более короткие циклы осциллятор должен игнорировать.
Положительные значения TRIX трактуются как растущий отфильтрованный тренд, а отрицательные — как падающий отфильтрованный тренд.
Два правила тайминга на одном и том же сглаживании
Одно правило импульсной стратегии срабатывает, когда TRIX пересекает 3-периодную скользящую среднюю самого себя; это показано на 14-периодном TRIX.
Первая разность TRIX — это импульс TRIX, трактуемый как вторая производная трижды сглаженной средней. Пики этого ряда отмечают замедление отфильтрованного тренда.
Одно закодированное правило берёт развороты этой разности относительно 3-периодной простой средней, пока разность всё ещё находится по противоположную сторону от нуля. В этом правиле противоположная сторона от нуля — это уровень сигнала, которому разворот всё ещё должен удовлетворять.
Пересечение TRIX со скользящей средней описывается как запаздывающее относительно разворотов на два-пять сессий. Развороты первой разности в проиллюстрированных сравнениях приходили раньше, в некоторых случаях примерно на неделю.
Один поиск и форвард-окно
Системная оптимизация перебирала длину TRIX от 5 до 21 с шагом 4 и для правила пересечения, и для правила первой разности. Lookback остаётся внутри одной процедуры входа и выхода.
После in-sample оптимизации четыре проиллюстрированные бумаги проверялись в более позднем окне. Это форвард-окно дало сходное число и характер сигналов, что предлагается как довод в пользу того, что характер осциллятора ряда может сохраняться.
Те же правила осциллятора описывались как более чисто совпадающие с разворотами на циклическом ряде, чем на более устойчиво трендовом ряде. Характер ряда — это склонность одного рыночного ряда оставаться более циклическим или более трендовым на соседних выборках.
Цена Apple Computer в окнах бэктеста и форвард-теста TRIX
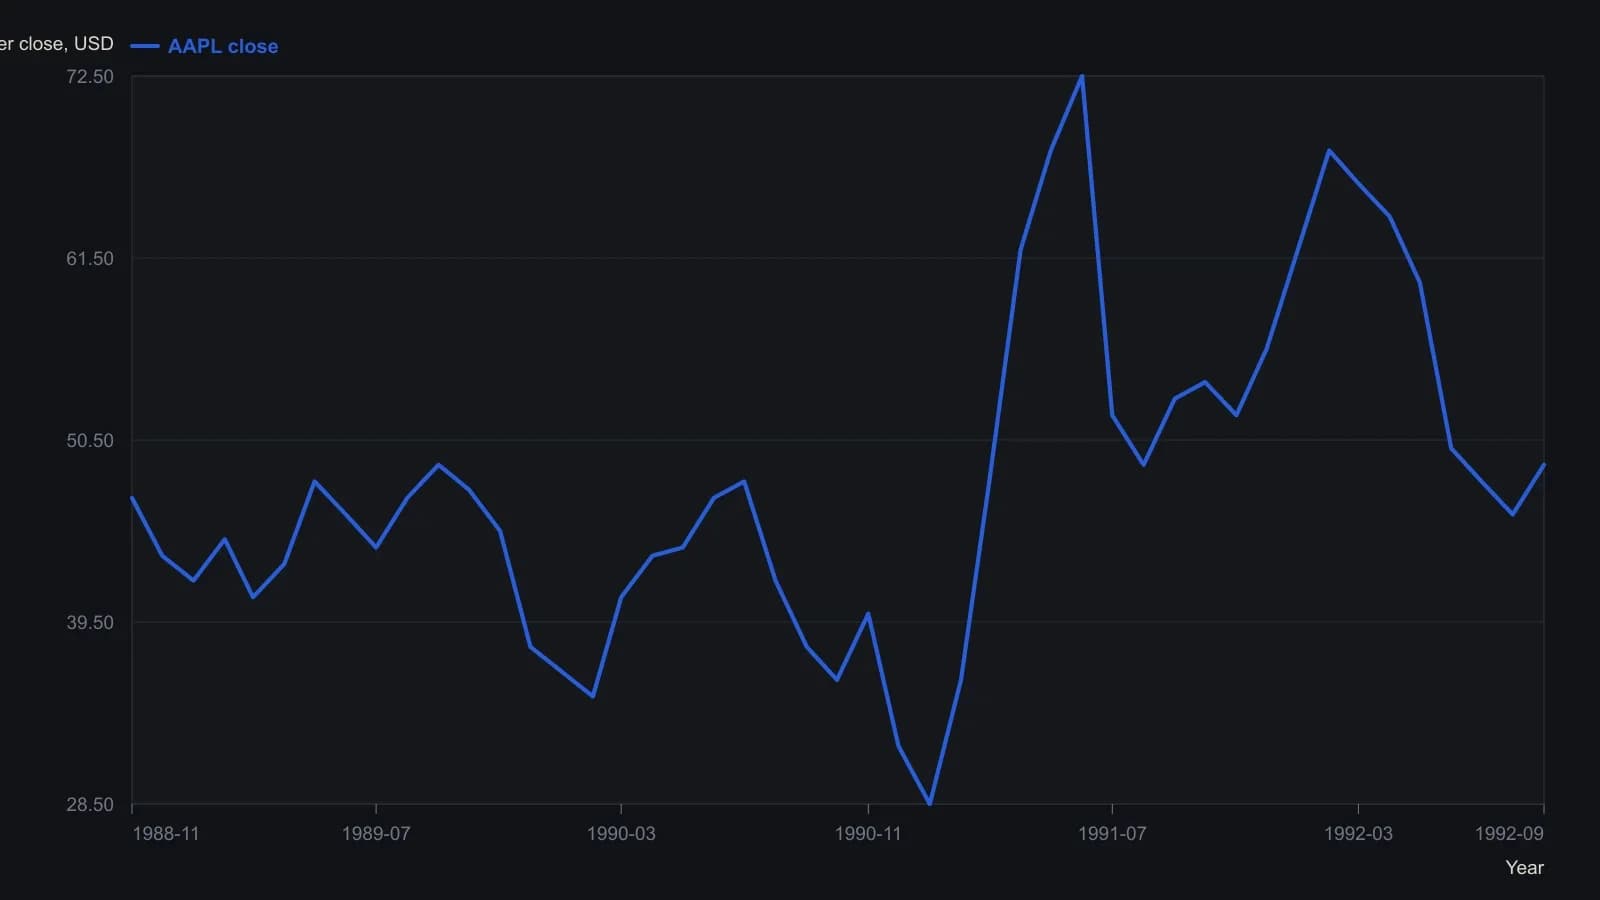
Значения — приблизительные недельные закрытия, оцифрованные с печатного растра; цены округлены до ближайших полдоллара — это предельная детализация, которую выдерживает скан. Столбики объёма и верхняя панель импульса TRIX не переносились.
Все разборы дорожки · 15 разборов
- 1984Построение TRIX от частоты среза к одной общей альфе
- 1988Изолируйте вложенные формулы, прежде чем оценивать сигналы
- 1992Построение TRIX из тройного экспоненциального сглаживания
- 1992Конструирование осциллятора TRIX из дневных снижений
- 1992Предторговый чеклист, который остаётся вне рынка, пока недельная поддержка и TRIX не согласуются
- 1992Построение TRIX как тройно сглаженного моментума лог-цены
- 1992Построение входов по пересечению и импульсу TRIX на сетке периодов
- 1992Параметры lookback-периода и производной импульса TRIX
- 1994Инициализация TEMA и DEMA регрессией временного тренда
- 1997Построение осциллятора TRIX из тройного сглаживания
- 2002Построение TRIX от тройного сглаживания к правилам сигнала
- 2002Зафиксируйте конструкцию TRIX, прежде чем читать пересечение нулевой линии
- 2003Построение TRIX из вложенных экспоненциальных средних
- 2004Соберите окна входа, выхода и покоя TRIX как один рецепт
- 2004Импульс TRIX и фундаментальные оверлеи для среднесрочного отбора акций