1994выпуск C011-7
Построение Polarized Fractal Efficiency как фильтра пути
Polarized Fractal Efficiency сравнивает чистое движение закрытия по длинной линейке с суммарным путём короткой линейки на одном отрезке и затем присваивает отношению знак по направлению. Конструкция фиксирует завершённую геометрию; редакторское прочтение TradersWeek удерживает её экстремумы как фильтр, пока сопровождение трейлинг-стопом и поздний крюк противоположного цвета не сделают сетап проверяемым.
- Сложенный ценовой путь получает нецелую фрактальную размерность между прямой линией на 1 и плоскостью на 2; её используют, чтобы судить, насколько трендовым или консолидированным был путь.
- Polarized Fractal Efficiency — это чистое движение по длинной линейке, делённое на сумму гипотенуз короткой линейки, со знаком плюс, когда отрезок направлен вниз, и минус, когда отрезок направлен вверх.
- Выберите барный отрезок, затем примените пятипериодную экспоненциальную среднюю для сглаживания знака; десятибарный отрезок предлагается как баланс, потому что задержка равна половине отрезка.
- Показание не прогнозирует. Историческая связка следует за ценой трейлинг-стопом, ставит стоп за свечным крюком и трактует среднюю зону как консолидацию у нулевой линии.
Сначала измерение пути
Сложенному пути присваивается нецелая фрактальная размерность между 1 для прямой линии и 2 для плоскости, и эта оценка используется, чтобы судить, насколько трендовым или консолидированным был ценовой путь.
Измеренная длина береговой линии зависит от размера линейки: более короткая линейка охватывает больше заливов и даёт большую дистанцию, а длина линейки против измеренной длины имеет постоянный наклон на графике log-log.
Редакторское: эти два факта — причина построить меру пути до того, как читать любой осциллятор как торговую подсказку.
Две гипотенузы на одном отрезке
Polarized Fractal Efficiency — это чистое прямолинейное движение, делённое на извилистый путь от закрытия к закрытию, затем со знаком плюс, когда отрезок направлен вниз, и минус, когда отрезок направлен вверх.
Каждый шаг от закрытия к закрытию — короткая линейка: гипотенуза, равная квадратному корню из квадратов сторон. Эти длины суммируются в путь A. Путь B — длинная линейка, единственная гипотенуза от первого закрытия к последнему на том же отрезке. В разобранном примере при B равном 9 и A равном 25 эффективность составляет 36%.
Отрезок и сглаживание знака
Использование осциллятора требует выбрать барный отрезок и применить пятипериодную экспоненциальную скользящую среднюю, чтобы приглушить шум смены знака. Десятибарный отрезок предлагается как баланс, потому что задержка равна половине отрезка.
Потолки, фиксация и нулевая линия
На проиллюстрированном графике фондового индекса показание обычно упиралось примерно в 43% в любую сторону — потолок, который также отмечали и для других фондовых индексов, тогда как у других акций и товаров наблюдались иные, но всё же присутствующие максимумы.
Смены направления показания часто бывают плавными, но значение может отскакивать или осциллировать вокруг нуля. Эта средняя зона трактуется как консолидация у нулевой линии, область сбалансированных спроса и предложения.
После того как показание на проиллюстрированном индексе проходило 66%, оно часто прыгало к 80% и оставалось эффективным. Этот отрезок — фиксация эффективности. Непосредственно перед окончанием такого отрезка часто печатался поздний максимизирующий свечной крюк в виде высоких свечей противоположного цвета, поэтому показание может фильтровать свечные модели.
OEX: 10-дневная поляризованная фрактальная эффективность
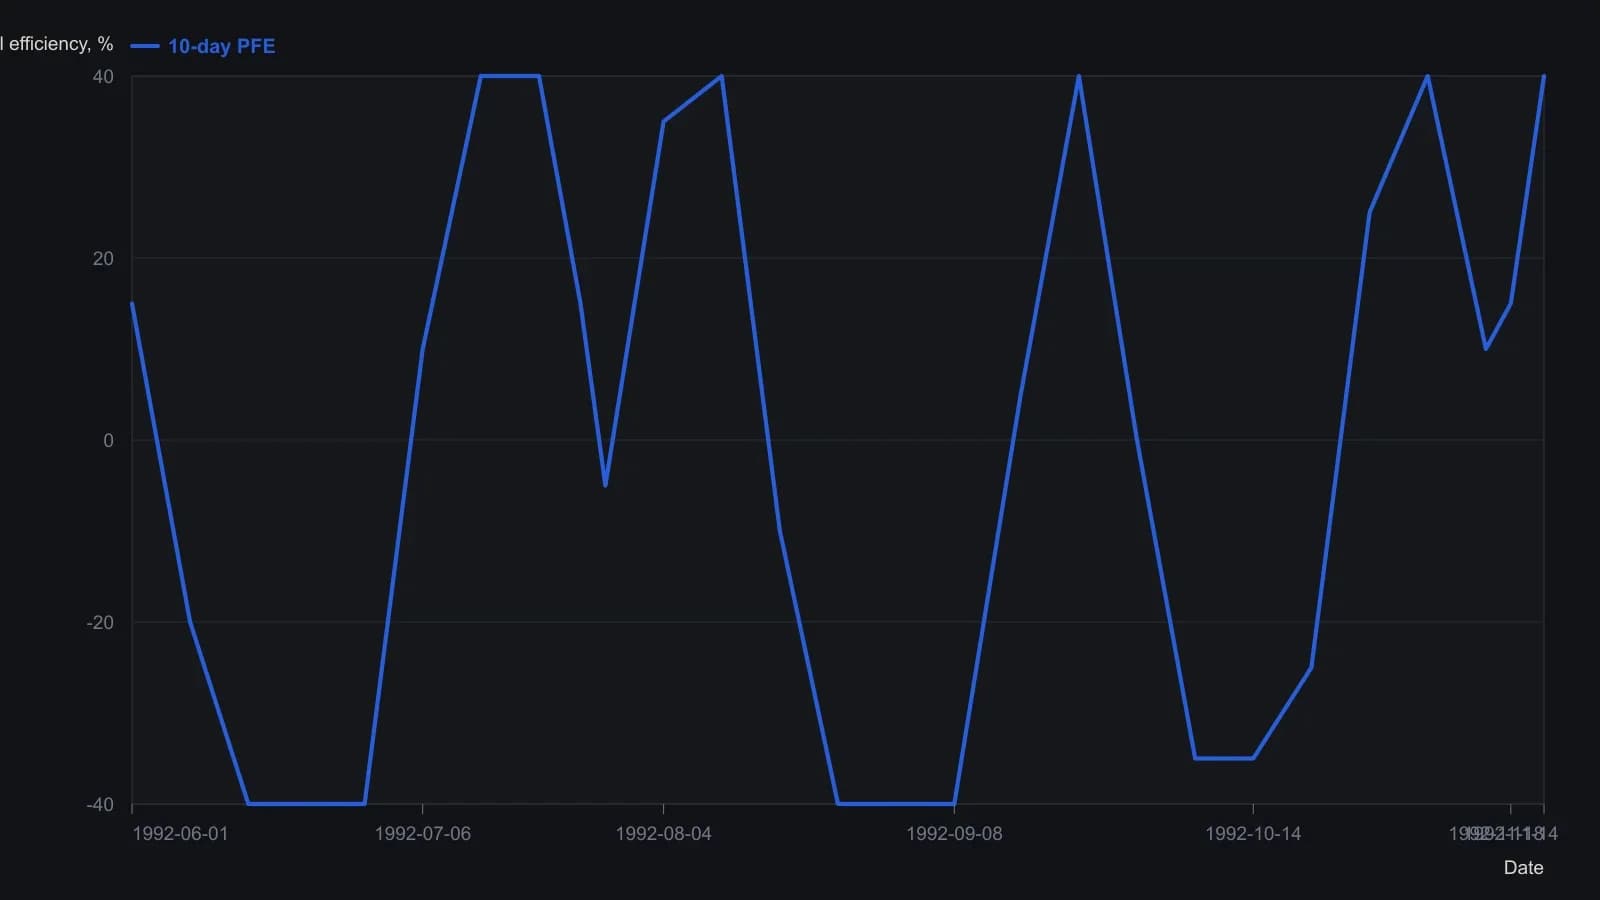
Ханнула зафиксировал период в 10 дневных баров и сгладил знаковое отношение пятипериодной экспоненциальной скользящей средней, чтобы смена знака на разворотах не осыпала ряд шумом. Он указывал типичный потолок фондового индекса около 43 процентов; подписи на этом рисунке стоят на 40 процентах. Его более позднее замечание, что осциллятор может скакнуть с 66 до 80 процентов, не является второй шкалой на этом графике и не оцифровывалось.
Оставляйте конструкцию фильтром
Историческая связка — следовать за ценой сопровождением трейлинг-стопом, поставить стоп за экстремумом крюка, удерживать позицию через чистый переход через ноль до максимальной эффективности противоположной стороны и выходить, если цена консолидируется у нуля.
Редакторское: оставляйте Polarized Fractal Efficiency в роли фильтра. Его экстремумы становятся проверяемым сетапом только когда трейлинг-стоп ограничивает сопровождение, а поздняя свеча противоположного цвета отмечает крюк.
Все разборы дорожки · 7 разборов
- 1992Построение фрактальных шаблонов по последовательным изменениям индекса
- 1994Построение Polarized Fractal Efficiency как фильтра пути
- 2002Долгая память, режимы и пределы моделей колоколообразной кривой
- 2003Построение индекса фрактальной размерности
- 2005Построение адаптивной скользящей средней по фрактальной размерности
- 2007Построение фильтра режима по фрактальной размерности
- 2015Построение фрактальных свингов как атомов support-resistance