1990выпуск C031-6
Построение скользящей средней, скорректированной по объёму
Временная скользящая средняя присваивает каждой сессии одно ценовое наблюдение — независимо от того, была ли активность низкой или высокой. Средняя, скорректированная по объёму, размещает середину сессии на объёмных инкрементах, так что пара быстрой и медленной средних усредняет оборот, а не календарные дни.
- Временная скользящая средняя присваивает каждой сессии одинаковый вес одного ценового наблюдения — независимо от того, была ли активность в этой сессии низкой или высокой.
- Средняя, скорректированная по объёму, размещает середину сессии один раз на каждый объёмный инкремент, который занимает сессия, а затем усредняет эти размещения по выбранному числу инкрементов, а не по выбранному числу дней.
- 8-объёмная средняя используется как быстрый указатель текущей цены, а 55-объёмная средняя — как более медленный ориентир; пересечения двух средних отмечают предполагаемые изменения характера.
- Боксы с высоким объёмом могут затормозить более быструю среднюю или быстро её подтянуть, поэтому пересечение скользящих средних может стать видимым раньше или позже, чем при равном дневном взвешивании.
Равный вес по сессиям
Скользящая средняя — это сглаживатель, который усредняет упорядоченные ценовые наблюдения на заданном lookback, чтобы более короткие колебания отошли на второй план, а получившуюся траекторию можно было сравнить с последующими наблюдениями. Во временной форме этого сглаживателя каждая сессия получает одинаковый вес одного ценового наблюдения — независимо от того, была ли активность в этой сессии низкой или высокой.
Пересечения двух скользящих средних с разными параметрами представлены как кандидатные сигналы точек разворота. Пересечение скользящих средних — это предполагаемый маркер точки разворота, который образуется, когда более быстрая и более медленная средние меняют порядок. Оно используется как условие на графике для проверки, а не как полное правило принятия решений.
Боксы Equivolume
Конструкция Equivolume изображает каждую сессию как бокс Equivolume: прямоугольник, высота которого равна диапазону high-low, а ширина — объёму этой сессии. Тогда равные горизонтальные расстояния соответствуют сопоставимому обороту, а не сопоставимому прошедшему времени.
Объёмный инкремент — это выбранная единица оборота, которая задаёт размер сессии по горизонтальной оси и определяет, сколько раз середина этой сессии входит в среднюю.
Размещение середины сессии
Середина сессии — это high сессии плюс low сессии, делённые на два. Это ценовое значение, которое размещается в средней, скорректированной по объёму.
Средняя, скорректированная по объёму, — это скользящая средняя, чей lookback считается в объёмных инкрементах, а середина каждой сессии размещается один раз на каждый инкремент, который занимает сессия. Эти размещения середин затем усредняются по выбранному числу объёмных инкрементов, а не по выбранному числу дней.
При инкременте в 100,000 акций сессия на 97,500 акций даёт одно размещение середины, а сессия на 454,300 акций — пять.
Lookback в 20 объёмов или 55 объёмов не имеет фиксированной календарной длины, потому что объём и время не взаимозаменяемы.
Быстрая и медленная объёмные средние
8-объёмная средняя используется как быстрый указатель текущей цены, а 55-объёмная средняя — как более медленный ориентир. Пересечения двух средних используются, чтобы отмечать предполагаемые изменения характера.
Боксы с высоким объёмом могут затормозить более быструю среднюю или быстро её подтянуть, поэтому пересечение может стать видимым раньше или позже, чем при равном дневном взвешивании.
Вспомогательный объёмно-ценовой контекст
Объёмно-ценовой анализ читает значимость сессии по сочетанию диапазона и оборота, включая ширину бокса, компактные широкие сессии и расширяющуюся или сужающуюся активность вокруг средних.
Широкие компактные сессии, сужающийся объём, расширяющийся диапазон и разрыв между двумя средними рассматриваются как вспомогательный объёмно-ценовой контекст, а не как полная система принятия решений.
Объёмно-скорректированные средние занесённых середин сессий
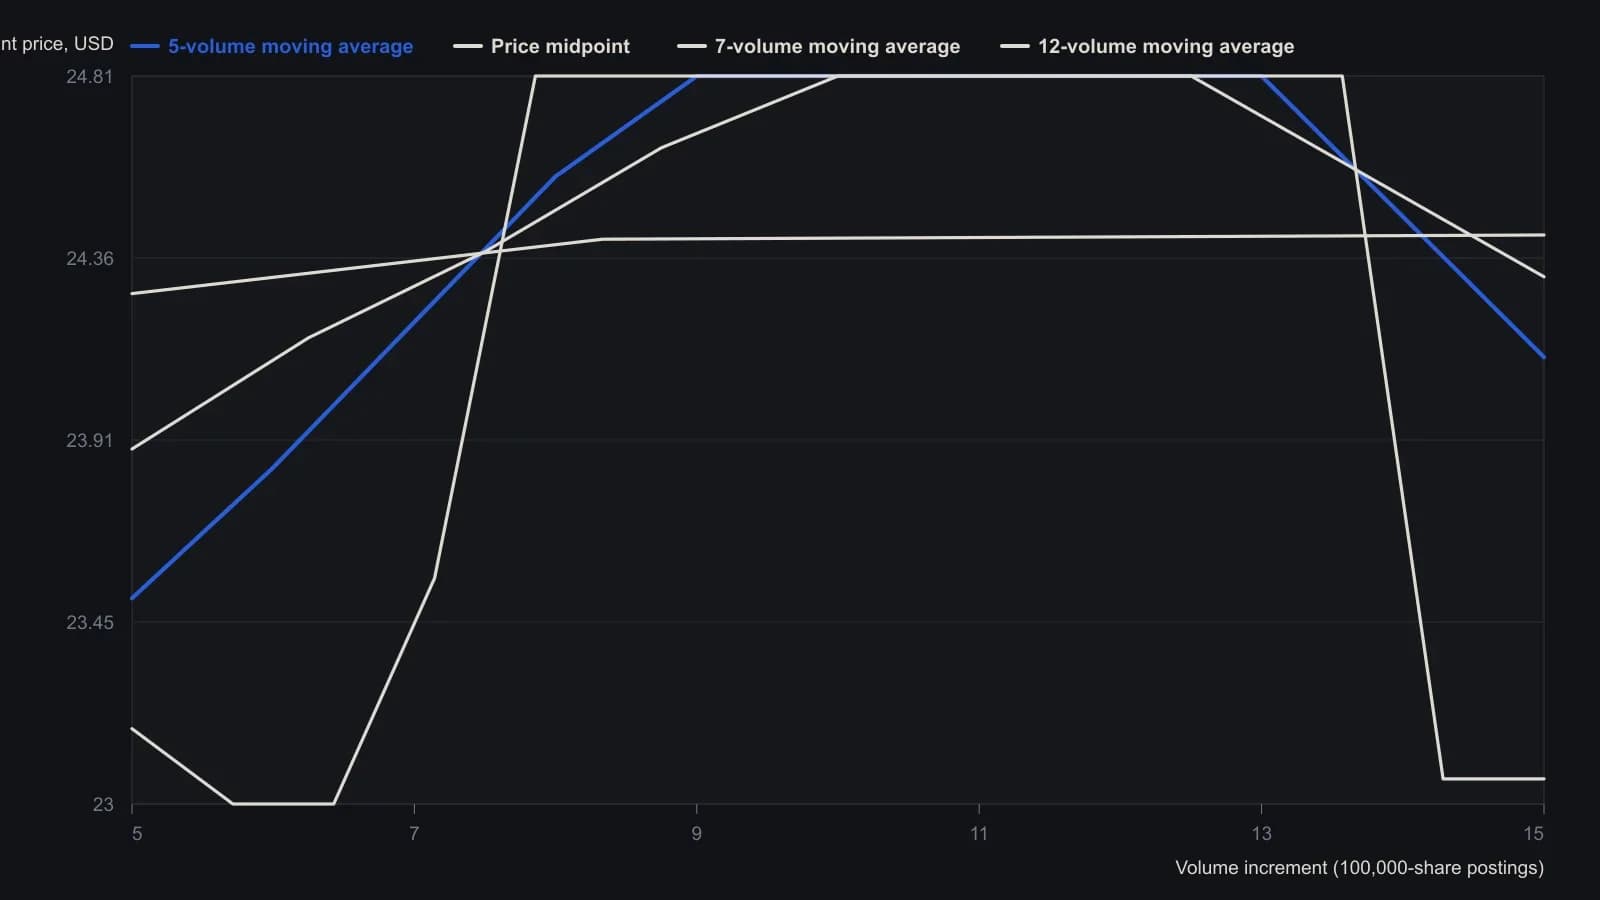
Каждая сессия заносится один раз на каждые 100,000 акций или на любую долю этого шага. 5-, 7- и 12-объёмные средние — простые средние предыдущих 5, 7 и 12 занесений середины, а не календарных дней.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover