2020выпуск C0150-56
Наклон convolution, построенный из вложенной линейной регрессии
Ряд наклона можно перестроить, вложив проекцию линейной регрессии на один бар вперёд во вторую, более короткую регрессию. Второй период берётся из первого окна, что сохраняет одну и ту же семью индикаторов согласованной между платформами.
- Шаг проекции — это значение линейной регрессии выбранного ценового ряда на заданной пользователем длине, вычисленное на один бар вперёд.
- Длина convolution — это целая часть квадратного корня из первого периода, а не отдельно выбранное окно.
- Отображаемый наклон — это наклон линейной регрессии ряда проекции на той же укороченной длине.
- Листинги платформ добавляют полосу неопределённости, ряд ускорения и экспериментальные тесты входа и выхода, но не формируют полный набор правил.
Что делает вложенная пара
Эта архивная статья показывает, как ряд наклона строится вложением одного шага линейной регрессии внутрь другого. Первый шаг даёт проекцию выбранного ценового ряда на один бар вперёд. Второй шаг подгоняет более короткую линейную регрессию к этому ряду проекции.
Как формируется проекция
Шаг проекции, в этой статье называемый leavitt-projection, определяется как значение линейной регрессии выбранного ценового ряда на заданной пользователем длине, вычисленное на один бар вперёд. Линейная регрессия здесь означает подогнанную прямую через упорядоченный период цен, которая даёт спрогнозированное следующее значение и наклон.
Как выбирается укороченный период
Второй период — это не отдельно выбранное окно. Длина convolution — это целая часть квадратного корня из первого периода. В этой конструкции этот более короткий период является окном скользящего среднего, применяемым к ряду проекции.
Ряд convolution и отображаемый наклон
Ряд convolution, здесь называемый leavitt-convolution, — это второе значение линейной регрессии ряда проекции на этой укороченной длине, снова вычисленное на один бар вперёд. Отображаемый ряд наклона, называемый leavitt-convolution-slope, — это наклон линейной регрессии ряда проекции на той же укороченной длине.
Как один листинг рисует наклон
Опубликованный листинг TradeStation использует close как цену по умолчанию, длину 61 и полосу неопределённости 0.2. Полоса неопределённости — это небольшой симметричный порог вокруг нуля, используемый только чтобы затенить зону нерешительности на графике наклона. Этот листинг окрашивает гистограмму наклона в зависимости от того, выше или ниже предыдущего бара последнее значение.
Где встречается та же конструкция
Та же конструкция показана как графическое исследование на 15-минутном фьючерсе на фондовый индекс, дневной акции и 30-минутном энергетическом фьючерсе.
Экспериментальные правила и сопутствующий ряд ускорения
Один листинг платформы отмечает, что исходная статья не даёт полных системных правил. Затем этот листинг определяет экспериментальный длинный вход, когда и наклон convolution, и его однобаровое изменение выше нуля. Тот же экспериментальный выход ждёт, пока наклон convolution не сформирует максимум за 20 баров и однобаровое изменение наклона затем не станет отрицательным. Однобаровая разность наклона convolution отображается как сопутствующий ряд ускорения, в этой статье называемый lc-acceleration, как минимум в одном вендорском листинге. Этот сопутствующий ряд используется как детектор смены знака.
Более поздние листинги пары проекции и convolution
Два более поздних листинга строят пару проекции и convolution на одном и том же фонде широкого рынка с первой длиной 100 баров. В одной из этих сред два исследования должны находиться в отдельных файлах.
Проекция и свёртка Leavitt на SPY
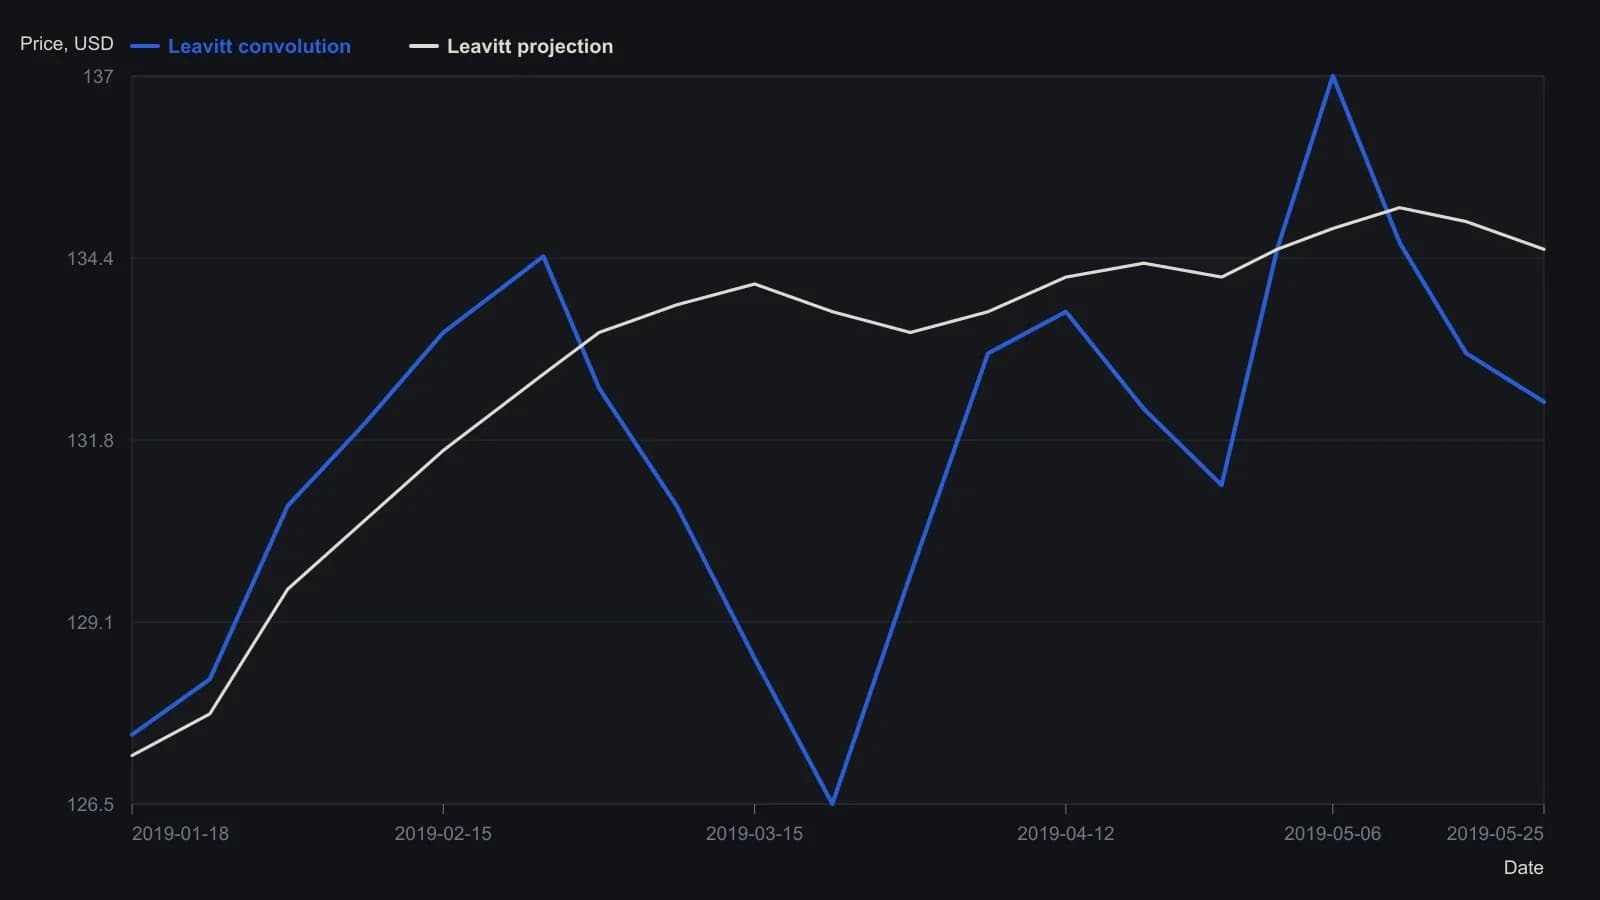
Рис. 9 фиксирует длину на 100 барах, поэтому окно свёртки равно floor(sqrt(100)) = 10. На рисунке подписаны месяцы февраль–май, год и интервал сессии не указаны; значения по оси y приблизительны и сняты с растра.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии