1992выпуск C121-2
Построение линий быстрого и медленного стохастического осциллятора
Стохастический осциллятор показывает, где последнее закрытие находится внутри выбранного пользователем окна максимума и минимума. Percent K — это несглаженное отношение, масштабированное на 100. Percent D сглаживает те же числитель и знаменатель по последним трём значениям. Медленный стохастик переименовывает эту сопутствующую линию и применяет ещё одну трёхсессионную скользящую среднюю.
- Стохастический осциллятор измеряет, где последнее закрытие находится внутри выбранного пользователем диапазона максимума и минимума, а не рассматривает закрытие как самостоятельный уровень.
- Percent K — это закрытие минус минимум окна, делённое на максимум окна минус минимум окна, затем масштабированное на 100, с окном lookback, выбранным пользователем.
- Percent D суммирует последние три числителя Percent K, делит на последние три знаменателя Percent K и масштабирует это отношение на 100.
- Медленный стохастик переименовывает уже сглаженную сопутствующую линию в медленный Percent K и применяет трёхсессионную скользящую среднюю, чтобы получить новый Percent D.
Закрытие внутри выбранного диапазона
Стохастический осциллятор измеряет, где последнее закрытие находится внутри выбранного пользователем диапазона максимума и минимума, а не рассматривает закрытие как самостоятельный уровень. Это двухлинейная конструкция, которая помещает последнее закрытие внутрь выбранного пользователем окна максимума и минимума и сообщает эту позицию на масштабированной шкале.
Percent K и окно lookback
Percent K — это несглаженное значение, сформированное из закрытия, минимума окна и максимума окна. Это закрытие минус минимум окна, делённое на максимум окна минус минимум окна, затем масштабированное на 100.
Окно lookback — это число сессий, используемое для поиска наивысшего максимума и наинизшего минимума, которые задают диапазон. Длина lookback, которая определяет максимум окна и минимум окна, выбирается пользователем. Окно из десяти сессий — разобранный пример.
Percent D как сопутствующая линия
Percent D — это сопутствующая линия, которая сглаживает те же ряды числителя и знаменателя на коротком дополнительном окне. Вторая линия формируется суммированием последних трёх числителей Percent K, делением на последние три знаменателя Percent K и масштабированием отношения на 100.
Реконструкция на рабочем листе
Реконструкция на рабочем листе сначала выделяет максимум окна и минимум окна, затем строит числитель как закрытие минус минимум окна и знаменатель как максимум окна минус минимум окна. Эти две части — входы, которые Percent K масштабирует на 100, и это те же ряды числителя и знаменателя, которые Percent D суммирует по последним трём значениям.
10-периодный %K и 3-периодный %D из рабочего листа
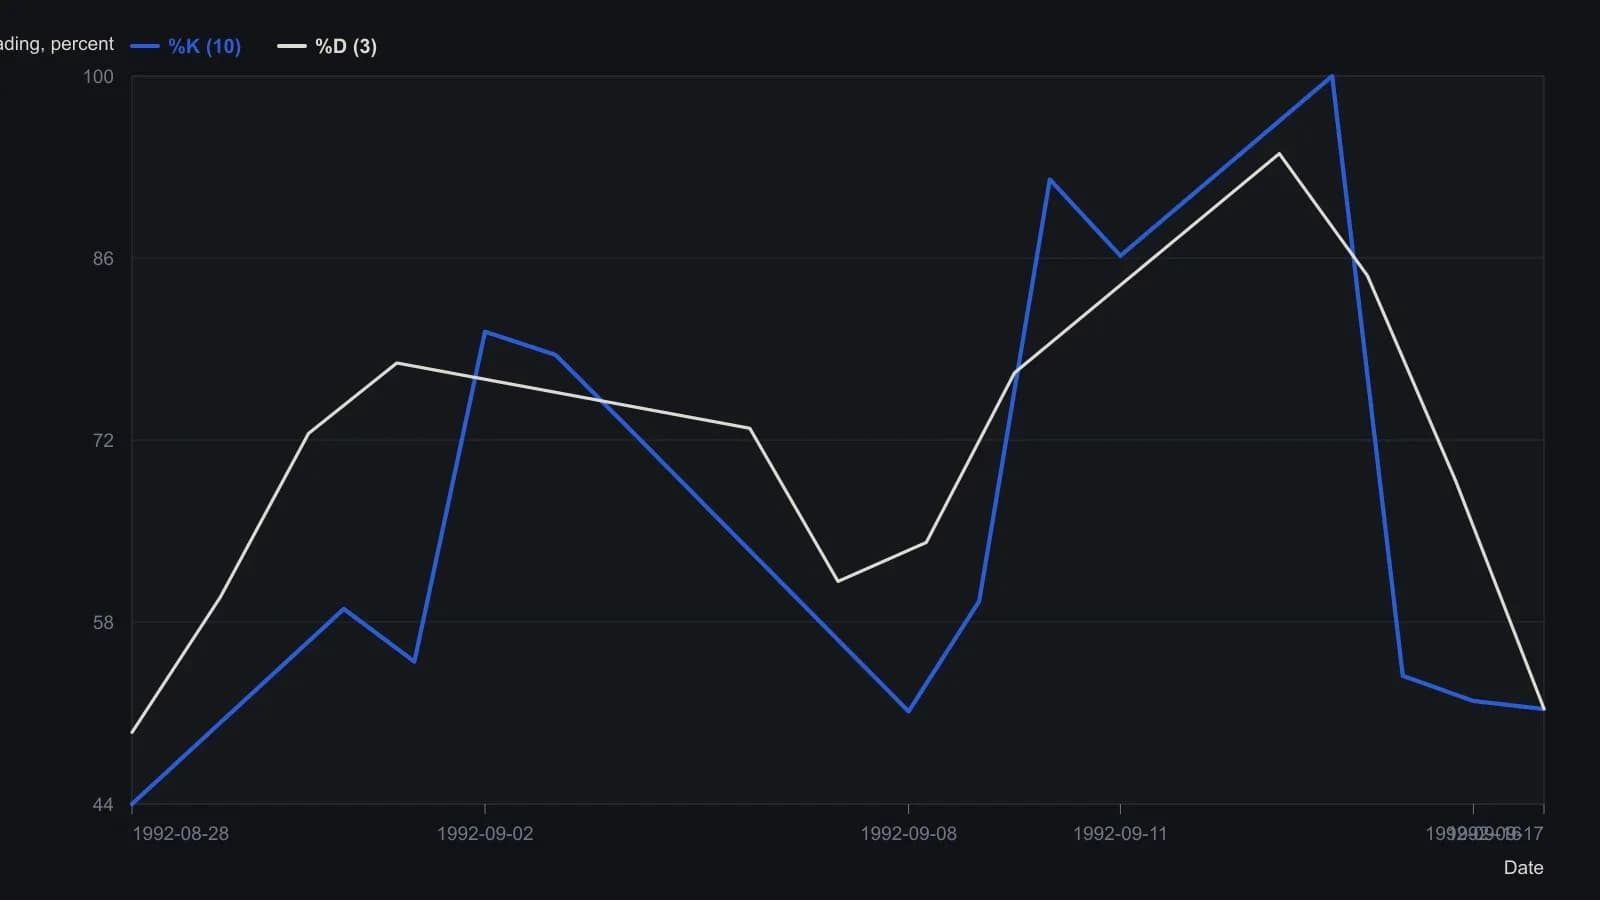
Период обзора n=10 для окна максимум–минимум; %D использует трёхсессионную сумму числителя и знаменателя %K. У первых девяти дат нет значений осциллятора, потому что 10-дневное окно ещё не заполнено; %D начинается на одну сессию позже первого %K.
Переименование в медленный стохастик
Медленный стохастик — это вариант, который рассматривает уже сглаженную сопутствующую линию как новую сырую линию и затем применяет ещё один проход скользящей средней. Медленная форма сохраняет те же входы: она переименовывает уже сглаженную сопутствующую линию в медленный Percent K и затем применяет трёхсессионную скользящую среднюю, чтобы получить новый Percent D.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера