2016выпуск C0918-19
Недельный inflation-ratio crossover для сырьевых режимов
Недельное сравнение короткой и длинной скользящих средних на inflation-expectation ratio строится как рыночная метка инфляции и затем читается только как межрыночный контекст того, как энергоносители, золото и доллар обычно группируются.
- Сырьевые товары рассматриваются как повседневные производственные ресурсы, поэтому показатели инфляции описываются как движущиеся в тесной связи с ценами на продовольствие и энергоносители.
- Официальные индексы потребительских цен характеризуются как запаздывающие; inflation-expectation ratio инфляционно-защищённых Treasuries к Treasuries сопоставимого срока погашения предлагается как рыночный индикатор.
- Nine-by-thirty-six weekly crossover даёт дезинфляционное показание, когда короткая средняя остаётся ниже длинной, и показание растущей инфляции, когда короткая средняя пересекает длинную сверху.
- То же недельное пересечение используется как межрыночный инфляционный контекст вместе с commodity-dollar inverse, а не как самостоятельный сигнал по одному сырьевому товару.
Повседневные ресурсы и показатели инфляции
Сырьевые товары рассматриваются как повседневные производственные ресурсы, поэтому показатели инфляции описываются как движущиеся в тесной связи с ценами на продовольствие и энергоносители.
Официальные индексы потребительских цен характеризуются как запаздывающие. Вместо них как рыночный индикатор инфляционных ожиданий предлагается отношение инфляционно-защищённых Treasuries к Treasuries сопоставимого срока погашения. Эта относительная сила и есть inflation-expectation ratio.
Рост отношения инфляционно-защищённых Treasuries к номинальным Treasuries интерпретируется как ожидание инвесторами более высокой будущей инфляции.
Один график основных факторов инфляции в США
Конструкция проверяется размещением нефти, доллара США, золота и inflation-expectation ratio на одном графике основных факторов инфляции в США начиная с начала 2007.
На этом графике энергоносители, золото и inflation-expectation ratio выглядят движущимися совместно. Доллар движется обратно, потому что сырьевые товары обычно номинированы в долларах. Этот противоположный путь и есть commodity-dollar inverse: цены на сырьё и доллар обычно движутся в противоположных направлениях.
Nine-by-thirty-six weekly crossover
Система задаётся на недельном графике как соотношение девятинедельной (45-day) скользящей средней и 36-недельной (180-day) скользящей средней inflation-expectation ratio. Это сравнение и есть nine-by-thirty-six weekly crossover.
Короткая средняя ниже длинной — это дезинфляционное показание, оно помечается как expected disinflation. Пересечение короткой средней выше длинной — это показание растущей инфляции, оно помечается как rising inflation expectations.
Пересечения за предыдущее десятилетие
Три цикла инфляционных ожиданий за предыдущее десятилетие отмечены этими пересечениями. Один из них — снижение 2007 to 2008. Восходящее пересечение June 2009 задало в основном более высокие ожидания through 2013, за исключением трёхмесячного нисходящего пересечения в 2010. Нисходящее пересечение early-2013 последовало за объявлением о перспективе ужесточения денежно-кредитной политики.
Межрыночный инфляционный контекст
То же недельное пересечение используется как межрыночный инфляционный контекст. Метка инфляции с рынка облигаций читается вместе с условиями по доллару, энергоносителям и золоту, а не применяется для прогноза одного сырьевого товара в изоляции.
Нисходящий режим кризисного периода сопоставляется со сдвигом от сырьевых позиций в сторону доллара. Нисходящее пересечение 2013 сопоставляется с последующей слабостью энергоносителей, драгоценных металлов и сельскохозяйственной продукции, а также с более сильным долларом.
Недельное соотношение TIP/IEI: девяти- против 36-недельной скользящей средней
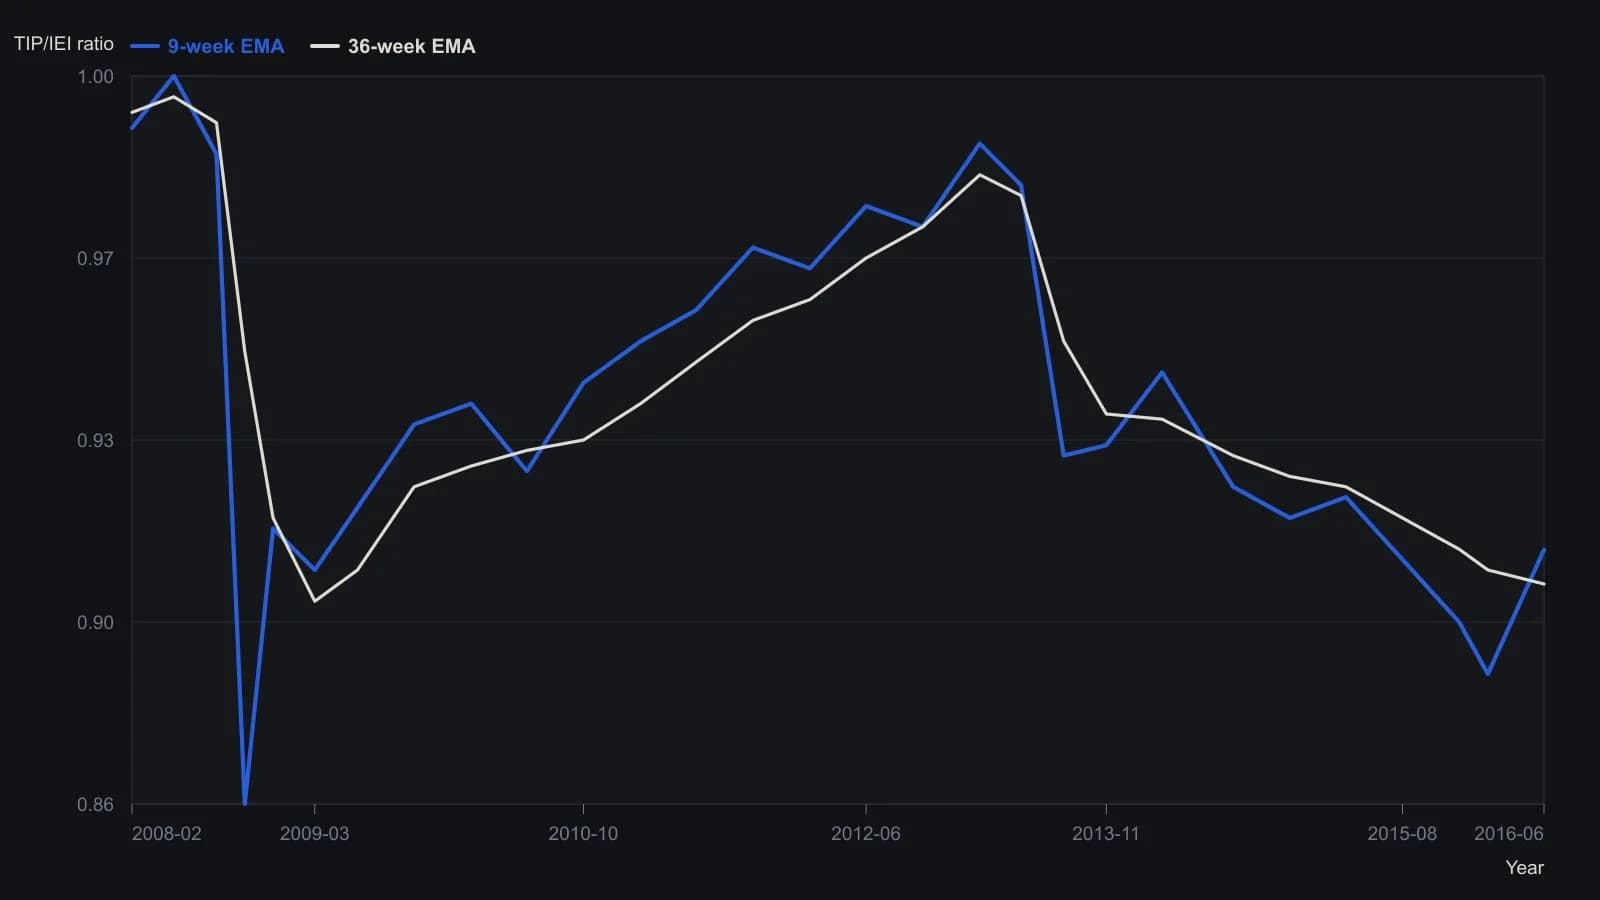
Источник использует экспоненциальные скользящие средние недельных закрытий (9-недельная / 45-дневная и 36-недельная / 180-дневная). Значения внутри выборки — приблизительные визуальные отсчёты с растра, а не таблица.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover