1992выпуск C081-10
Заполняемость режима и тесты на разделенных выборках для пересечений средних
24-летняя недельная история крупного промышленного индекса была оценена в двух смежных 12-летних окнах: каждая позиция по пересечению средних удерживалась до противоположного пересечения. Редакторское прочтение: трактовать пересечение как многонедельную метку режима и принимать фильтр как оцененный базис только если эти два окна согласуются.
- Заполняемость режима учитывает каждую неделю, проведенную в бычьей или медвежьей позиции после пересечения скользящих средних, а не только неделю, когда линии встречаются.
- Каждая занятая неделя считалась направленным попаданием, если позднее цена росла после позиции short-over-long или падала после позиции short-under-long, на горизонтах 1, 5, 13, 26 и 52 недели вперед.
- Закрытие против 4-недельной экспоненциальной средней давало примерно равные шансы на следующей неделе в обоих 12-летних окнах.
- Редакторское прочтение: пара 13-versus-26 имела лучший средний направленный счет на ближних горизонтах, но два окна разделенной выборки не подтвердили друг друга, поэтому эта пара не является принятым оцененным базисом.
Два смежных недельных окна
24-летняя недельная история крупного промышленного индекса была оценена в двух смежных 12-летних окнах, 1968 to 1979 и 1980 to 1991. Окно разделенной выборки делит эту длинную недельную историю на два последовательных 12-летних блока, чтобы проверить, повторяется ли направленный результат.
Фильтры сравнивали недельное закрытие с 4-, 13-, 26- и 52-недельными экспоненциальными средними, а также сравнивали эти средние между собой. Скользящая средняя в этой постановке — это lookback-сводка упорядоченных цен, используемая как явный базис для последующих направленных прогнозов на заданном интервале выборки.
Экспоненциальная средняя определялась как предыдущая средняя плюс сглаживающий вес, умноженный на разрыв между последней ценой и этой предыдущей средней, причем вес аппроксимировался как 2/(n+1). Экспоненциальное сглаживание — это такая рекурсивная смесь последней цены с предыдущей средней.
Позиция, которая длится до противоположного пересечения
Пересечение скользящих средних превращает относительное положение более быстрой средней, или цены относительно средней, в бычью или медвежью позицию, которая длится до противоположного пересечения. После бычьего пересечения позиция оставалась бычьей до медвежьего пересечения, поэтому оценивалась каждая промежуточная неделя, а не только неделя пересечения.
Заполняемость режима — это выбор оценивать каждую неделю, проведенную в позиции, а не только неделю, когда линии встречаются, чтобы тест значимости имел достаточно наблюдений.
Направленные попадания на нескольких горизонтах
Каждая занятая неделя оценивалась по тому, двигалась ли позднее цена в сторону выравнивания short-versus-long на 1, 5, 13, 26 и 52 недели вперед. Направленное попадание считает неделю верной, если позднее цена растет после позиции short-over-long или падает после позиции short-under-long.
Тест хи-квадрат помечал результат как вероятно значимый, значимый или высоко значимый, когда случай дал бы его примерно один раз на 20, 100 или 1,000 повторов. Эти полосы хи-квадрат обозначают, насколько редко частота попаданий появилась бы при случае примерно в 20, 100 или 1,000 повторах того же теста.
13-недельная направленная частота попаданий по пересечению скользящих средних DJIA, два 12-летних окна
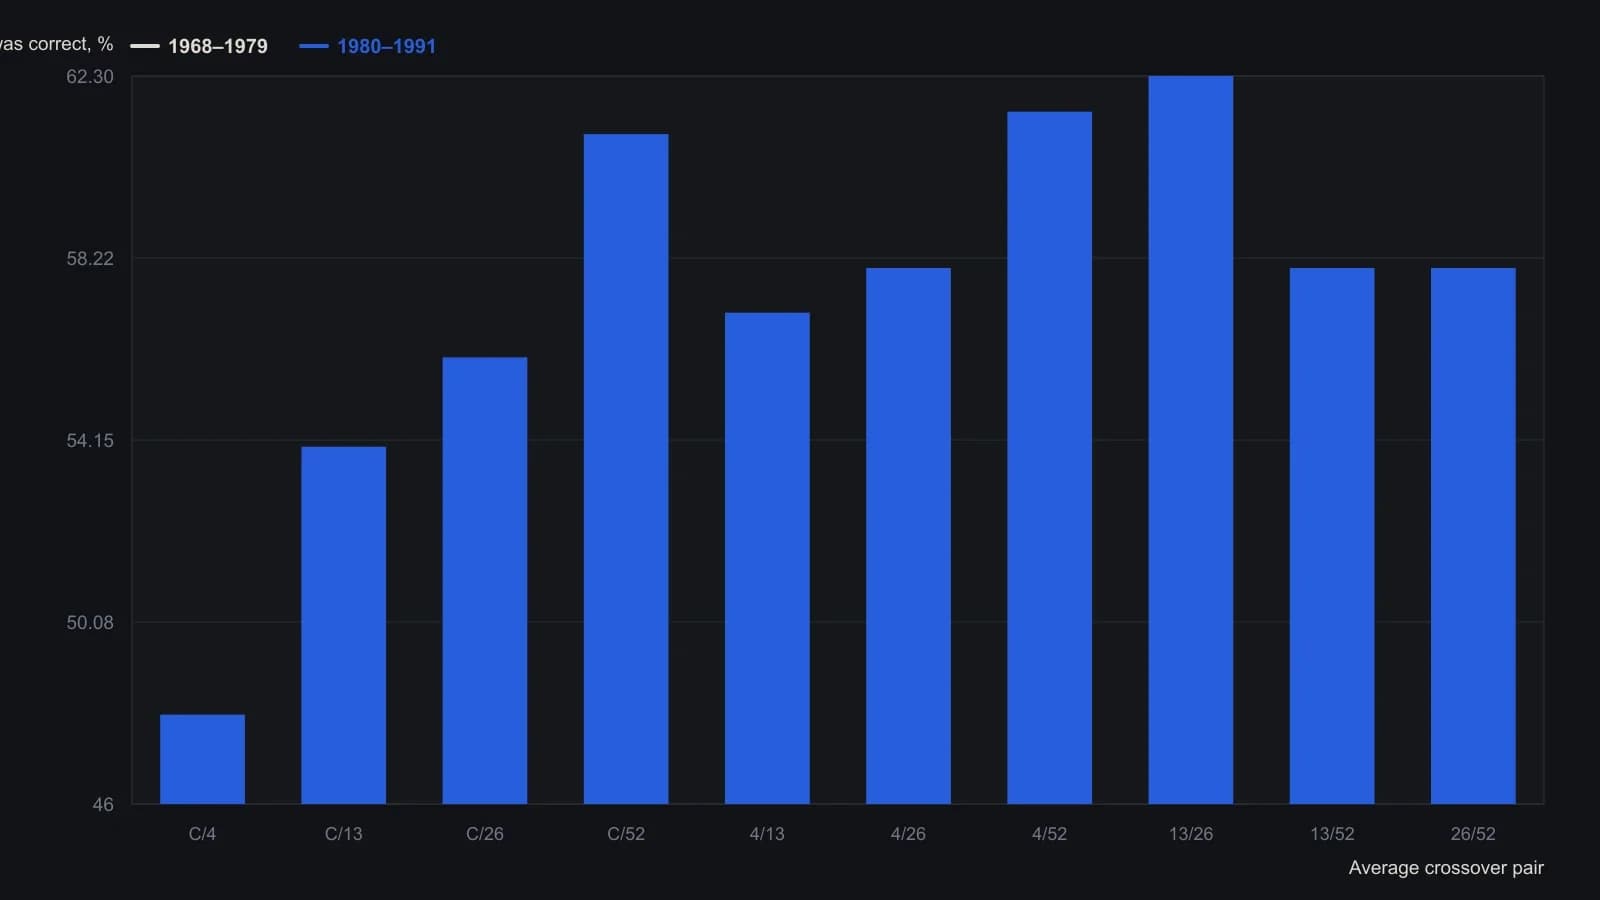
В зачёт идёт каждая занятая неделя после бычьего или медвежьего пересечения, а не только неделя самого пересечения. HS на рисунке — метка хи-квадрата Merrill для результата, который по чистой случайности встретился бы один раз на 1,000 испытаний. Ось Y на печатном рисунке идёт от 40 процентов сверху до 60 процентов снизу.
Что повторилось, а что нет
Закрытие против 4-недельной средней давало примерно равные шансы на следующей неделе в обоих 12-летних окнах.
Горизонт 13 недель дал самый сильный кластер направленных попаданий. Первое 12-летнее окно в остальном почти не отклонялось от случая на коротких и промежуточных горизонтах.
Оценки на год вперед для более длинных пар в первом окне оставались ниже 50 процентов и читались как подсказки смены тренда, а не продолжения тренда.
При усреднении горизонтов 1, 5, 13 и 26 недель пара 13-versus-26 показала лучший средний направленный счет, но два 12-летних окна не подтвердили друг друга.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover