2004выпуск C111-4
Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
Дневного трендового фильтра из двух скользящих средних достаточно, чтобы записать пересечение с условием и увидеть, как те же метки меняют характер, когда цена идёт боковиком. Редакторское прочтение: проведите эту проверку до того, как кто-либо добавит ещё один осциллятор.
- Трендовый фильтр на дневном графике можно собрать из пятипериодной экспоненциальной средней и 20-периодной простой средней, а затем поставить условие по тому, находится ли цена ниже или выше обеих линий.
- Правило длинного пересечения скользящих средних: более короткая средняя индекса волатильности пересекает более длинную среднюю сверху вниз, пока цена остаётся ниже обеих линий. Правило короткого: более короткая средняя пересекает более длинную снизу вверх, пока цена остаётся выше обеих линий.
- Близкие пары окон, например 9 и 18, 10 и 20 или 15 и 30 периодов, рассматривались как взаимозаменяемые. Поиск одной лучшей пары — это форма подгонки под кривую.
- Тот же фильтр индекса волатильности дал сопоставимую последовательность меток на второй дневной серии фондового индекса, а экспоненциальное пересечение 9 периодов против 27 меняло характер, когда цена шла боковиком, а не в тренде.
Оставшийся инструментарий после стека
После того как длинный стек исследований широты рынка, объёма, осцилляторов, полос и пивотов был отброшен, оставшийся инструментарий сводился к одному таймфрейму графика плюс паре базовых мер скользящих средних, которыми покупали уже сильные графики и продавали уже слабые.
В этом оставшемся наборе скользящая средняя — это сглаживатель упорядоченных цен по окну ретроспекции, используемый как количественная базовая линия, а не прогноз точных точек разворота. Трендовый фильтр — это количественный шлюз стороны рынка, который должен удерживать участие в измеренном тренде, а не ловить вершины и основания.
Запишите пересечение и условие по положению цены
Трендовый фильтр на дневном графике можно собрать из двух скользящих средних: пятипериодной экспоненциальной средней и 20-периодной простой средней.
Пересечение скользящих средних — это повторяемый сигнал на графике, который срабатывает, когда более короткая средняя пересекает более длинную, часто с условием по тому, где цена находится относительно обеих линий. Условие по положению цены — это дополнительное требование: цена должна быть ниже обеих средних для длинной метки или выше обеих для короткой метки.
Правило длинного пересечения скользящих средних: более короткая средняя индекса волатильности пересекает более длинную среднюю сверху вниз, пока цена остаётся ниже обеих линий. Правило короткого пересечения скользящих средних: более короткая средняя индекса волатильности пересекает более длинную среднюю снизу вверх, пока цена остаётся выше обеих линий.
Как те же метки выглядят в диапазоне и в тренде
Один дневной пример с февраля по июнь 2004 отметил пять таких входов, пока широкий фондовый индекс оставался внутри скользящего диапазона около 1080 to 1160.
Тот же трендовый фильтр скользящих средних индекса волатильности, применённый ко второй дневной серии фондового индекса, дал сопоставимую последовательность длинных и коротких меток.
Пересечение экспоненциальных скользящих средних 9 периодов против 27 было нанесено и на трендовый отрезок, и на боковой диапазон, чтобы показать, что тот же набор сигналов меняет характер, когда цена идёт боковиком.
Близкие окна и подгонка под кривую
Близкие пары окон, например 9 и 18, 10 и 20 или 15 и 30 периодов, рассматривались как достаточно взаимозаменяемые, чтобы поиск одной лучшей пары считался формой подгонки под кривую. Подгонка под кривую в этом употреблении — это выбор одной якобы оптимальной пары средних на одном историческом окне вместо того, чтобы считать близкие окна взаимозаменяемыми.
S&P 500, дневной график, февраль–июнь 2004
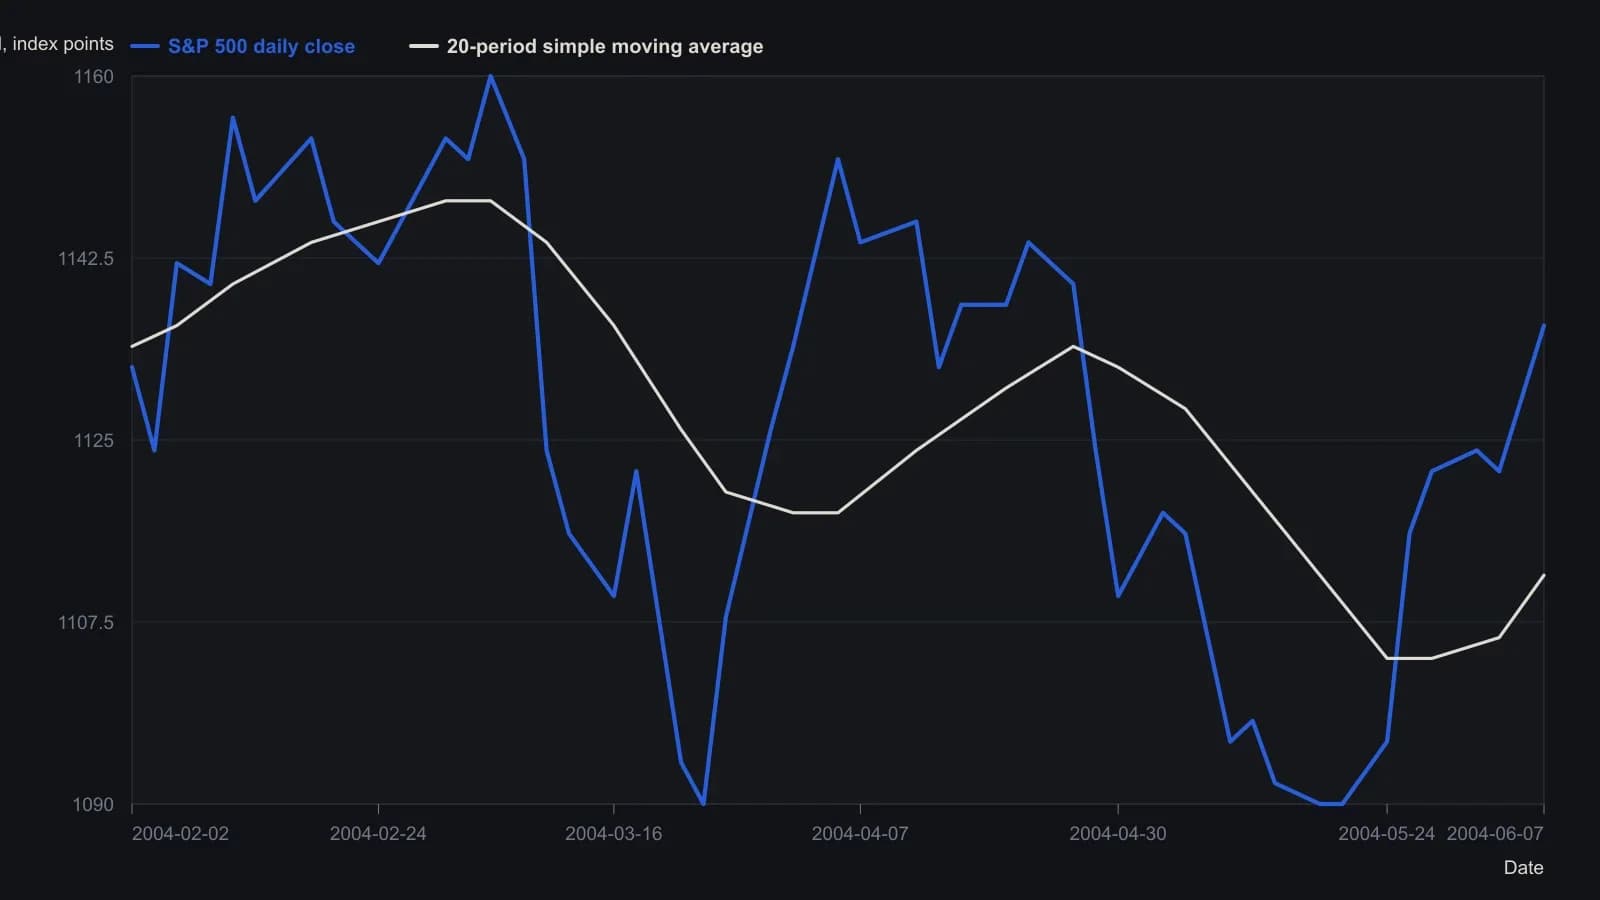
Закрытия — приблизительные визуальные отсчёты со свечной панели. Источник указывает максимумы около 1160, минимумы в районе 1080 и последнюю котировку 1136.47; длины скользящих средних — это 5-периодная EMA и 20-периодная SMA из статьи.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover