1993выпуск C111-8
Общий каркас для построения trend-filter
Три always-in конструкции trend-filter — swing-penetration, random-walk-index и dual-average-crossover — были закодированы как отдельные механические процедуры под одним каркасом сравнения с исполнением по next-open. Затем заметки construction-to-path отнесли оставшиеся различия к форме ценовой траектории, которую видит каждый фильтр, а следующим предложенным шагом стал стоп по maximum-adverse-excursion до размера позиции.
- Five-count swing-penetration, random-walk-index и dual-average-crossover были закодированы как отдельные always-in механические процедуры, чтобы каждый trend-filter можно было оценивать на одних и тех же условиях.
- Каркас сравнения брал по одному фьючерсному контракту за раз на смещённых многолетних окнах, исполнял каждый rule-based-entry или выход по открытию следующей сессии, оставлял lookback без оптимизации, не использовал пирамидинг, оценивал только последние 150 сессий и закрывал любую оставшуюся позицию по последнему закрытию.
- Заметки construction-to-path отнесли ступенчатые пробои к swings, расширяющийся и затем сужающийся дневной диапазон — к random-walk-index, а плоские или закруглённые развороты — к dual average; все три описаны как непригодные для блуждающих диапазонов.
- После выбора trend-filter следующий шаг построения — изучить maximum-adverse-excursion, чтобы стоп ограничил убыток до применения atr-position-sizing.
Три конструкции на одних часах
Five-count swing-penetration, random-walk-index и dual-average-crossover были закодированы как отдельные always-in механические процедуры, чтобы каждый trend-filter можно было оценивать на одних и тех же условиях.
Каркас сравнения брал по одному фьючерсному контракту за раз на смещённых многолетних окнах. Каждый инструмент инициализировался на более ранних данных. Оценивались только последние 150 сессий каждого контракта. Любая оставшаяся позиция закрывалась по последнему закрытию этого контракта.
Каждый rule-based-entry или выход, сформированный на одной сессии, исполнялся по открытию следующей сессии. Lookback и логика переворота оставлены без оптимизации. Пирамидинг не использовался.
Как каждый фильтр формировал позицию
Dual-average-crossover давал сигнал, когда 25-дневная средняя пересекала 55-дневную среднюю.
Фильтр swing-penetration давал сигнал, когда внутридневной экстремум пробивал five-count swing line и разворачивал текущую позицию.
Random-walk-index использовал максимальный lookback 65 дней. Направленный сигнал выдавался только когда одна сторона индекса была выше 1, а другая ниже 1. Если обе стороны были выше 1, новый сигнал не формировался.
Совместная конструкция принимала и swing, и random-walk сигналы, но действовала только по тому, который приходил первым. Она оставалась непрерывно в позиции, как и три отдельные фильтра.
Как строился random-walk index
Random-walk-up строится так: берётся самый низкий low внутри lookback из k дней, усредняется range за эти k дней и проверяется, не меньше ли сегодняшний high минус этот low, чем средний range, умноженный на квадратный корень из k. Random-walk-down зеркально повторяет проверку: самый высокий high против сегодняшнего low. Длинная позиция удерживается, пока up не меньше 1, а down ниже 1, и разворачивается, когда эти неравенства меняются местами.
Табличная форма индекса нижней стороны использует true-range — большее из размаха high-low сессии или предыдущего close против сегодняшнего low, — чтобы гэп не записывался как тихий день. Любой lookback, у которого отношение превышает 1, трактуется как трендовое показание. Наибольшее отношение среди lookback — это индекс дня.
Индекс случайных блужданий сегодняшнего минимума по периодам
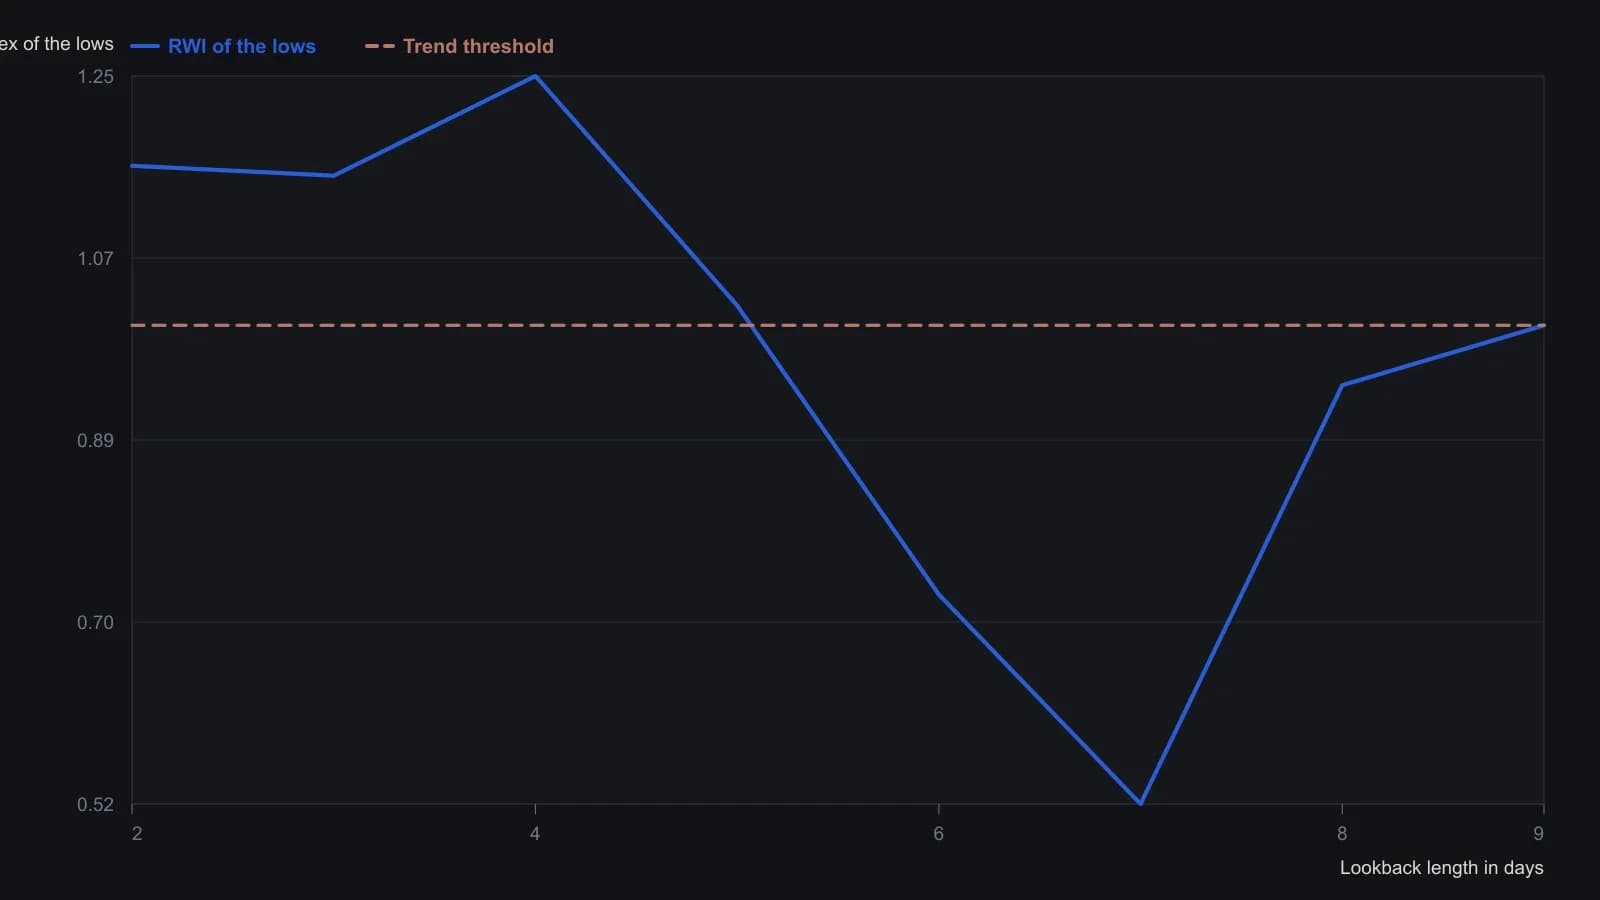
В рабочей таблице в знаменателе стоит истинный диапазон, расчёт останавливается на девятидневном периоде; у дня 1 нет закрытия, потому что эта сессия считается ещё открытой.
Формы ценовой траектории, которые видит каждая конструкция
Заметки construction-to-path отнесли ступенчатые пробои к swings, расширяющийся и затем сужающийся дневной диапазон — к random-walk-index, а плоские или закруглённые развороты — к dual average. Глубокие многоступенчатые откаты описаны как разворачивающие и swing, и random-walk позиции. Все три фильтра описаны как непригодные для блуждающих диапазонов.
Изучайте adverse excursion до размера
После выбора конструкции trend-filter предложенный следующий шаг построения — изучить maximum-adverse-excursion, чтобы стоп ограничил убыток до применения размера позиции.
Редакция: трактуйте эту позднюю границу как atr-position-sizing. Выбирайте размер по дистанции стопа и риску счёта до исполнения, уточняя тем, насколько далеко сделки обычно идут против входа.
Все разборы дорожки · 36 разборов
- 1988Построение беззнакового истинного диапазона для направленных моделей
- 1989Оцените always-in пробой ATR как одну процедуру
- 1992Переменный lookback и average true range как конструкция тренд-фильтра
- 1993Random-walk index, который использует истинный диапазон как шкалу
- 1993Общий каркас для построения trend-filter
- 1998Завершите тренд трейлом волатильности, волновым разрешением и вето более медленного таймфрейма
- 1999Трендовый фильтр, который переключает тактику и масштабирует цели ATR
- 2001Отфильтруйте повышающиеся минимумы с помощью Linear regression, затем оцените выход
- 2003Механическая торговая система — это сопровождаемая процедура, а не только триггер входа
- 2005Построение длинного входа, ограниченного волатильностью
- 2005Шестизонное кодирование открытия, максимума, минимума и закрытия
- 2006Нормализованный average true range как граница волатильности до входа
- 2006Выходы Chandelier, расчёт размера позиции по ATR и трейлинг-стопы
- 2007Построение входа по правилам с Relative Strength Index и сайзингом позиции по ATR
- 2008Построение пересечения zero-lag TMA и heikin-ashi как полного набора правил
- 2010Используйте процентный стоп от диапазона сессии как предторговый фильтр
- 2011OCA-группы выхода, трейлинг-лимиты и ATR-стопы
- 2011Полосы ATR вокруг поддержки и сопротивления для стопов и целей
- 2013Алгоритмическое построение фигуры «голова и плечи» с ограниченными выходами
- 2013Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии
- 2013Построение полос волатильности по типичной цене
- 2014Построение фильтров сжатия истинного диапазона перед расширением
- 2015Построение планов касания на основе modified true range
- 2015Один чек-лист для входа на пробое и риска по ATR
- 2015Построение процентного истинного диапазона для кросс-рыночных фильтров волатильности
- 2015Постройте процентный истинный диапазон для кросс-рыночной волатильности
- 2015Percentage true range как фильтр экспозиции перед входом
- 2016Построение входов на пробой с фильтром ATR
- 2017Дивидендная дата как учебный класс парного трейдинга
- 2018Диапазонная волатильность как конструкция true range
- 2018Поддержка скользящими средними и построение волатильностных полос
- 2018Построить пробой жизненного цикла из сжатия
- 2018Сначала соберите парную книгу, а размер пусть зададут волатильность или диапазон
- 2019Трендовым системам нужно правило неучастия
- 2020Average true range как общая единица для размера, пар и стопов
- 2020Сайзинг по волатильности и плечо под целевой риск как предторговый фильтр