2017выпуск C0248-54
Как построить экспоненциальные полосы стандартного отклонения
Привычный конверт волатильности можно пересобрать, взяв экспоненциальную среднюю как среднюю линию и согласованное отклонение на том же окне. Та же трёхлинейная конструкция может стоять рядом с отдельным показателем силы тренда или проверяться как полностью заданная система пробоя.
- Экспоненциальные полосы стандартного отклонения сохраняют форму привычного конверта волатильности, но средняя линия — это экспоненциальная средняя цены, а не простое среднее.
- Exponential-standard-deviation — это квадратный корень из среднего квадрата расстояния между каждой ценой окна и этой экспоненциальной средней линией, а распространённая настройка по умолчанию использует окно в 20 периодов и ставит внешние полосы на два отклонения.
- Конверт представлен как подтверждающий оверлей рядом с отдельным показанием average-directional-index: percent-b локализует цену, а band-width-percentage отмечает необычно узкие конверты.
- Две проиллюстрированные процедуры breakout-system задают вход, ограничения по позициям или выходы, и один набор правил можно переформулировать на полосах простого среднего для сравнения на том же периоде.
Что такое этот конверт
Exponential-standard-deviation-bands — это трёхлинейный конверт. Средняя линия — экспоненциальная скользящая средняя цены, а внешние линии стоят на выбранном кратном экспоненциально отсчитанного стандартного отклонения выше и ниже этой средней линии.
Полосы строятся как привычный конверт волатильности, только средняя линия — экспоненциальная средняя цены, а не простое среднее.
Как строятся полосы
Exponential-standard-deviation — это квадратный корень из среднего квадрата расстояния между каждой ценой окна и этой экспоненциальной средней линией. Это квадратный корень из среднего квадрата расстояния между каждой ценой в фиксированном окне и экспоненциальной скользящей средней того же окна.
Распространённая конструкция по умолчанию использует окно в 20 периодов и ставит внешние полосы на два отклонения от экспоненциальной средней линии.
Конверт должен расширяться при росте волатильности и сужаться при её падении, чтобы показывать, необычно ли текущее движение, пока рынок находится в тренде.
Локализация цены и отметка узких конвертов
Percent-b локализует цену внутри конверта: 1 на верхней полосе, 0 на нижней полосе и 0.5 на экспоненциальной средней линии.
Band-width-percentage — это текущее расстояние между внешними полосами, выраженное как доля средней линии. Его используют, чтобы отмечать необычно узкие конверты.
Две заданные процедуры пробоя
Breakout-system — это полностью заданная процедура входа, числа позиций и выхода, которая срабатывает, когда цена или ширина полос пересекает указанный порог, и позднее выходит по указанному противоположному условию.
Одна проиллюстрированная процедура пробоя покупает, когда band-width-percentage остаётся ниже 0.2 три дня подряд, допускает не более трёх открытых позиций и выходит, когда это показание ширины позднее расширяется через указанный порог.
Параллельная конструкция пробоя покупает, когда экспоненциальная средняя линия растёт и закрытие впервые пересекает верхнюю полосу снизу вверх, затем выходит, когда минимум опускается ниже нижней полосы. Тот же набор правил можно переформулировать на полосах простого среднего для сравнения на том же периоде.
Редакторское прочтение
Редакторское: замена конверта на простом среднем на экспоненциально взвешенную среднюю линию и согласованное отклонение окна превращает привычную полосу волатильности в переносимую, платформенно-независимую конструкцию. Тот же конверт затем можно проверять как подтверждающий оверлей или как процедуру пробоя.
Пробой NASDAQ-100: экспоненциальные полосы против полос Боллинджера
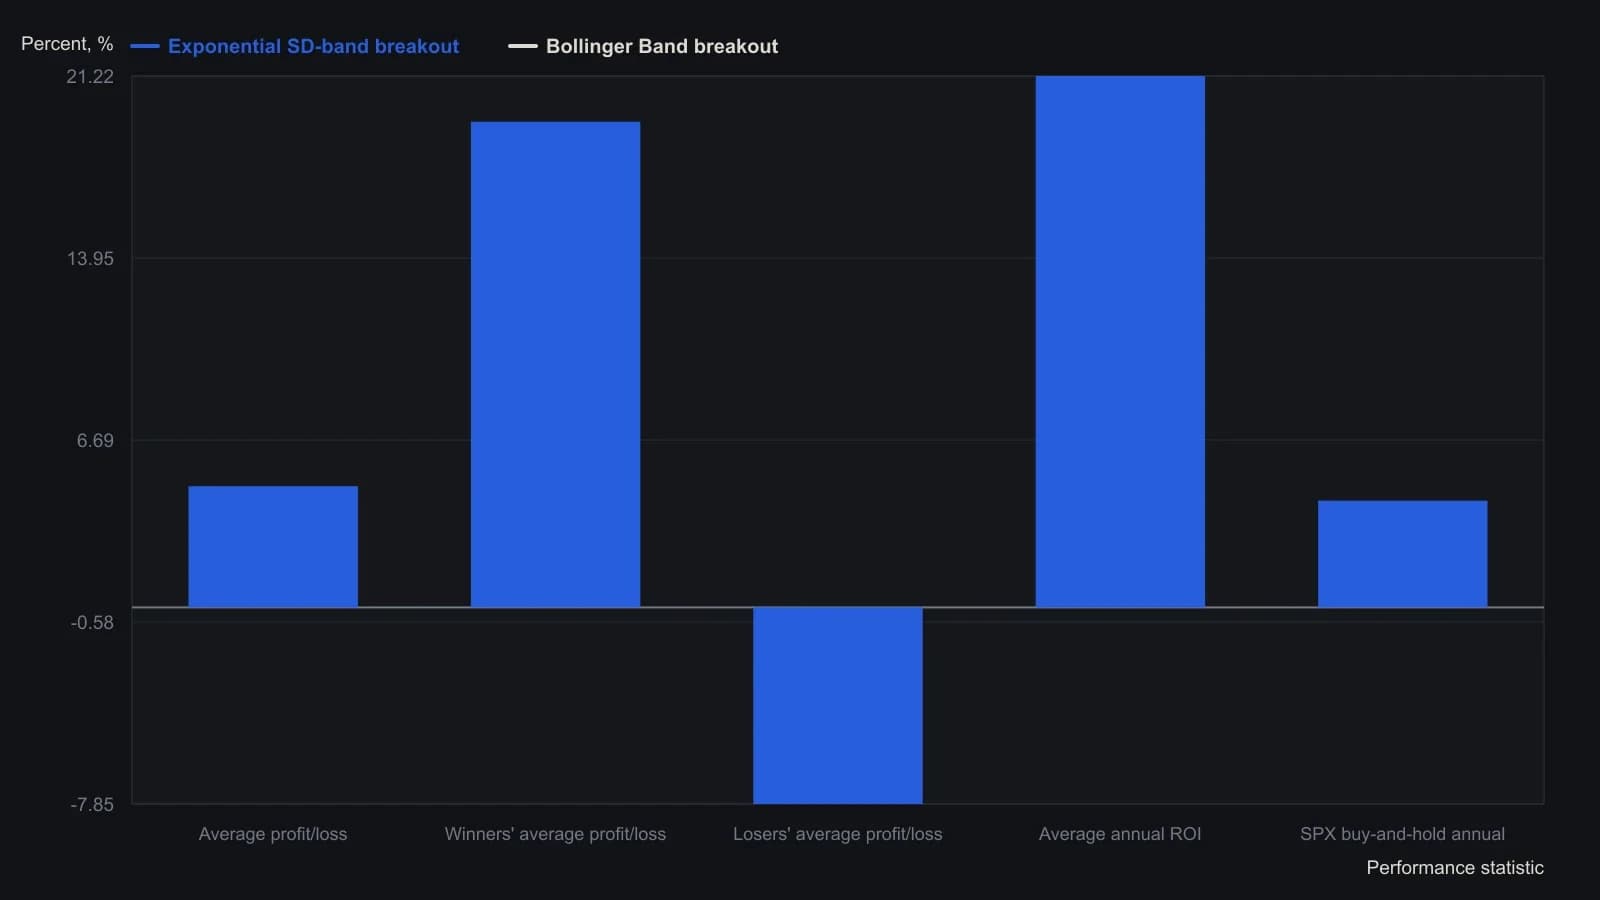
Оба теста учитывают каждый сигнал, только длинные позиции, дневные бары, цены от открытия до открытия, список NAS100 и включают одну открытую позицию. Таблица полос Боллинджера начинается 11 December 2000; таблица экспоненциальных полос начинается 8 December 2000; обе заканчиваются 9 December 2016. Число сделок (2,752 против 4,656) есть в тех же таблицах, но здесь опущено, потому что это не проценты.
Все разборы дорожки · 23 разбора
- 1995Правила пробоя диапазона с фильтром расширения и выходами по скользящим средним
- 1995Запишите недельный пробой как один параметризованный вход и выход
- 1995Совмещение правила тренда, триггера пробоя и сезонного фильтра
- 1996Построение пробоя по двухбарному клиренсу от двадцатисессионной экспоненциальной средней
- 1996Двухбарный пробой экспоненциальной средней как сетап, стоп и закрытие позиции
- 1998Пробой с шумовым смещением, оцениваемый после walk-forward переоценки
- 1998Гейтинг недельного пересечения средней сохранёнными поддержкой и сопротивлением
- 1998Кандидаты скользящей средней, допущенные поддержкой и сопротивлением
- 2000Построение целевых уровней конверта следующего закрытия для стопов пробоя
- 2001Февральский пробой максимума сои и июньский трейлинг-стоп
- 2005Состояния box-and-breakout, записанные как упорядоченные правила входа и выхода
- 2007Сопоставляйте правила тренда и пробоя с состоянием рынка
- 2010Как JM internal band становится правилами входа и выхода для лонга и шорта
- 2013Построение пробойной системы, согласованной с трендом, на трёх средних
- 2016Правила входа в пробой с подтверждением объёмом
- 2017Как построить экспоненциальные полосы стандартного отклонения
- 2017Пробой четырёхдневной зелёной свечи как одна свинг-процедура
- 2018Построение пробоев инверсных ETF выше 200-дневной средней
- 2018Оценка правил тренда, пробоя и регрессии по средней робастности
- 2019Пробой криптопары после бокового диапазона
- 2019Правила пробоя следующей сессии после high-volume-close
- 2020Пробой альткоина с двойным стопом и выходом по времени
- 2020Критика обязательных стопов в механических системах пробоя