2002выпуск C111-3
Построение канально-нормализованных разворотных сигналов Fisher
Тайминг разворота рассматривается как задача конструкции. После проверки, живёт ли ряд на экстремумах, а не в колоколообразной кривой, средняя цена отображается через ограниченный канал и растягивающий хвосты логарифм, чтобы пересечение скользящей средней, наложение MACD и вход relative-strength-index можно было сопоставить с одной и той же гипотезой точки разворота.
- Рыночные цены описываются как не имеющие гауссовой плотности вероятности, в отличие от распространённой модельной истории, согласно которой около 68 процентов выборок попадают в пределы одного стандартного отклонения от среднего.
- В наброске двухуровневой прямоугольной волны каждый уровень имеет заполненность 50 процентов, поэтому пересечение скользящей средней фиксирует движение только после того, как ряд уже переключился. Заполненность синусоиды, построенная по 2000 выборкам, также концентрируется у максимумов и минимумов.
- Channel-normalization перемасштабирует среднюю цену в открытый интервал от -1 до 1. Fisher transform затем сохраняет примерно единичное усиление вблизи среднего и сильно усиливает значения у границ, превращая циклическую плотность входа в почти гауссову плотность выхода.
- Циклические развороты отмечаются пересечением преобразованного ряда с его однобаровым триггером. Усиленная в десять раз скорость изменения находит более крупные колебания, масштабированное наложение MACD сохраняется как скруглённое и запаздывающее сравнение, а то же растяжение может следовать за нормализацией relative-strength-index.
Заполненность предшествует пересечению
Рыночные цены описываются как не имеющие гауссовой плотности вероятности, в отличие от распространённой модельной истории, согласно которой около 68 процентов выборок попадают в пределы одного стандартного отклонения от среднего. probability-density-function фиксирует относительную частоту, с которой цена или осциллятор занимает каждое значение внутри заданного диапазона. gaussian-assumption утверждает, что выборки группируются в колоколообразную кривую вокруг среднего, причём большинство наблюдений находится у центра, а не на экстремумах.
Почему пересечение скользящей средней приходит поздно
В наброске двухуровневой прямоугольной волны каждый уровень имеет заполненность 50 процентов, поэтому пересечение скользящей средней зафиксировало бы движение только после того, как ряд уже переключился на противоположное значение. Скользящая средняя — запаздывающая базовая линия местоположения. Простое пересечение цены с этой базовой линией используется здесь как детектор по умолчанию, который даёт сбой, когда ряд проводит большую часть времени на экстремумах.
Заполненность синусоиды, построенная по 2000 выборкам, концентрируется у максимумов и минимумов, давая плотность цикла ближе к прямоугольной волне, чем к колоколообразной кривой.
Ограниченное отображение средней цены и растяжение хвостов
Channel-normalization перемасштабирует ряд средней цены к наивысшим и наинизшим значениям окна lookback, затем центрирует и растягивает его в открытый интервал от -1 до 1. fisher-transform — логарифмическое отображение, применяемое к ряду, уже заключённому внутри этого открытого интервала, так что значения у границ усиливаются, а выходная заполненность становится ближе к колоколообразной кривой.
Преобразование определяется как одна вторая натурального логарифма (1 + x), делённого на (1 - x), причём вход x обязан оставаться строго внутри открытого интервала от -1 до 1. Вблизи среднего отображение имеет примерно единичное усиление, когда абсолютный вход ниже 0.5, тогда как значения, приближающиеся к любой из границ, сильно усиливаются, превращая циклическую плотность входа в почти гауссову плотность выхода.
Рабочий рецепт
Рабочий рецепт перемасштабирует среднюю цену, вычисляемую как high плюс low, делённое на 2, внутри настраиваемого 10-барового канала high-low, применяет экспоненциальный сглаживатель с alpha 0.33, ограничивает абсолютные значения 0.99 до 0.999, затем добавляет однобаровую рекурсию с коэффициентом одна вторая после логарифма.
Слои сравнения на одной гипотезе
Преобразованный ряд, построенный против своей задержки на один бар, — конструкция пересечения, используемая для отметки циклических точек разворота. Этот задержанный ряд и есть one-bar-trigger: преобразованный ряд, задержанный на одно наблюдение и используемый как противовес для пересечения.
Аналогично масштабированное наложение MACD вводится как общепринятое сравнение, чьи точки разворота описываются как скруглённые и запаздывающие относительно ряда с растянутыми хвостами. MACD — общепринятое импульсное наложение, удерживаемое в сопоставимом масштабе, чтобы эти скруглённые, запаздывающие развороты можно было сравнить с рядом разворотов с растянутыми хвостами.
Поскольку длина канала составляет 10 баров, десятикратная скорость изменения преобразованного ряда пересекается с самим рядом как вторая конструкция для поиска крупных разворотов. Это согласованное по периоду кратное и есть amplified-rate-of-change, пересекаемое обратно через ряд, чтобы отметить более крупные колебания.
То же логарифмическое растяжение задаётся и после того, как ряд уже нормализован, в том числе конструкцией relative-strength-index, так что пиковые колебания становятся относительно редкими событиями, используемыми для отметки разворотов. relative-strength-index — ограниченный осциллятор, который уже живёт на нормализованной шкале и может принять то же логарифмическое растяжение, что используется на канально-нормализованной средней цене.
Редакция: пересечение скользящей средней, наложение MACD и вход relative-strength-index — слои сравнения, каждый из которых можно фальсифицировать относительно одной и той же гипотезы точки разворота.
Дневные закрытия US 96H, август 1995 — март 1996
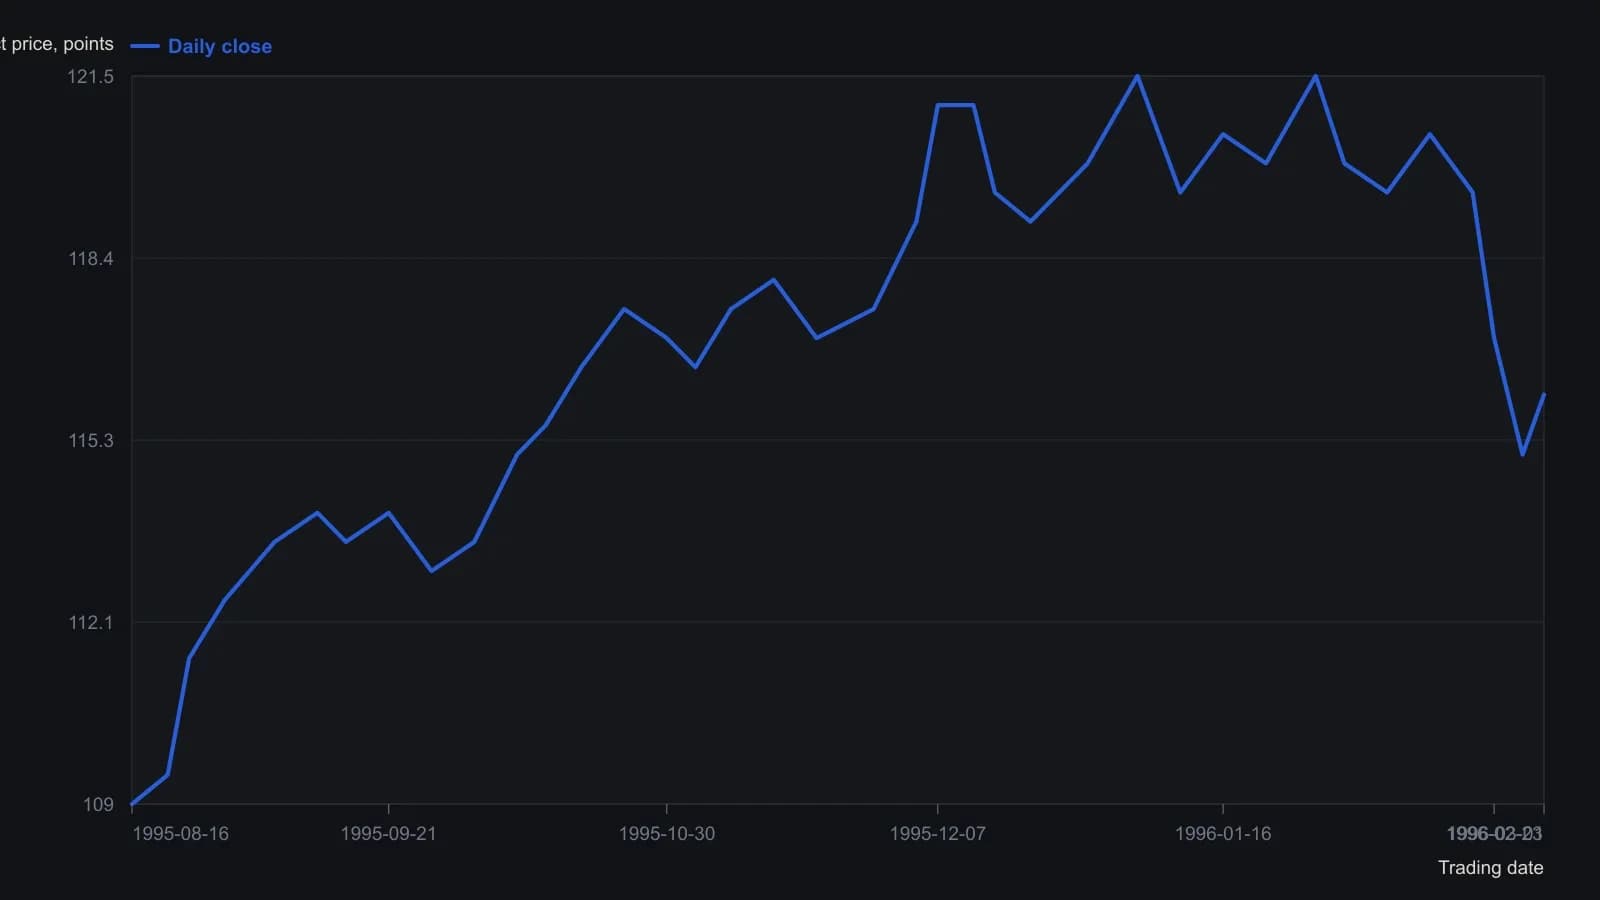
Закрытия сняты со свечей Figure 6 с округлением до ближайшей половины пункта. Элерс на самом деле подаёт в преобразование Фишера не закрытие, а 10-дневный канал максимумов и минимумов величины (H+L)/2. Котировка в заголовке на 1 March 1996: O 114.91, H 116.16, L 114.78, C 116.03. Последние значения Фишера на этой панели — −2.93 и −3.51; сам осциллятор на растре слишком бледный, чтобы оцифровать его как второй ряд.
Все разборы дорожки · 80 разборов
- 1988Пересоберите MACD-Mo и MACD-H, прежде чем трактовать их как сигналы
- 1989Периоды four-span MACD как недолговечные параметры
- 1989Недельное, затем дневное подтверждение MACD на отдельных акциях
- 1991Правила MACD и stochastic с режимным фильтром внутри чек-листа
- 1991Построение сигнальных линий MACD и тесты дивергенции
- 1991Порядок параметров MACD и фазовый лаг цикла
- 1992Удлинённый MACD облигаций как фильтр режима акций
- 1992Построение MACD длинного горизонта из парных экспоненциальных средних
- 1993Построение знакового десятибалльного тренд-фильтра
- 1994Построение двойных экспоненциальных средних со сниженным лагом для MACD
- 1994Засев фильтров DEMA2 для построения сигнала MACD
- 1994Построение MACD из экспоненциальных средних с уменьшенным лагом
- 1994TEMA1 из вложенных экспоненциальных средних, затем двухгоризонтный MACD
- 1994Построение входа и выхода на MACD относительной силы
- 1994Построение электронной таблицы пересечения MACD относительной силы
- 1995Консенсусные предсигнальные фильтры для Relative Strength Index, MACD и стохастического осциллятора
- 1997Подтвердите разворот MACD ценой, затем выходите по гистограмме
- 1997Реконструкция стохастического осциллятора, MACD и тройно сглаженного осциллятора
- 1997Окна скользящих средних до пересечений и MACD
- 1999MACD второго этапа на входах относительной силы
- 1999Построение MACD из спредов экспоненциальных средних для пересечения и дивергенции
- 1999Кодирование свечей в числовые индикаторы
- 2001Подтверждение второго минимума процентным осциллятором и фильтром денежного потока
- 2001Построение MACD из спредов экспоненциальных средних и сигнальной линии
- 2002Разделяйте правила ограниченных и следующих за трендом осцилляторов
- 2002Отсортируйте режим, прежде чем назначать задачи MACD и стохастику
- 2002Построение классических фильтров дивергенции по RSI и MACD
- 2002Недельные максимумы и минимумы как трендовые ворота
- 2002Построение канально-нормализованных разворотных сигналов Fisher
- 2002Affine-price и Fisher transform как сконструированный компаньон к MACD
- 2003Построение регуляризованной EMA с линией MACD и thrust-осциллятором
- 2003Экспоненциальные средние со штрафом за кривизну против MACD
- 2003MACD, скользящие средние и фильтр тренда как единая система тайминга
- 2003Конструкция Fractional MACD и linear-regression-reversal
- 2004Недельный тайминг ралли медвежьего рынка по гистограмме MACD
- 2004Свечные триггеры, отфильтрованные дивергенцией MACD
- 2004Поэтапное определение вершин энергокомплекса с помощью трендовой линии, пробоя и MACD
- 2005Кульминация продаж: удержание против провала
- 2006Считайте боковой Wave разрешением перед пробоем
- 2007MACD со стохастическим осциллятором для выявления разворотов тренда
- 2007Пересборка разметки пятой волны S&P 500 после сломанной цели
- 2007Построение подтверждения по MACD, RSI и стохастику для фьючерсов
- 2007Дивергенция гистограммы MACD требует подтверждающего закрытия
- 2007Записывайте план как стек: соотношение, граница, затем осцилляторы
- 2008Дивергенция MACD и подтверждение стохастическим осциллятором на фьючерсах на пиломатериалы
- 2008Назначьте подтверждение, тайминг и стоп до тестирования валютной пары
- 2008Подтвердите траекторию запуска тенбэггера до выхода по MACD
- 2008Чтение выгруженного файла доказательств
- 2008Сопровождающий Leader для предупреждений о направлении MACD
- 2008Выходы по относительной силе с MACD-средними и RSI
- 2008Назначьте каждому индикатору одну задачу в наборе правил three-screens
- 2008Последовательное применение RSI, MACD и пересечений средних
- 2010Построение Schaff Trend Cycle из MACD и окна доминирующего цикла
- 2010Schaff Trend Cycle как комбинация MACD и стохастического осциллятора
- 2010Сочетание Relative Strength Index, стохастического осциллятора и MACD как фильтров наклона
- 2010Краткосрочные волновые и пропорциональные подсказки без прогнозов направления
- 2010Точный вход на откате и незапланированный выход ради защиты прибыли
- 2010Фильтрация ложных сигналов MACD пробоями трендовых линий
- 2011Ленты поставщиков как входная переменная в оценке MACD
- 2012Чувствительность опционов вне денег и в деньгах к подразумеваемой волатильности
- 2012Настройка окон MACD как контроль времени удержания
- 2012Сочетание пересечения скользящих средних с MACD и поддержкой-сопротивлением
- 2012Тестирование опубликованного входа по MACD с фильтром согласия гистограммы и сигнальной линии
- 2012Рассматривайте образцовые системы как лабораторию, а не как готовые правила для реальной торговли
- 2013Построение скользящих средних и MACD по одному ценовому ряду
- 2013Цена следующего бара, которая вынуждает пересечение MACD с сигнальной линией
- 2013Построение обратных цен MACD на следующем баре
- 2013Построение инвертированных цен разворота MACD
- 2014Комбинации стохастического осциллятора, MACD и RSI с общим фильтром
- 2014Lookback-периоды на квадратных корнях для комбинированных MACD и RSI
- 2015Проверяйте открытый интерес и тренд, прежде чем доверять пересечениям осциллятора
- 2016MACD без сигнальной линии, подтверждённый трендовыми фильтрами скользящих средних
- 2016Используйте RSI, MACD и скользящую среднюю как консенсус о состоянии рынка
- 2016Линия MACD против гистограммы — это прежде всего проблема отображения
- 2017Недельный и дневной MACD на одном дневном графике
- 2017Недельный и дневной MACD как стековый фильтр моментума
- 2017Вложенные недельный и дневной MACD из парных спредов EMA
- 2018Недельный и дневной масштаб PPO в сравнении с MACD, с ограниченными по диапазону показаниями RSI и стохастика
- 2018Построение недельного и дневного процентного ценового осциллятора
- 2020Построение чтения ленты Wyckoff с фильтрами MACD, скользящей средней и RSI