2020выпуск C0328-31
Построение скользящей средней как объективный трендовый фильтр
Скользящая средняя строится по упорядоченным ценам, выбранному lookback и правилу взвешивания, чтобы трендовый фильтр мог классифицировать направление, а не воспринимать каждое краткосрочное колебание как сигнал.
- Скользящая средняя усредняет упорядоченные цены на выбранном lookback, чтобы отфильтровать краткосрочные колебания и оставить более гладкую траекторию для чтения базового направления.
- Простая скользящая средняя учитывает каждый период одинаково, а экспоненциальная скользящая средняя сильнее взвешивает недавние цены и быстрее реагирует при том же lookback.
- Увеличение lookback делает линию более гладкой и менее отзывчивой; уменьшение делает линию быстрее и чувствительнее к изменению цен.
- Цена выше растущей средней читается как объективная бычья классификация, а цена ниже падающей средней — как объективная медвежья классификация.
Как строится скользящая средняя
Скользящая средняя строится усреднением упорядоченных цен на выбранном lookback, чтобы отфильтровать краткосрочные колебания и оставить более гладкую траекторию для чтения базового направления. Lookback — это длина выборки для расчёта средней; он одновременно задаёт гладкость и лаг.
Трендовый фильтр затем использует цену относительно этой построенной линии и часто наклон самой линии, чтобы классифицировать рынок как трендовый, нетрендовый или больше не трендовый.
Взвешивание и lookback задают скорость против гладкости
Простая скользящая средняя учитывает каждый период одинаково, а экспоненциальная скользящая средняя сильнее взвешивает недавние цены и поэтому быстрее реагирует на новые цены при том же lookback.
Увеличение lookback делает построенную линию более гладкой и менее отзывчивой. Уменьшение делает линию быстрее и чувствительнее к изменению цен.
Более длинная простая средняя отфильтровывает больше краткосрочного шума, чем короткая экспоненциальная средняя, но запаздывающий кросс означает, что большая доля начального движения уже произошла до переключения фильтра.
Короткая 21-периодная экспоненциальная скользящая средняя против более длинной 100-периодной простой скользящей средней на часовом WTI
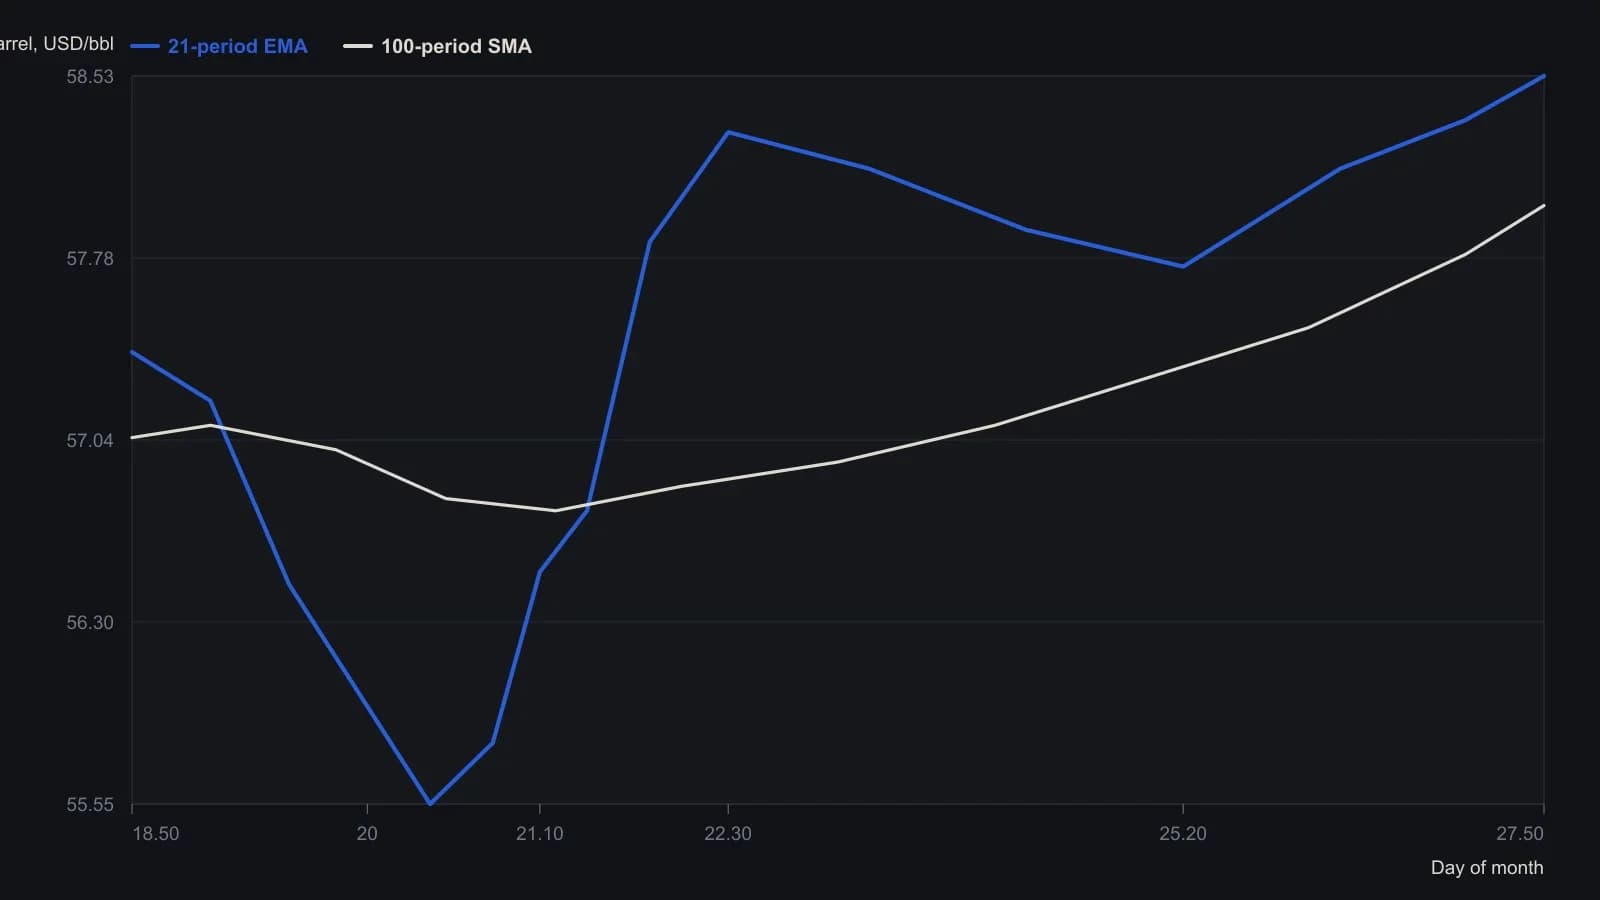
Часовой график сырой нефти WTI. На исходном графике подписаны только метки дней месяца (19–27), календарный месяц не назван. Конечные точки 58.53 (21-периодная экспоненциальная скользящая средняя) и 58.00 (100-периодная простая скользящая средняя) — последние выведенные на графике значения; остальные точки оцифрованы по кривым с округлением до ближайших 0.05.
Подтверждение не даёт короткой средней срабатывать на каждом кроссе
Короткая экспоненциальная средняя как правило «покупать выше / продавать ниже» может давать много ложных кроссов, когда цена колеблется без явного тренда, а более устойчивые сигналы появляются только после того, как тренд уже идёт.
Сочетание кросса короткой средней с независимым подтверждением — например, пробоем паттерна или более поздней инвалидацией с противоположной стороны — одно из построений, которое снижает ложные сигналы следования за трендом. Подтверждение — это дополнительное условие, чтобы короткую среднюю не торговали на каждом кроссе.
Объективная бычья и медвежья классификация
Цена выше растущей средней читается как объективная бычья классификация, а цена ниже падающей средней — как объективная медвежья классификация; в этом главное учебное применение фильтра для раннего следования за трендом. Следование за трендом предполагает входы, удержание или воздержание только когда построенный фильтр говорит, что тренд присутствует, а не фейдит каждое отклонение вокруг средней.
Дневная простая средняя с периодом 200 рассматривается как широко разделяемый ориентир, поэтому касания, пересечения и неудавшиеся пробои вокруг этой линии ожидаемо совпадают с повышенной активностью участия. Такое построение достаточно длинное, чтобы служить общим трендовым ориентиром, а не краткосрочным триггером.
Все разборы дорожки · 38 разборов
- 1986Книга Marshall Wave собирается по одной подтверждённой позиции за раз
- 1987Проверка оператора, когда две системы конфликтуют
- 1988Визуальным трендовым правилам нужна одна проверяемая процедура
- 1988Аудируйте правила тренда и пробоя, продаваемые без тестов
- 1992Кейс недельного разворота по закрытию на 4 процента
- 1992Запишите план, затем дождитесь пересечения
- 1994Построение системы на скользящих средних из трёх правил
- 1995Недельные лонговые трендовые правила с блокируемым выходом по откату
- 1997Построение rainbow-charts повторным сглаживанием
- 1997Трёхлинейный прорыв как однопараметрический механический фильтр
- 2000Согласование тренда на вложенных горизонтах со стеком моментума
- 2001Когда уверенность отключает стоп
- 2001Цена должна подтвердить каждый сетап
- 2001Построение цветового стека из каждого lookback
- 2002Оценка механических трендовых сигналов по знаковым отклонениям от средней за десять сессий
- 2004Откаты в тренде с пятидесятидневной средней и индексом относительной силы
- 2005Перекупленность стохастика как состояние трендового режима
- 2005Trend-following как одна проверяемая сигнальная процедура
- 2007Один чек-лист для входа, выхода и воздержания после смены рынка
- 2008Параллельные листинги и расходящееся трендовое поведение
- 2008Заголовки о восстановлении против правил тренд-режима
- 2008Построение внутридневной трендовой процедуры с подтверждающим закрытием, ретестом и запланированными выходами
- 2010Проектирование механической тренд-фолловинг системы, стопы и валидация
- 2010Торговый план, который задаёт вход, стоп, трейлинг и паузу вместе
- 2010Многогоризонтные циклические сигналы, трендовые фильтры и стопы
- 2012Недельные сигналы медвежьего рынка и шока как механическая процедура
- 2013Неделя ставок 2013 года как упражнение на выход с приоритетом структуры
- 2013Следование за трендом как одна тестируемая процедура
- 2013Чек-лист вето для форекс: тренд, экономика пары и смещение толпы
- 2015Правила RSI при 20-процентном трендовом фильтре
- 2015Правила входа и выхода по осциллятору с трендовым гейтом
- 2016Трендовый процесс против торговли с конечной целью
- 2017Золото как учебный класс для одной процедуры midterm-trend
- 2017FX-лонги по падающему ножу ждут разворота четырёхчасового тренда
- 2018Закрытая процедура для квартальных слотов ранга секторов
- 2018Рекурсивная медиана как общее состояние для трендовых правил
- 2020Построение скользящей средней как объективный трендовый фильтр
- 2020Построение первого и второго входов по пересечению тренда