2008выпуск C081-5
Стохастические полосы, центрированные относительно нуля, и bracket-стопы
Стохастик с коротким периодом можно переписать так, чтобы rebuilt-stochastic располагался на нулевой линии и занимал ограниченную шкалу от +1 до -1. Две пары полос затем задают правила next-bar-entry, а bracket-exit фиксирует границу убытка до удержания позиции.
- rebuilt-stochastic заново центрирует короткопериодное показание моментума по диапазону относительно нулевой линии и отображает его через ограниченное преобразование на шкалу от +1 до -1.
- После повторного центрирования применяется double-exponential-smoothing, чтобы осциллятор реагировал на развороты ровнее, чем несглаженная короткопериодная версия.
- Пара extreme-band и пара near-zero-band задают отдельные режимы входа: покупки и шорты исполняются на следующем баре после квалифицирующего пересечения.
- bracket-exit ставит защитный стоп на уровне контракта с целью как минимум в два раза больше, поэтому граница убытка фиксируется до удержания позиции.
Что измеряет rebuilt-stochastic
Стохастик с коротким периодом можно переписать так, чтобы его нейтральное показание находилось на нуле, а ряд двигался выше или ниже этой нулевой линии при колебаниях цены. Входной стохастик по-прежнему измеряет моментум, определяя положение последнего закрытия внутри диапазона high-low заданного lookback в барах. Он не запускает случайный процесс.
Построение вокруг нулевой линии
Построение использует 8-барный %K, заново центрирует его относительно 50 и масштабирует это показание. После повторного центрирования double-exponential-smoothing применяет два последовательных экспоненциальных средних. Длина сглаживания равна квадратному корню более длинного входного периода, поэтому реакция осциллятора на развороты ровнее, чем у несглаженной короткопериодной версии. Затем перестроенный ряд отображается через ограниченное экспоненциальное преобразование, так что значения занимают симметричную шкалу от +1 до -1.
Входы extreme-band и near-zero-band
Контртрендовая процедура может рассматривать две симметричные полосы как отдельные режимы входа в лонг и в шорт, когда осциллятор пересекает эти уровни. Пара extreme-band задаётся на 0.90 и на её отрицательном аналоге и используется, когда осциллятор покидает растянутое показание и пересекает эту полосу обратно. Пара near-zero-band задаётся на 0.20 и на её отрицательном аналоге и является вторым, более частым режимом входа на откатах к центру.
Закодированная процедура покупает следующий бар по рынку, когда осциллятор пересекает сверху вниз любую положительную полосу. Она продаёт в шорт на следующем баре, когда осциллятор пересекает снизу вверх любую отрицательную полосу. Это правило next-bar-entry сохраняет сигнал и исполнение как отдельные шаги.
Почему пересечения остаются опережающими
Даже при коротком lookback и double-exponential-smoothing осциллятор остаётся функцией прошлых цен и поэтому по-прежнему запаздывает. Пересечения порогов рассматриваются как опережающие сигналы, а не как подтверждённые развороты.
bracket-exit, который фиксирует границу убытка
Выходы можно задать как bracket-exit: защитный стоп на уровне контракта и цель по прибыли, выставляемые вместе. Цель задаётся как минимум в два раза больше стопа, поэтому граница убытка устанавливается до удержания позиции.
Долларовые результаты брекет-стратегии на дневном emini Russell 2000
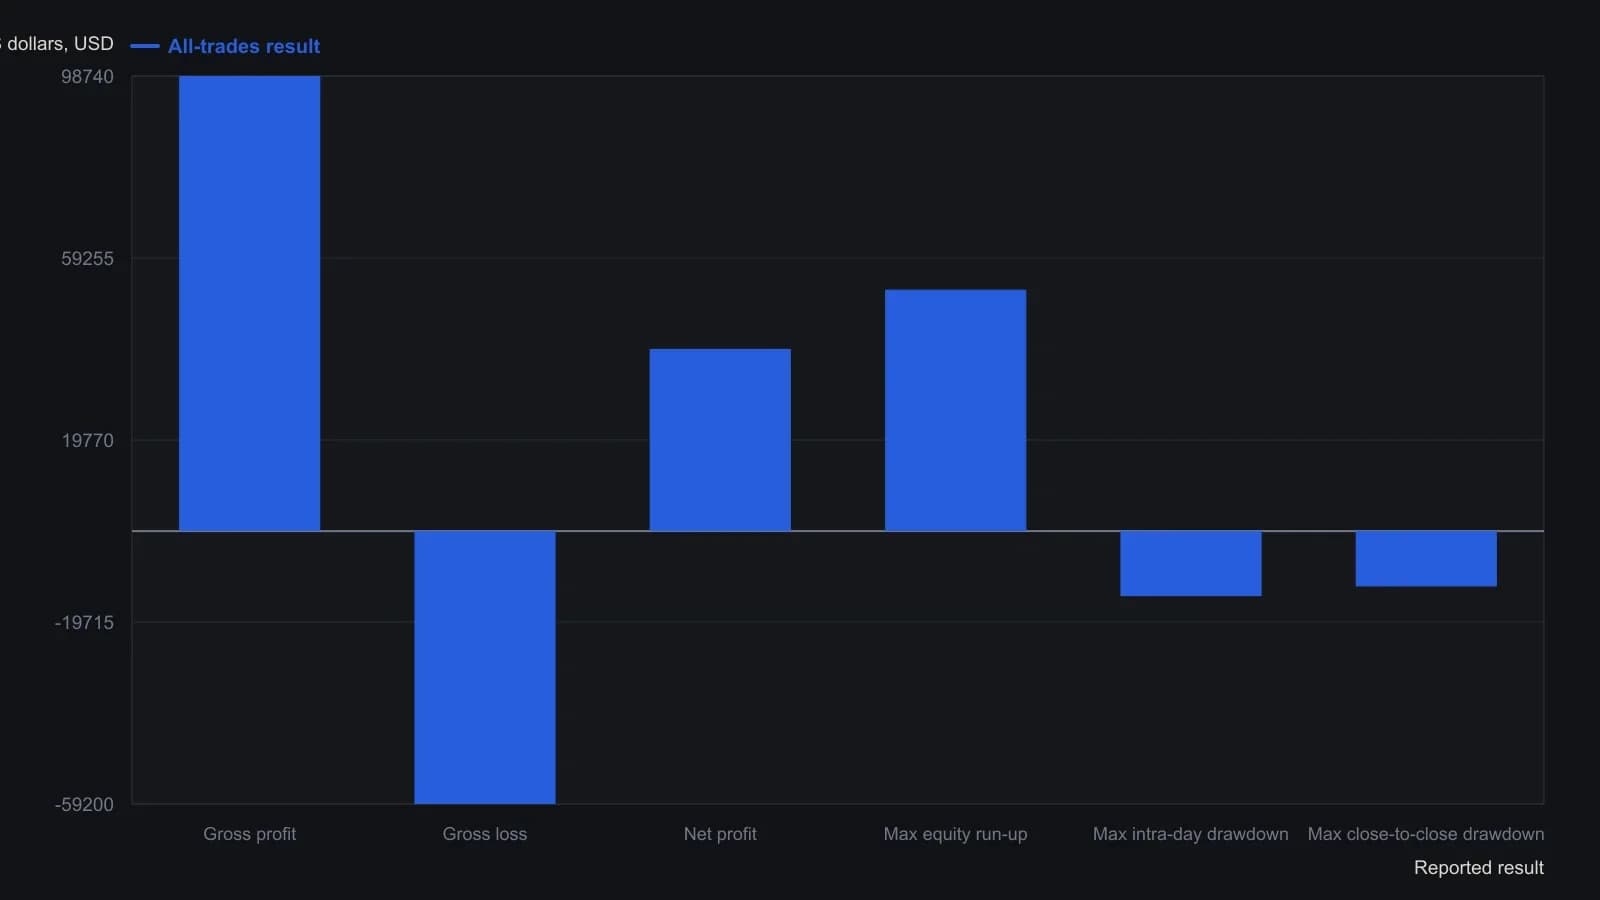
Источник зафиксировал брекет на один контракт: стоп-лосс $800 и цель по прибыли $1,600, найденные оптимизацией 2-to-1. Комиссия и проскальзывание заявлены равными нулю на прогоне длительностью 4 года, 9 месяцев и 21 день.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило