1991выпуск C081-13
Трёхкомпонентная трендовая модель с фильтрами rate-of-change
Долгосрочный прогноз можно разделить на блоки ленты, настроений и денежно-кредитных условий, а затем упростить до ленточного фильтра rate-of-change, sentiment-contrarian-overlay и monetary-climate-filter; при этом опциональные цели уступают место, если сначала разворачивается первичный тренд.
- Composite-thirds делят долгосрочный прогноз между блоком ленты, блоком экстремумов настроений и денежно-экономическим блоком, причём не менее половины веса приходится на рыночные технические входные данные.
- rate-of-change-filter, sentiment-contrarian-overlay и monetary-climate-filter образуют упрощённый трёхиндикаторный обзор этой структуры.
- Ценовые и временные цели остаются опциональным контекстом. Если лента разворачивается раньше, модели первичного тренда перекрывают прогноз.
- Nonconfirmation среди связанных средних, групп капитализации или мировых рынков — это предостережение о смешанном сигнале, а не доказательство того, что разворот уже завершён.
Смещайте вес прогноза в сторону ленты
Описанная практика моделирования отводит не менее половины веса в любой построенной модели или прогнозе рыночным техническим входным данным — таким как импульс, скользящие средние и отклонение от тренда. Эта доля, основанная на ленте, и есть internal-component, поэтому позиционирование остаётся согласованным с первичным трендом.
Долгосрочная оценка описывается как composite-thirds. Одна часть — композит ленты из индикаторов импульса и скользящих средних. Одна часть — композит настроений из экстремумов оптимизма и пессимизма. Одна часть — денежно-экономический композит.
Соберите трёхиндикаторный обзор
Упрощённый трёхиндикаторный обзор собирается из 30-недельного rate-of-change Value Line, коэффициента настроений bulls-over-bulls-plus-bears и 26-недельного изменения краткосрочных государственных облигаций.
30-недельный rate-of-change Value Line задан как rate-of-change-filter. Это покупка после того, как значение падает ниже -1% и затем поднимается обратно выше -1%, и продажа после того, как оно поднимается выше 16% и затем падает обратно ниже 16%.
Коэффициент advisor-sentiment используется как sentiment-contrarian-overlay. Он задан как сигнал покупки, когда падает ниже 42, и сигнал продажи, когда поднимается выше 67; эти значения трактуются как экстремумы пессимизма и оптимизма.
26-недельное изменение краткосрочных государственных облигаций используется как monetary-climate-filter: значение выше 1.7% помечено как здоровое, а значение ниже -0.6% — как враждебное. Связанный показатель также отмечает климат падающих ставок выше +2% и негативный климат ниже -0.5%.
Добавьте промежуточные полосы и тесты средних
40-дневный сглаженный Arms Index используется как среднесрочная overbought-oversold-band: покупки, когда индекс поднимается до 112 или как минимум до 96.8 и затем разворачивается, и продажи, когда он падает ниже 79.8 или снижается как минимум до 92.8 и затем разворачивается вверх.
Индекс-специфичные тесты скользящих средних используются, чтобы судить о подтверждении против разворота, включая 23-недельную фронтально-взвешенную среднюю на New York Financial Index, которая требует пересечения 0.5%, и 29-недельную среднюю на New York Utilities Index, которая требует разворота 1%.
Оставляйте цели опциональными, когда лента разворачивается
Ценовые и временные цели из коэффициентов оценки или композита циклов в один, четыре и десять лет трактуются как опциональный контекст. Если лента разворачивается до достижения цели, модели первичного тренда перекрывают прогноз. Эта привычка пересмотра и есть dynamic-modeling: изменить цель или заменить индикатор, когда другие композиты противоречат одной оценке или оценке время-цена, вместо того чтобы ждать заранее объявленного уровня.
Отсутствие подтверждения среди связанных средних, акций малой капитализации против акций крупной капитализации и основных мировых рынков трактуется как nonconfirmation. Это предостережение о смешанном сигнале, а не доказательство того, что завершённый разворот тренда уже произошёл.
Недельное закрытие S&P 500, 1989–1991
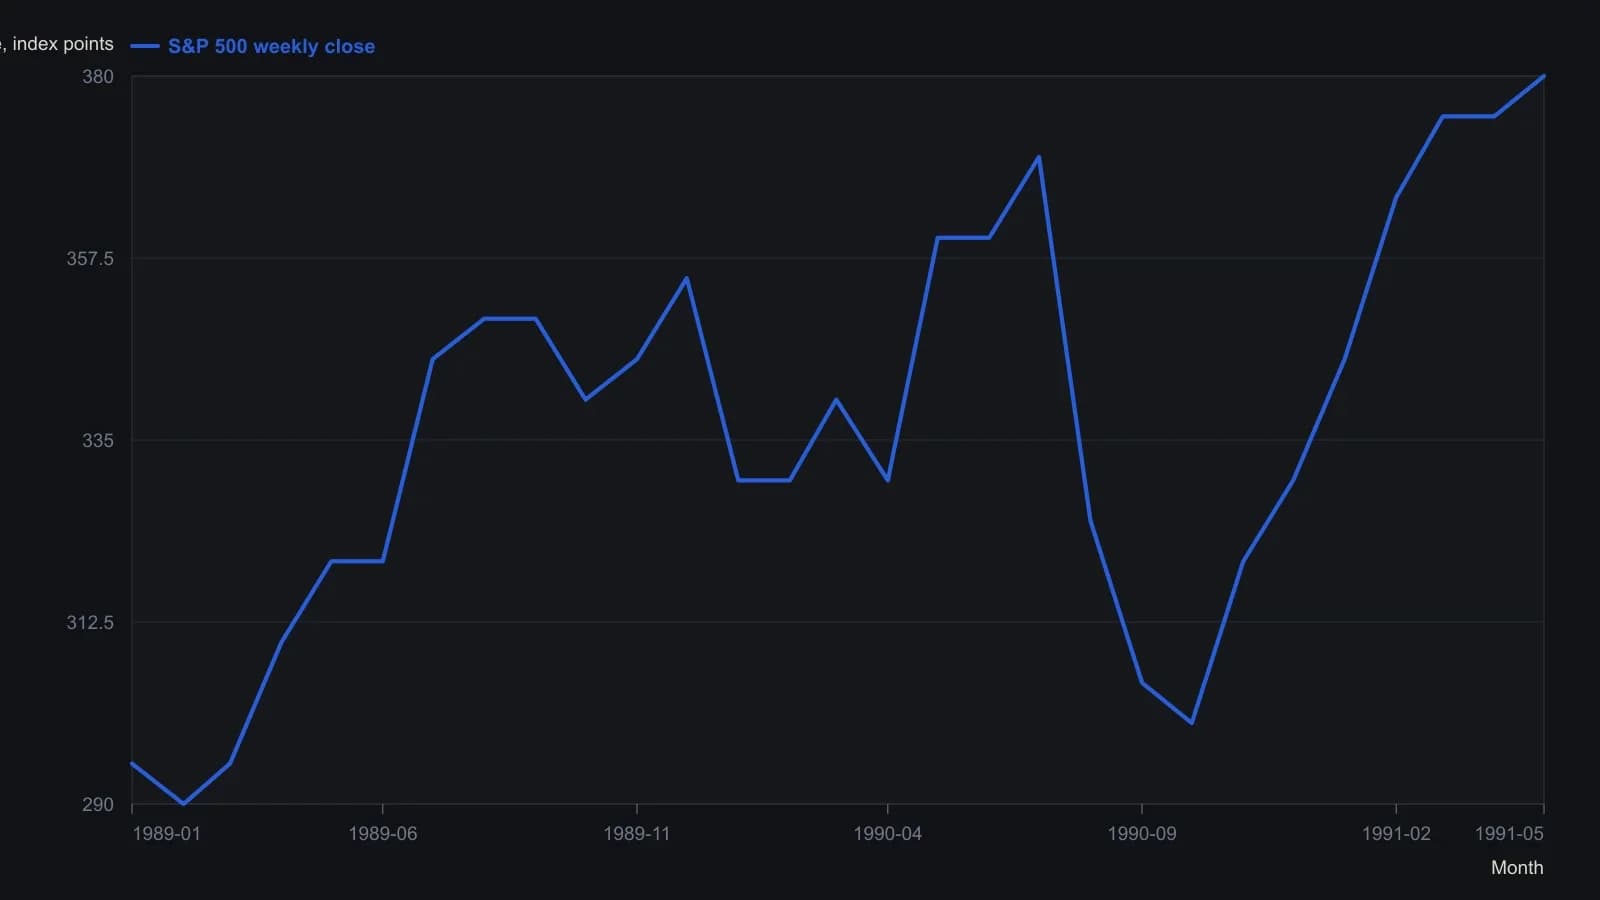
Значения сняты с недельного графика и округлены до ближайших пяти пунктов индекса. Источник размечает ту же ленту пронумерованным счётом Линдсея; в интервью цель купола на конец августа 1991 рассматривается как необязательная, если раньше развернётся основной тренд.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор