1999выпуск C071-6
Построение изолированных синтетических волновых форм для наблюдения за установлением индикаторов
Исторический рабочий процесс построения создаёт вручную треугольные и прямоугольные ценовые сегменты, затем симметричную по времени и амплитуде двойную треугольную волну, чтобы Williams %R, скользящую среднюю и экспоненциальное сглаживание можно было наблюдать между заданными разворотами. Дополнительные вступительные бары покрывают длинные окна расчёта, а более поздние уплотнённые развороты показывают интерференцию, когда изоляция неполная.
- Около 50 ценовых баров до и после каждого максимума или минимума, в сумме 550 дней на симметричной по времени и амплитуде двойной треугольной волне, представлено как обычно достаточное условие, чтобы настройки индикаторов по умолчанию успевали установиться между разворотами.
- Несколько сотен дополнительных баров в начале синтетического файла описаны как необходимые, чтобы 200-дневная скользящая средняя всё ещё имела покрытие до первого заданного разворота.
- На том же двойном треугольном пути семейство простых скользящих средних даёт более рыхло уплотнённые пересечения после разворота, чем семейство экспоненциальных средних, используемое в компоновке из нескольких средних.
- Когда закрытие перепрограммируют так, чтобы оно опускалось к минимумам начиная со дня перед пиком, сокращение Williams %R с 26-дневного интервала до 15-дневного показано как вывод осциллятора ниже линии перекупленности за день до этого пика.
Постройте ценовые сегменты вручную
Треугольные или прямоугольные сегменты можно построить вручную в электронной таблице, поместив константы или простые уравнения приращения в начальную строку и скопировав их по смежным векторам. Архив иллюстрирует этот шаг копирования как четыре вектора по 100 ячеек.
Открытие, максимум, минимум и закрытие синтетического ряда строятся сначала из столбца открытия. Затем формулы смещения добавляют одну единицу для максимума, вычитают одну единицу для минимума и задают закрытие из столбца максимума.
Первый запрограммированный подъём закрытия рукотворного треугольника
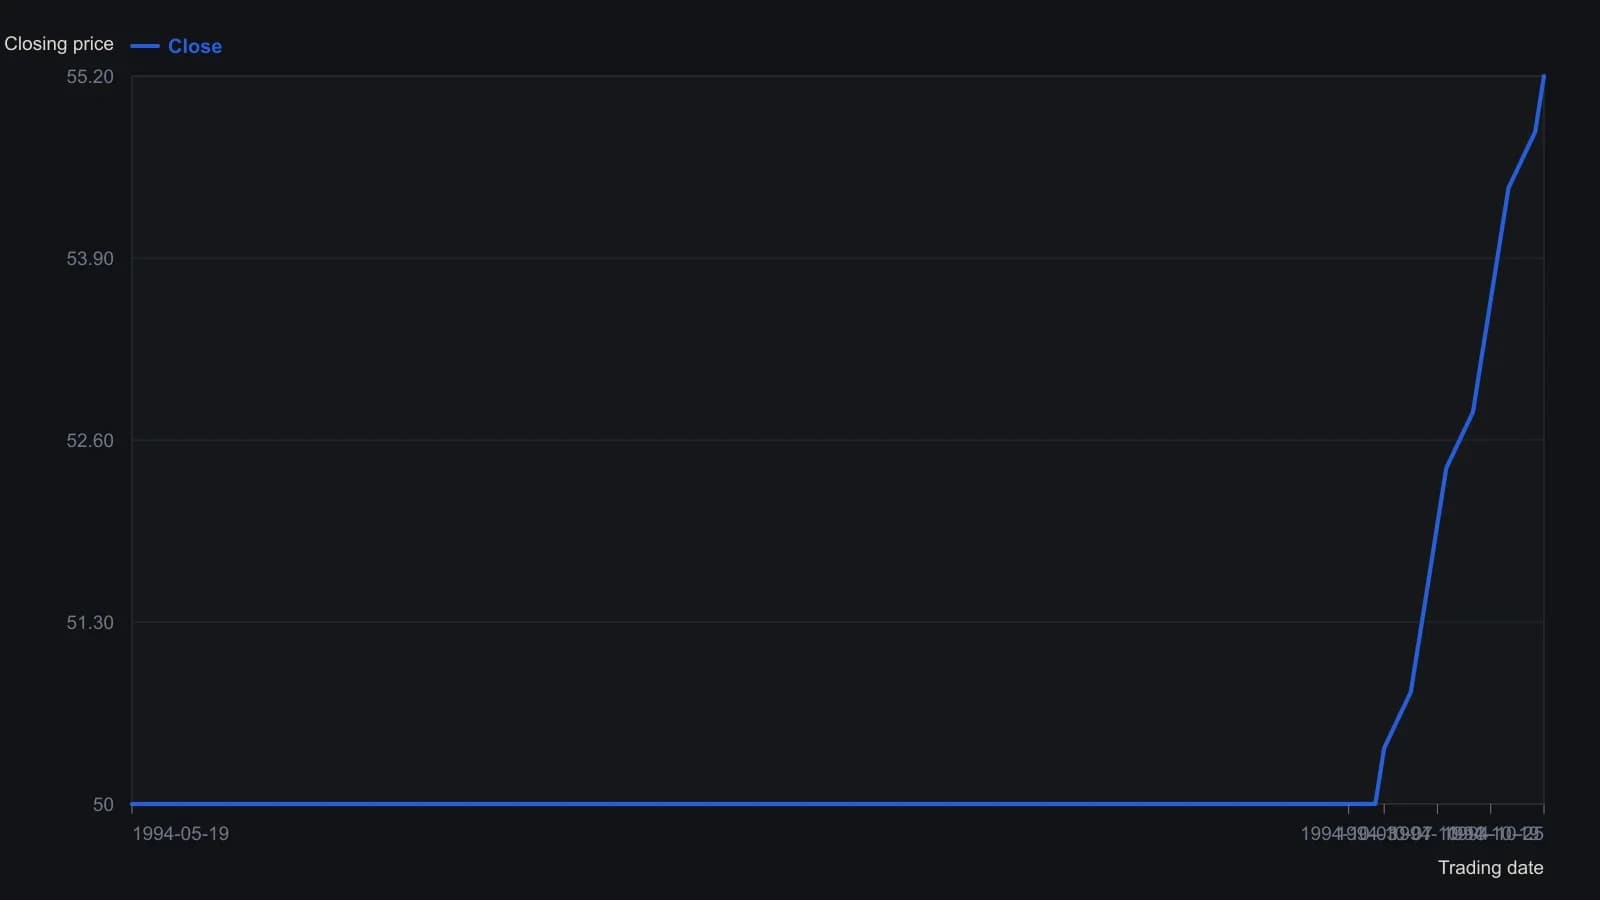
Открытие удерживается на 49 по строку 99, затем Open[t]=Open[t-1]+0.4. Максимум равен Open+1, минимум равен Open-1, а закрытие задаётся равным максимуму. Строк между 21 May и 28 September на печатном листе нет, поэтому они опущены, а не дозаполнены.
Оставьте запас, чтобы настройки по умолчанию успели установиться
Правило построения — около 50 ценовых баров до и после каждого максимума или минимума, в сумме 550 дней на симметричной по времени и амплитуде двойной треугольной волне — представлено как обычно достаточное, чтобы настройки индикаторов по умолчанию успевали установиться между разворотами.
Добавление нескольких сотен дополнительных баров в начало синтетического файла описано как необходимое, чтобы построения с длинным окном расчёта, такие как 200-дневная скользящая средняя, всё ещё имели покрытие до первого заданного разворота.
Наблюдайте средние на двойном треугольном пути
На том же двойном треугольном пути семейство простых скользящих средних даёт более рыхло уплотнённые пересечения после разворота, чем семейство экспоненциальных средних, используемое в компоновке из нескольких средних.
Более длинные экспоненциальные средние на этом пути продолжают расходиться, пока тренд сохраняется, и становятся параллельными только если тренд длится достаточно долго — состояние, которого в проиллюстрированном случае уже достигли более короткие средние.
Редакция: рассматривайте этот контраст как урок построения по скользящей средней против экспоненциального сглаживания на заданном пути, а не как утверждение о живых рынках.
Перепрограммируйте закрытие и сократите Williams %R
Когда закрытие перепрограммируют так, чтобы оно опускалось к минимумам начиная со дня перед пиком, сокращение Williams %R с 26-дневного интервала до 15-дневного показано как вывод осциллятора ниже линии перекупленности за день до этого пика.
Уплотните поздние развороты, чтобы показать интерференцию
Метод построения также включает более поздние волновые формы, которые уплотняют последовательные развороты ближе друг к другу, чтобы можно было наблюдать интерференцию от неполной изоляции.
Редакция: уплотнённые волны — это контрастный случай к изолированному двойному треугольнику, чтобы неполное установление можно было наблюдать намеренно.
Все разборы дорожки · 13 разборов
- 1987Построение Williams %R, подтверждённого объёмом
- 1991Проверьте осцилляторы с инверсией диапазона, прежде чем накладывать stochastic %K и Williams %R
- 1991Знаковый осциллятор середины диапазона на основе стохастика и Williams
- 1993Подтверждайте внутридневную свечу только после того, как более длинный цикл повторит её
- 1994Построение индекса среднего направленного движения, стохастической пары и Williams percent R по максимумам, минимумам и ценам закрытия
- 1994Разметьте ленту, прежде чем читать стохастик или Williams %R
- 1996Калибровка входов Williams %R в восходящих каналах
- 1997Динамические зоны для уровней покупки и продажи осциллятора
- 1998Каналы регрессии, заякоренные на окнах разворотов Williams %R
- 1999Построение изолированных синтетических волновых форм для наблюдения за установлением индикаторов
- 2000Выбор шкалы для осцилляторов скользящих средних
- 2004Разделение скорости входа и выхода по режиму
- 2008Посчитайте серию, затем подтвердите pivot у границы канала