1991выпуск C011-2
Недельная волатильность close-to-close как фильтр горизонта
Недельное значение исторической волатильности — это метка рыночного режима, по которой затем оценивают направленные тесты. Редакторская позиция: относитесь к этой метке как к дизайну оценки, а не как к рыночному прогнозу, пока абсолютное дневное агрегирование, экспоненциальное сглаживание, полоса в одно полное стандартное отклонение и несколько окон look-ahead не сопоставлены рядом.
- Историческая волатильность в этом рабочем процессе — это недельный ряд, построенный по абсолютным процентным изменениям close-to-close и затем оцениваемый как необычно высокий или низкий относительно собственного среднего и дисперсии.
- Метка рыночного режима говорит лишь о том, что значение лежит выше или ниже выбранной полосы стандартного отклонения, поэтому последующий направленный тест можно читать в контексте высокой или низкой волатильности.
- Экспоненциальное сглаживание — это 33-процентная рекурсивная средняя этого недельного ряда, рассматриваемая как примерно сопоставимая с пятинедельным окном и оцениваемая относительно несглаженного индекса.
- Экстремумы отмечались полосами в одно стандартное отклонение и в две трети и оценивались на следующей неделе, пяти неделях, 13 неделях, 26 неделях и следующем году.
Недельная метка — это дизайн оценки
Эта архивная статья разбирает недельный рабочий процесс исторической волатильности как дизайн оценки. Первый продукт — метка рыночного режима, а не прогноз. Последующий направленный тест оценивается только после того, как эта метка уже задана.
Редакторская позиция: недельное значение волатильности не следует считать рыночным прогнозом, пока абсолютное дневное агрегирование, экспоненциальное сглаживание, полоса в одно полное стандартное отклонение и несколько окон look-ahead не сопоставлены рядом.
Начните с абсолютного дневного изменения
Недельный индекс исторической волатильности можно построить, взяв абсолютное процентное изменение крупного промышленного индекса за каждую сессию, масштабировав это изменение на 1,000 и усреднив масштабированные значения за неделю.
Этот строительный блок — абсолютное дневное изменение: беззнаковый процентный ход от закрытия одной сессии до закрытия следующей, масштабированный на 1,000, чтобы недельное среднее было удобным числом. Историческая волатильность в этом употреблении — недельный ряд этих значений, который затем оценивается как необычно высокий или низкий относительно собственного среднего и дисперсии.
Держите несглаженную неделю рядом с 33-процентным сглаживанием
Этот недельный ряд можно преобразовать в 33-процентное экспоненциальное сглаживание, представленное как примерно сопоставимое с пятинедельным средним. Экспоненциальное сглаживание здесь — это 33-процентная рекурсивная средняя недельного ряда, оцениваемая относительно несглаженного индекса.
И несглаженный недельный индекс, и экспоненциальное сглаживание оценивались на каждой неделе 10-летней выборки. Редакторская позиция: оценка обеих конструкций держит в поле зрения явный количественный ориентир, когда отмечаются метки режима.
Используйте полосу стандартного отклонения как отсечку режима
Экстремальные значения отмечались двумя альтернативными полосами: одно стандартное отклонение от среднего и две трети одного стандартного отклонения от среднего. Полоса стандартного отклонения — это эта отсечка, которой отмечают необычно высокие и низкие точки.
Рыночный режим — это метка того, что значение лежит выше или ниже выбранной полосы. Полоса не заменяет последующий направленный тест. Она лишь задаёт для этого теста контекст высокой или низкой волатильности.
Оцените одно и то же значение на пяти горизонтах оценки
Эти экстремумы тестировались как направленные сигналы на следующей неделе, следующих пяти неделях, 13 неделях, 26 неделях и следующем году. Каждое окно — это горизонт оценки: форвардный интервал, на котором значение режима оценивается как направленный тест.
В этом сравнении экспоненциально сглаженный ряд и полоса в одно полное стандартное отклонение рассматривались как более сильная из двух протестированных пар конструкций.
Проверьте ряд close-to-close на устойчивый рост
Тот же ряд close-to-close проверяли на устойчивый рост волатильности ото дня ко дню после того, как программная торговля стала более распространённой. Представленный график не показывал такого роста, тогда как внутридневной эффект оставляли открытым.
Редакторская позиция: эта проверка описывает недельный ряд close-to-close в архивной выборке. Это не утверждение о текущих рынках и не ответ на вопрос, что происходит внутри сессии.
Недельная волатильность DJIA от закрытия до закрытия, 1981–1990
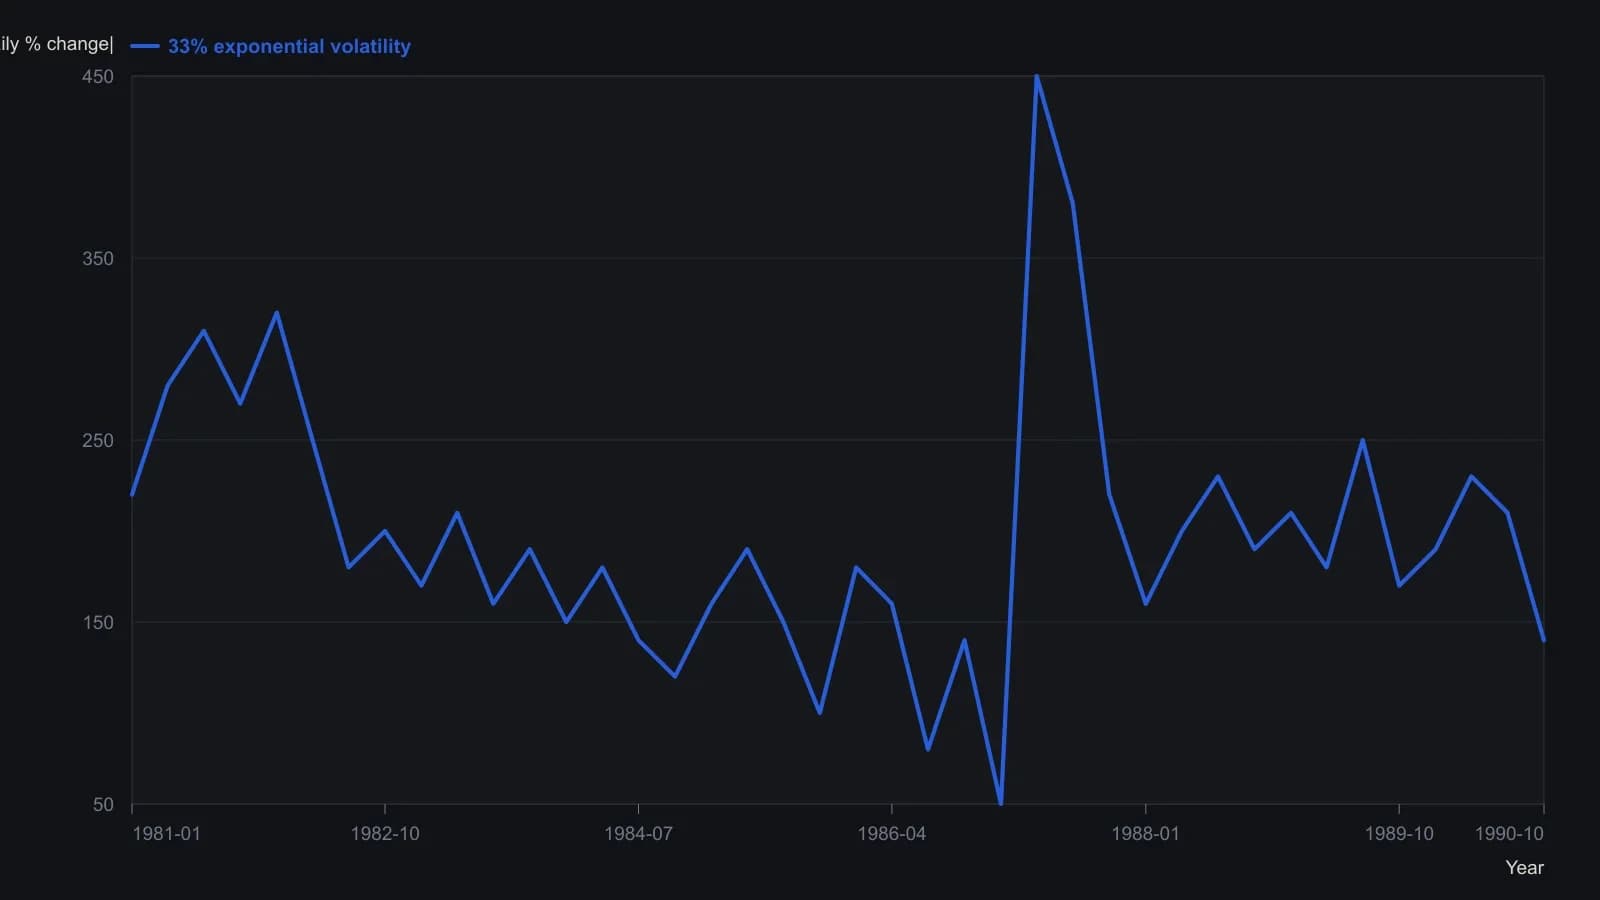
Меррилл умножает абсолютное дневное процентное изменение DJIA от закрытия до закрытия на 1,000, усредняет каждую неделю, затем применяет 33-процентную экспоненту (примерно пятинедельная средняя). Пунктирные линии — среднее и плюс-минус одно стандартное отклонение. Оцифровано с печатного графика; недельные деления плотнее восстановленной выборки.
Все разборы дорожки · 31 разбор
- 1985Помещение премий биржевых опционов в контекст режима волатильности
- 1988Когда волатильность, а не направление, выбирает опционный спред
- 1988Волатильность с учётом траектории для стоимости репликации опциона
- 1989Опционная премия внутри режима волатильности
- 1990Построение согласованной исторической и подразумеваемой волатильности
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1995Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
- 1996Улыбки опционов как критика постоянной волатильности
- 1996Сопоставление короткой и длинной исторической волатильности для контекста режима
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 2001Припаркуйте одну опционную идею внутри режима подразумеваемой и исторической волатильности
- 2002Построение вертикальных спредов внутри сезонных режимов волатильности
- 2002Контекст режима волатильности для опционных стрэддлов
- 2003Построение опционного спреда с проверками режима волатильности
- 2003Трендовые и волатильностные фильтры для выбора опционного спреда
- 2005Построение вертикальных спредов внутри режимов волатильности
- 2006Удвоение подразумеваемой волатильности как сигнал товарного режима
- 2007Разворотный колл по бабочке, когда подразумеваемая волатильность находится рядом с исторической волатильностью
- 2012Оценка бабочки со сломанным крылом внутри режима волатильности и премии
- 2012Построение цены акции с учётом режима через кэрри и премию за риск
- 2012Оверлеи истинного диапазона против контекста изолированного бара
- 2012Построение контекста режима для сделок с опционной премией
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2014Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
- 2015Дневной скив имплицитной волатильности как портфельный бенчмарк
- 2015Восстановите шаблон скью волатильности по размеру и наклону
- 2015Оценка концентрированных победителей через волатильность и премии опционов
- 2017Построение опционной книги из подразумеваемой волатильности, исторической волатильности и премии
- 2018Годовая волатильность как фон для опционных сделок короткого горизонта
- 2019Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019