1997выпуск C081-7
Осциллятор расширения диапазона, который может отклонить собственное растяжение
Редакторское прочтение: растяжение на этом осцилляторе следует считать незавершённой арифметикой. Каждая сессия пропускает день при формировании приращения, обнуляет бар, не прошедший тесты перекрытия, и позволяет короткому пребыванию плюс следующему открытию наложить вето на сигнал, чтобы одно и то же отношение не срабатывало на каждом экстремуме.
- Приращение каждой сессии сравнивает максимум и минимум этой сессии с максимумом и минимумом двумя сессиями ранее, а не с последовательными закрытиями.
- Знаковое приращение обнуляется, если не выполняется ни один из тестов перекрытия, поэтому бар без перекрытия не питает отношение.
- Горизонтальные линии на 43 и -43 классифицируют пятисессионное значение, а пребывание в течение шести или более сессий за любой из линий отменяет текущее растяжение, пока значение не перезапустится.
- После короткого пребывания тест открытия следующей сессии внутри и превышения опорного экстремума может отклонить сетап, поэтому одно только растянутое значение не является входом.
Построение как оценка «разрешить или отклонить»
Эта архивная заметка восстанавливает, как числовая оценка строится из максимумов, минимумов и тестов перекрытия, а затем превращается в сигнал «разрешить или отклонить». Конструкция собирает отношение с пропуском дня, правило обнуления по тренду, зонные линии, счётчик длительности и шлюз следующего открытия, чтобы процедуру можно было восстановить как одну последовательность.
Редакторская интерпретация: растянутое значение — незавершённая арифметика. Пропустите день, обнулите бар без перекрытия и позвольте короткому пребыванию плюс следующему открытию наложить вето на сигнал, чтобы одно и то же отношение не срабатывало на каждом экстремуме.
Пропуск дня при формировании приращения
Приращение каждой сессии сравнивает максимум и минимум этой сессии с максимумом и минимумом двумя сессиями ранее, а не с последовательными закрытиями. Это знаковое двухсессионное расширение максимума и минимума — мера давления, которую импульсная стратегия использует на периоде удержания системы.
Числитель суммирует эти две знаковые разницы. Знаменатель суммирует их абсолютные величины. Отношение умножается на 100 и может двигаться между 100 и -100.
Обнуление приращения при невыполнении перекрытия
Знаковое приращение сессии обнуляется, если не выполняется ни один из тестов перекрытия. Один тест сравнивает текущие максимум и минимум с диапазоном пяти или шести сессий назад. Другой сравнивает максимум и минимум двумя сессиями назад с закрытием семи или восьми сессий назад.
Фильтр перекрытия — это требование, чтобы текущий бар или бар двумя сессиями назад по-прежнему пересекал более старый диапазон, прежде чем будет записано ненулевое приращение. Редакторское примечание: обнуление бара без перекрытия не даёт продолжающемуся движению питать отношение так, будто это свежее расширение.
Пятисессионный индекс расширения диапазона
Пятисессионная форма строит 100, умноженное на сумму последних пяти знаковых приращений, делённую на сумму последних пяти абсолютных приращений. Этот график — индекс расширения диапазона, масштабированный от 100 до -100.
Позиционные линии и счётчик длительности
Горизонтальные позиционные линии на 43 и -43 — заявленные пороги перекупленности и перепроданности, используемые для классификации значения. Эти позиционные линии перекупленности и перепроданности превращают растянутое значение расширения в условие на графике, которое позже можно подтвердить или отклонить.
Пребывание в течение шести или более сессий за любой из линий считается экстремальным. Счётчик длительности затем отменяет текущее растяжение, пока значение не вернётся в середину и не появится новое пребывание короче шести сессий. Только после этого перезапуска сетап рассматривается.
Квалификатор ценового осциллятора
После короткого пребывания в перепроданности первое более высокое закрытие задаёт опорный максимум. Следующая сессия должна открыться на этом максимуме или ниже и затем показать более высокий максимум, прежде чем будет признан кандидат на рост.
После короткого пребывания в перекупленности первое более низкое закрытие задаёт опорный минимум. Следующая сессия должна открыться на этом минимуме или выше и затем показать более низкий минимум, прежде чем будет признан кандидат на снижение.
Открытие, которое проходит гэпом сквозь опорный экстремум, не проходит квалификатор и отмечается как отклонённый сетап, а не как кандидат. Этот тест открытия следующей сессии внутри и превышения опорного экстремума и есть квалификатор ценового осциллятора.
Восстановление полной последовательности
Чтобы восстановить конструкцию, сформируйте приращение с пропуском дня, примените фильтр перекрытия до того, как бар сможет внести вклад, постройте пятисессионный индекс расширения диапазона, классифицируйте его линиями 43 и -43, примените счётчик длительности и только затем запустите квалификатор ценового осциллятора. Вход по правилам — это фиксированная последовательность проверок зоны, длительности, закрытия и следующего открытия. Все эти проверки должны пройти, прежде чем кандидат будет допущен. Любой разрыв в цепочке его отклоняет.
IBM, пятидневный TD REI, 15 January–5 February 1997
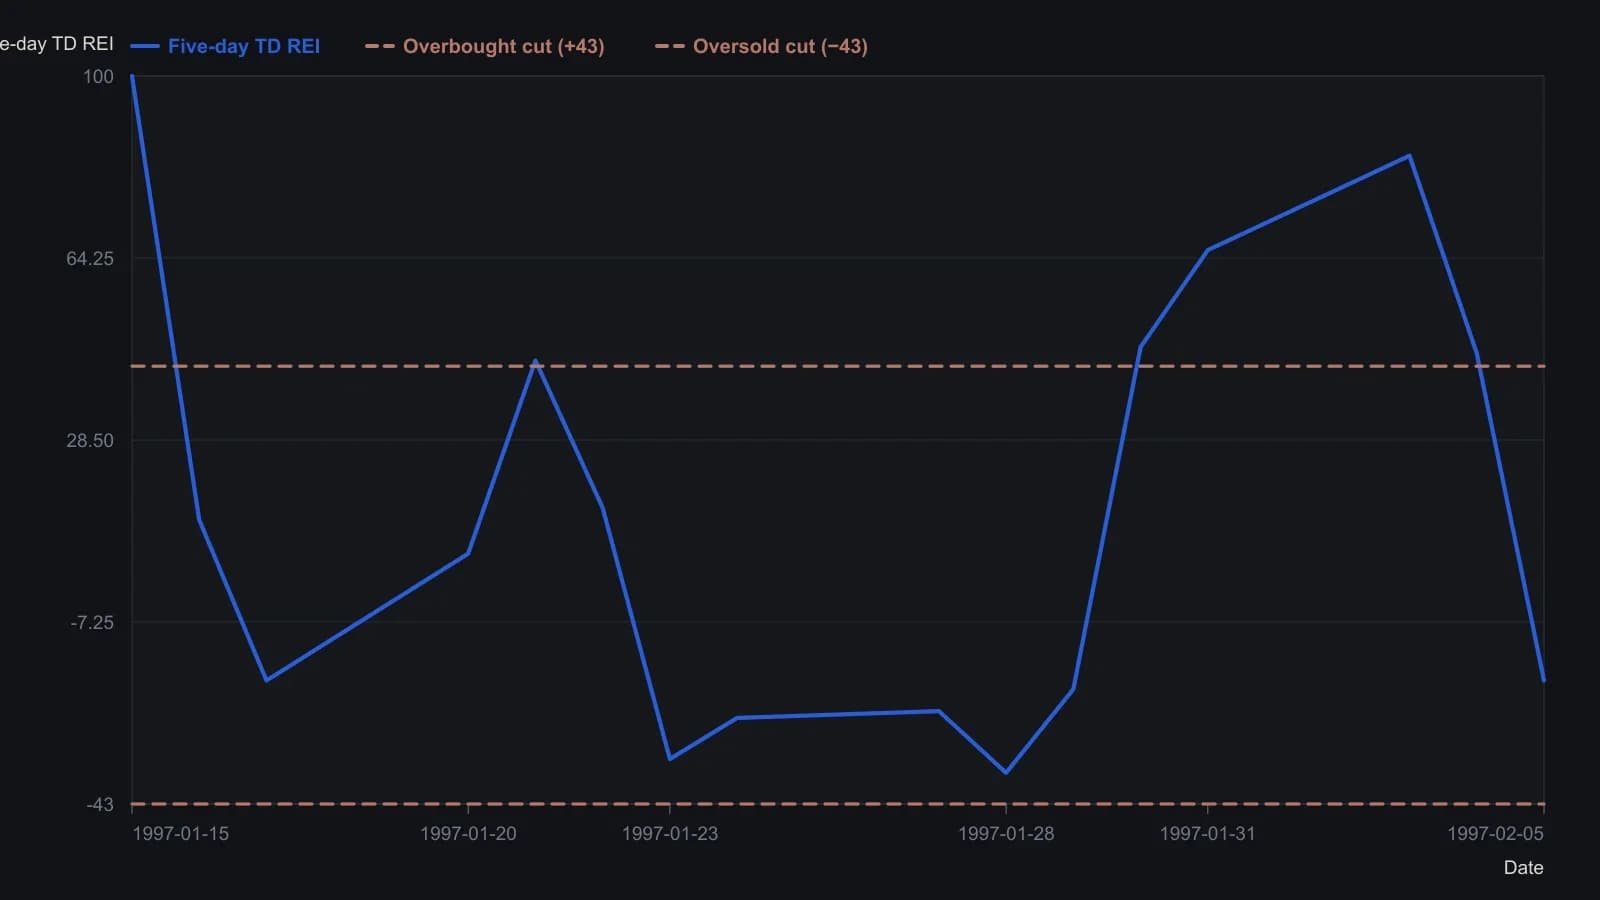
Пятисессионное окно ретроспекции: 100, умноженное на сумму знаковых двухдневных приращений максимума/минимума, делённую на сумму их абсолютных значений. Бар, не прошедший оба теста перекрытия, даёт в числитель 0. Расчёты начинаются 15 January 1997 из‑за окна ретроспекции. Пороги перекупленности и перепроданности +43 и −43 — заявленные в статье границы, а не столбцы таблицы.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило