1992выпуск C101
Построение композита из взвешенных сглаженных темпов изменения
Композит строится в три слоя. Вычисляют четыре центрированных на нуле темпа изменения, сглаживают каждый ряд простой или экспоненциальной скользящей средней, затем умножают на фиксированные веса и складывают произведения. Наборы горизонтов публикуют периоды расчёта, сглаживатели и веса для короткой, промежуточной и длинной выборки на дневных, недельных или месячных барах.
- Композит состоит из трёх слоёв: четыре ряда темпа изменения, простая или экспоненциальная скользящая средняя на каждом ряде и взвешенная сумма сглаженных рядов.
- Темп изменения — это текущее закрытие, делённое на закрытие n периодов назад, умноженное на 100, затем уменьшенное на 100, чтобы ряд был центрирован на нуле.
- Экспоненциальное сглаживание использует константу, равную двум, делённым на единицу плюс длина периода расчёта, задаёт начальное значение первым наблюдением и начинает обновление со следующего периода.
- Наборы горизонтов объединяют четыре периода расчёта, четыре сглаживателя и веса 1, 2, 3 и 4 для короткой, промежуточной или длинной выборки на дневных, недельных или месячных барах.
Три слоя построения
Композит строится в три слоя: вычисляют четыре ряда темпа изменения, сглаживают каждый ряд простой или экспоненциальной скользящей средней, затем умножают сглаженные ряды на фиксированные веса и складывают произведения.
Редакция: рассматривайте эти шаги как три независимых конструктивных выбора. Читатель может пересобрать или заменить преобразование темпа изменения, сглаживатель или схему весов, не воспринимая готовый ряд как единую непрозрачную формулу.
Темп изменения, центрированный на нуле
Темп изменения — это текущее закрытие, делённое на закрытие n периодов назад, умноженное на 100, затем уменьшенное на 100, чтобы ряд был центрирован на нуле.
В этом рабочем процессе темп изменения — это процентное изменение от закрытия к закрытию за указанный период расчёта, сдвинутое так, чтобы ряд был центрирован на нуле.
Четыре недельных темпа изменения S&P 500, из которых складывается краткосрочный KST
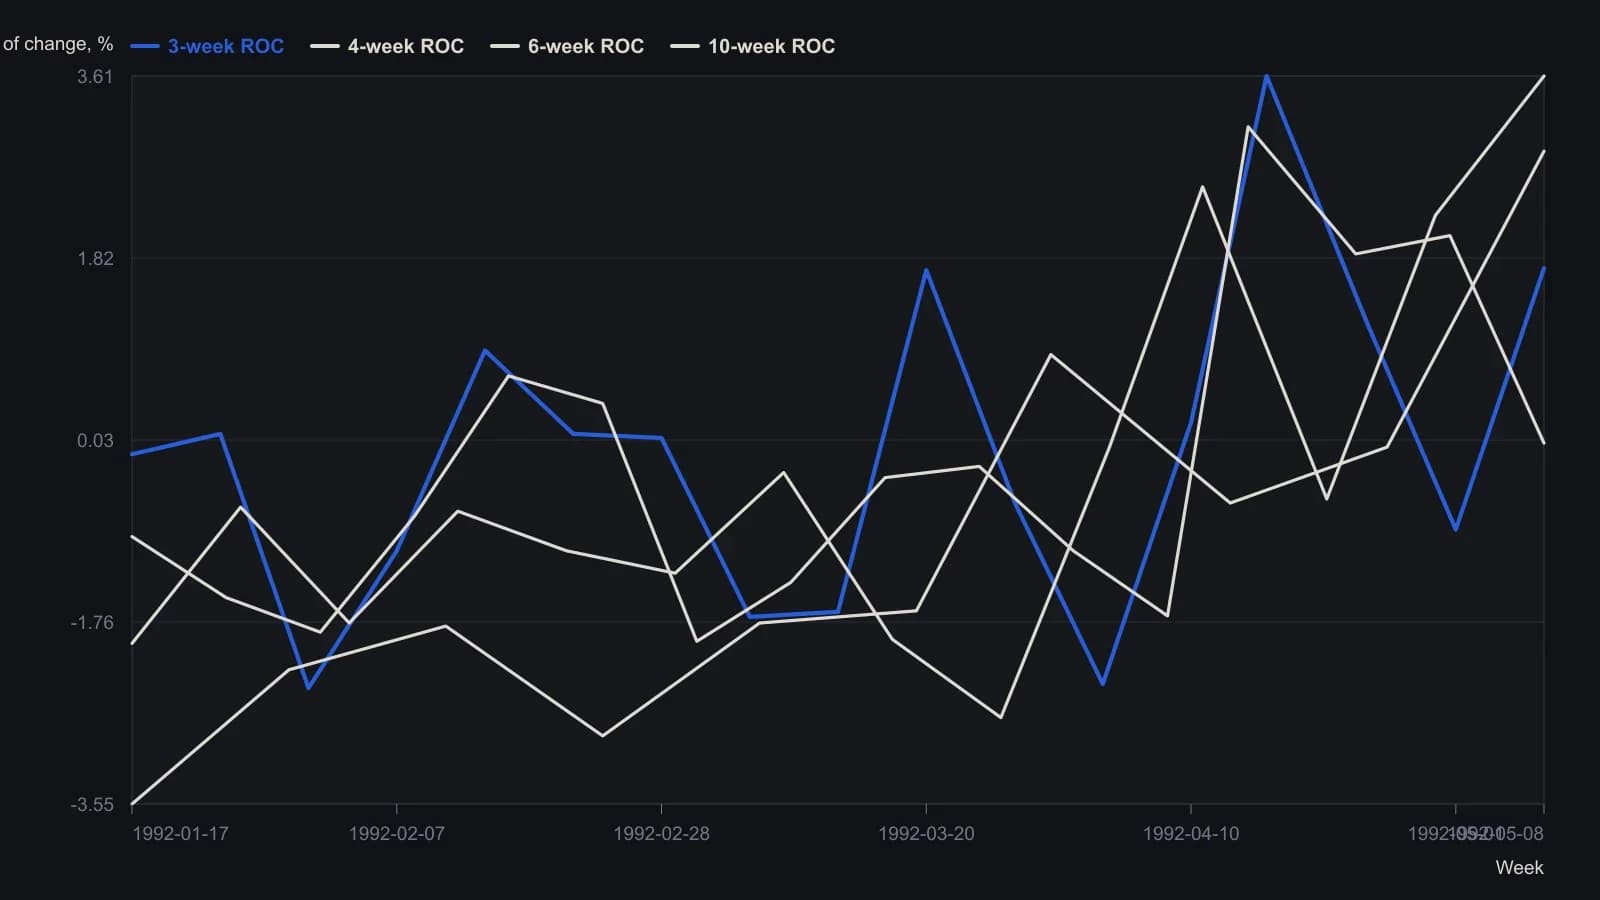
Краткосрочный недельный KST использует длины ROC 3, 4, 6 и 10 недель. Напечатанная взвешенная сумма приводится только на 1 May (6.26) и 8 May 1992 (10.71) — слишком мало точек, чтобы вывести на график готовый композит.
Явный сглаживатель
Скользящая средняя — это простой или экспоненциальный сглаживатель, применяемый к каждому ряду темпа изменения до объединения рядов. Экспоненциальное сглаживание — это рекурсивная средняя, которая смешивает новейшее наблюдение с предыдущей средней с помощью константы сглаживания.
Константа сглаживания равна 2, делённому на единицу плюс длина периода расчёта. Для периода расчёта в три периода эта константа равна 0.50.
Каждая новая экспоненциальная средняя равна предыдущей средней плюс константа сглаживания, умноженная на разницу между новым наблюдением и предыдущей средней. Поскольку у первого периода нет предыдущей экспоненциальной средней, первое наблюдение задаёт начальное значение ряда, а сглаживание начинается со следующего периода.
Взвешенная сумма
Последний шаг построения — взвешенная сумма: каждый сглаженный темп изменения умножается на заданный вес, и четыре произведения складываются.
Опубликованные наборы горизонтов
Набор горизонта — это опубликованный комплект из четырёх периодов расчёта, четырёх сглаживателей и четырёх весов, выбранных для короткой, промежуточной или длинной выборки. Предложенные наборы параметров существуют для короткого, промежуточного и длинного горизонта и могут рассчитываться на дневной, недельной или месячной выборке.
В краткосрочном недельном экспоненциальном наборе четыре длины темпа изменения равны 3, 4, 6 и 10, соответствующие экспоненциальные средние равны 3, 4, 6 и 8, а веса, применяемые перед суммой, равны 1, 2, 3 и 4. Разобранный недельный пример применяет к этим четырём сглаживателям экспоненциальные константы 0.5, 0.4, 0.29 и 0.22, что согласуется с 2/(n+1) для n, равных 3, 4, 6 и 8.
Краткосрочный дневной набор использует длины темпа изменения 10, 15, 20 и 30, простые средние 10, 10, 10 и 15 и те же веса 1-2-3-4.
Долгосрочный недельный экспоненциальный набор использует длины темпа изменения 39, 52, 78 и 104, экспоненциальные средние 26, 26, 26 и 39 и веса 1, 2, 3 и 4.
Редакция: перечисленные наборы используют общие веса 1, 2, 3 и 4, поэтому возрастающая схема может оставаться фиксированной, тогда как периоды расчёта и сглаживатели меняются вместе с горизонтом и выборкой.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор