2013выпуск C0266-72
Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
Рассматривайте переключатель режима как задачу построения. Задайте dailyChange, окно historicalVolatility и regimeThreshold, чтобы volatilitySwitch мог определять, какому трендовому фильтру разрешено сработать.
- dailyChange — это однобарная разница от закрытия к закрытию, масштабированная средним текущего и предыдущего закрытия, а historicalVolatility — стандартное отклонение этого ряда на выбранном lookback.
- volatilitySwitch считает, сколько значений lookback находятся на уровне последнего historicalVolatility или ниже него, и в нескольких реконструкциях делит 21-барный счёт на 21, чтобы выход лежал на шкале от 0 до 1.
- regimeThreshold, обычно 0.5, помечает trendMode на уровне середины или ниже и meanReversionMode выше неё, после чего переключатель выбирает правила следования тренду или контртрендовые правила.
- Длина lookback, длина скользящей средней, максимальный уровень переключателя, считающийся трендовым, и уровень выхода осциллятора — отдельные настраиваемые параметры построения.
Начните с построения, а не со сделки
Редакционная рамка: переключатель режима волатильности рассматривается здесь как задача спецификации. Сначала назовите доходность, окно исторической волатильности и срединный порог, чтобы готовый выход мог определять, какому трендовому фильтру разрешено сработать.
Архив описывает этот процесс. Он не представляет одно значение переключателя как законченное решение.
Определите dailyChange и historicalVolatility
Дневное изменение в этой конструкции — текущее закрытие минус предыдущее закрытие, делённое на среднее этих двух закрытий. Эта величина и есть dailyChange: однобарная разница от закрытия к закрытию, масштабированная средним текущего и предыдущего закрытия.
historicalVolatility — стандартное отклонение dailyChange на выбранном lookback.
Превратите последнее значение в volatilitySwitch
Переключатель строится так: берётся historicalVolatility этой однобарной разницы от закрытия к закрытию и подсчитывается, сколько значений lookback находятся на уровне последнего значения или ниже него. Эта доля и есть volatilitySwitch.
Несколько реконструкций используют 21-барный lookback и для окна волатильности, и для счёта ранга, затем делят этот счёт на 21, чтобы выход лежал на шкале от 0 до 1.
Разрежьте шкалу в точке regimeThreshold
Значение выше 0.5 трактуется как режим возврата к среднему или консолидации, а значение на уровне 0.5 или ниже — как трендовый режим. Этот срединный порог и есть regimeThreshold.
trendMode — классификация, когда переключатель находится на уровне середины или ниже и сочетается с правилами следования тренду. meanReversionMode — классификация, когда переключатель находится выше середины и сочетается с контртрендовыми правилами.
S&P 500: 21-дневный переключатель волатильности против отсечки режима 0.5
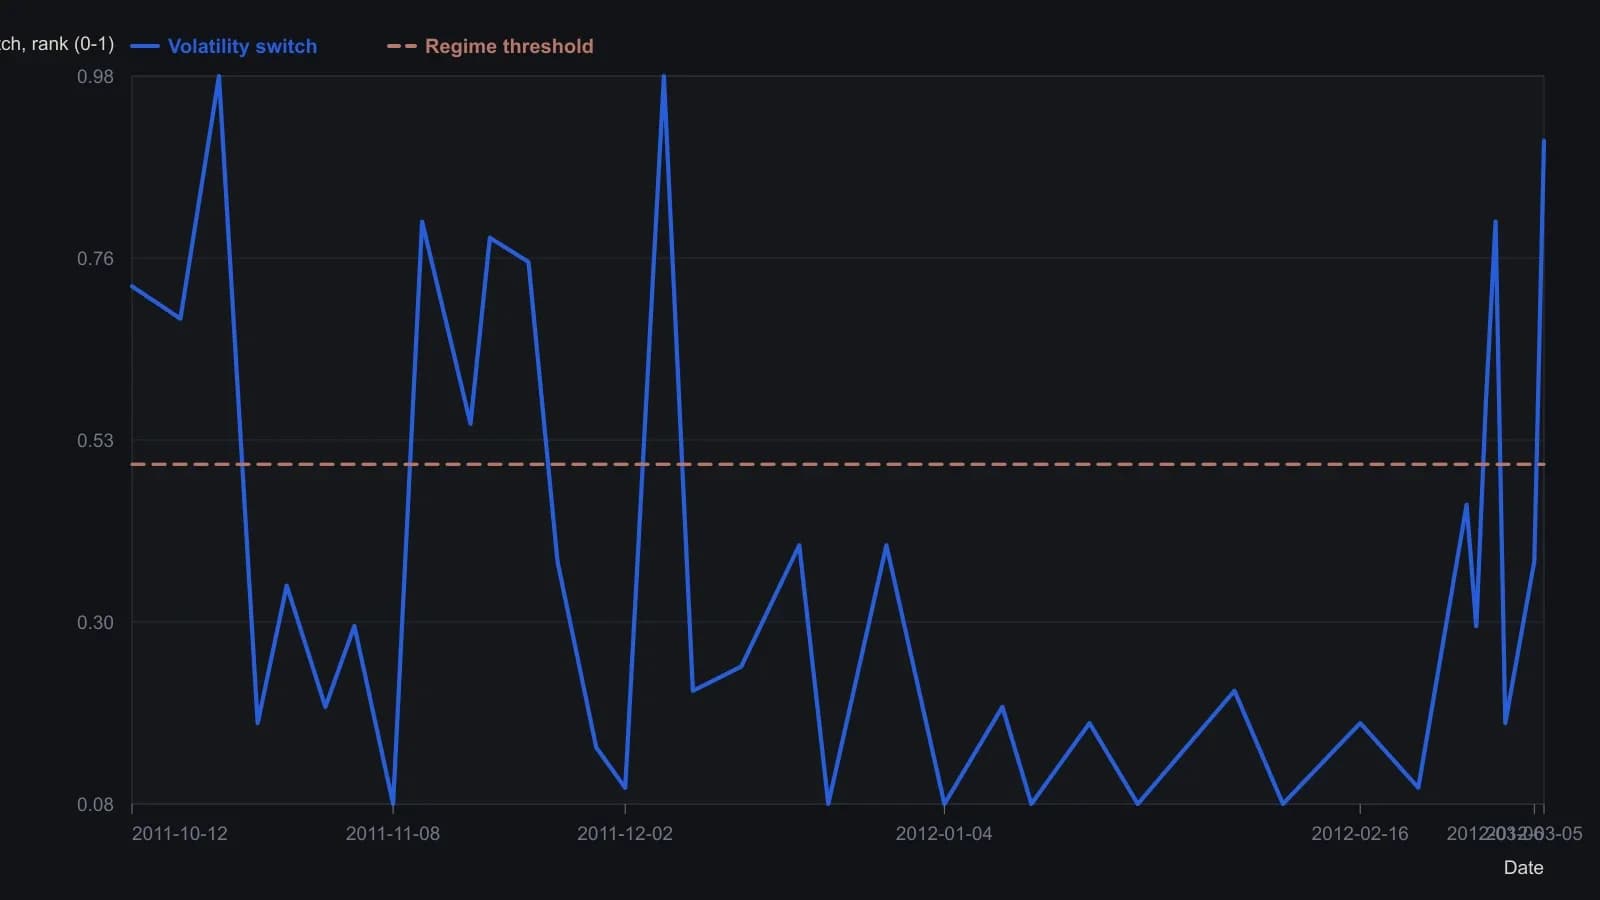
На графике построен 21-дневный переключатель волатильности. В исходных реализациях значения выше 0.5 трактуются как возврат к среднему, а значения 0.5 и ниже — как тренд. Оцифрованные значения по оси Y приблизительны до двух знаков после запятой; 0.90 — это напечатанная подпись на панели.
Используйте переключатель, чтобы выбирать класс правил
Переключатель применяется как фильтр, который выбирает правила следования тренду в трендовом классе и контртрендовые или осцилляторные правила в классе возврата к среднему.
Одна иллюстративная связка использует пересечение 10-барной и 20-барной простой скользящей средней для входов в трендовом режиме, двухбарный осциллятор относительной силы для контртрендовых входов и пятибарный выход по ценовому каналу.
Закодируйте два класса на графике
Кодировки на графике отмечают значения выше 0.5 одним цветом, а значения на уровне 0.5 или ниже — другим, чтобы последовательность баров можно было просматривать на предмет приближающейся смены режима.
Держите параметры построения отдельно
Длина lookback, длина скользящей средней, максимальный уровень переключателя, считающийся трендовым, и уровень выхода осциллятора перечислены как отдельные настраиваемые параметры построения.
Все разборы дорожки · 31 разбор
- 1985Помещение премий биржевых опционов в контекст режима волатильности
- 1988Когда волатильность, а не направление, выбирает опционный спред
- 1988Волатильность с учётом траектории для стоимости репликации опциона
- 1989Опционная премия внутри режима волатильности
- 1990Построение согласованной исторической и подразумеваемой волатильности
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1995Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
- 1996Улыбки опционов как критика постоянной волатильности
- 1996Сопоставление короткой и длинной исторической волатильности для контекста режима
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 2001Припаркуйте одну опционную идею внутри режима подразумеваемой и исторической волатильности
- 2002Построение вертикальных спредов внутри сезонных режимов волатильности
- 2002Контекст режима волатильности для опционных стрэддлов
- 2003Построение опционного спреда с проверками режима волатильности
- 2003Трендовые и волатильностные фильтры для выбора опционного спреда
- 2005Построение вертикальных спредов внутри режимов волатильности
- 2006Удвоение подразумеваемой волатильности как сигнал товарного режима
- 2007Разворотный колл по бабочке, когда подразумеваемая волатильность находится рядом с исторической волатильностью
- 2012Оценка бабочки со сломанным крылом внутри режима волатильности и премии
- 2012Построение цены акции с учётом режима через кэрри и премию за риск
- 2012Оверлеи истинного диапазона против контекста изолированного бара
- 2012Построение контекста режима для сделок с опционной премией
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2014Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
- 2015Дневной скив имплицитной волатильности как портфельный бенчмарк
- 2015Восстановите шаблон скью волатильности по размеру и наклону
- 2015Оценка концентрированных победителей через волатильность и премии опционов
- 2017Построение опционной книги из подразумеваемой волатильности, исторической волатильности и премии
- 2018Годовая волатильность как фон для опционных сделок короткого горизонта
- 2019Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019