2007выпуск C071-10
Построение трёхфакторного объёмно-ценового фильтра подтверждения
Объёмно-ценовую серию подтверждения можно построить как произведение разрыва средних на длинном окне, отношения средних цены на коротком окне и коэффициента участия, а затем использовать только как гейт для отдельного трендового сигнала.
- Объёмно-ценовой анализ позволяет собрать серию подтверждения, которая классифицирует, согласуется объём с преобладающим ценовым трендом или противодействует ему.
- Простая средняя цены фиксирует изменения уровня, но не учитывает участие, поэтому ключевой член — разрыв между объёмно-взвешенной средней цены на длинном окне и простой средней цены той же длины.
- Готовая серия умножает этот разрыв длинного окна на отношение объёмно-взвешенной средней к простой средней на коротком окне и на отношение средних объёма короткого окна к длинному, после чего скользящая средняя произведения позволяет читать пару как осциллятор линия-сигнал.
- Подтверждение объёмом может открывать гейт для отдельного пересечения MACD по этому произведению или по On-Balance Volume в той же роли, а число тиков может заменить объём в акциях, если объём в акциях недоступен.
Что серия должна классифицировать
Объёмно-ценовая серия подтверждения строится, чтобы классифицировать, согласуется объём с преобладающим ценовым трендом или противодействует ему. Объёмно-ценовой анализ начинается с этой классификации, а не с автономного правила входа.
Простая скользящая средняя цены фиксирует изменения уровня, но не учитывает участие, тогда как объёмно-взвешенная средняя перемасштабирует каждое закрытие на долю объёма данного бара в объёме окна lookback.
Соберите произведение из трёх членов
Ключевой член подтверждения — разность между объёмно-взвешенной средней цены на длинном окне и простой средней цены той же длины.
Готовая серия — произведение этого разрыва средних длинного окна, отношения объёмно-взвешенной средней к простой средней на коротком окне и отношения средних объёма короткого окна к длинному.
Используйте произведение как гейт
Реконструкции обычно наносят на график и сырое произведение, и скользящую среднюю произведения, чтобы пару можно было читать как осциллятор линия-сигнал.
Одна конструкция использует серию как гейт подтверждения для отдельного пересечения MACD, разрешая лонг только когда произведение выше собственной средней, и шорт только когда оно ниже.
Недельный VPCI по Toyota Motor, 2004–2007
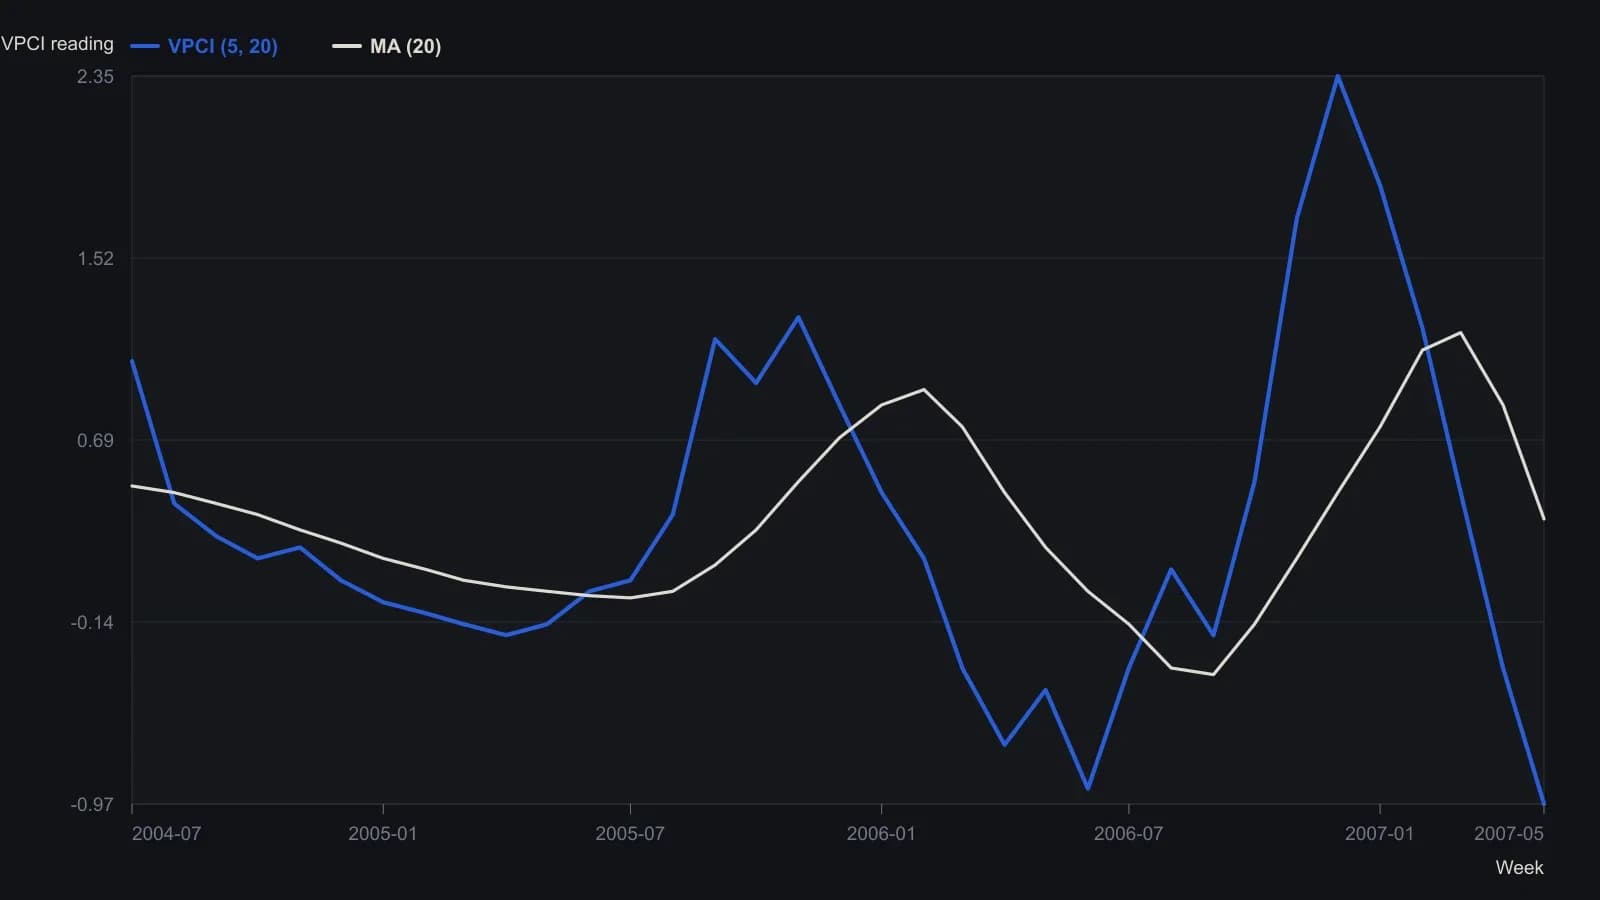
Окна VPCI — 5 и 20 недель; средняя строится по 20 неделям. Последние экранные значения — −0.97 и 0.33 на баре 10 May 2007. Месячные выборки сняты с недельной растровой сетки, поэтому пики и впадины приблизительны.
On-Balance Volume как замещающий гейт
Та же схема гейта может подставить On-Balance Volume, разрешая лонг только когда On-Balance Volume выше собственной средней, и шорт только когда он ниже.
Независимые реконструкции наносят произведение рядом с On-Balance Volume, чтобы две объёмные серии подтверждения можно было сравнить на одних и тех же барах.
Число тиков, когда объём в акциях отсутствует
Если объём в акциях недоступен, те же формулы принимают число тиков, число изменений цены в баре, как вход объёма.
Все разборы дорожки · 40 разборов
- 1988Построение оверлеев volume-confirmation на OHLC-графиках в электронной таблице
- 1989Товарный advance-decline по месяцам поставки
- 1989Список наиболее активных бумаг как трёхслойная лаборатория ширины рынка
- 1989Построение композита объёмной широты по кривой доходности
- 1989Кейс по фьючерсам на облигации: поддержка, объём и подтверждение
- 1989Ценовые боксы в объёмной шкале и циклы объёма
- 1990Конструкция on-balance volume со знаком фьючерса
- 1990Самоотносительные объёмные боксы для пробоев без новостей
- 1990Расширяющиеся свинг, тесты спроса и фильтры объёма
- 1991Внутрисессионный тест давления ширины рынка и доли объёма
- 1991Тиковые экстремумы, которые подтверждают двойные вершины и основания
- 1991Построение аукционного топлива из объёма и открытого интереса
- 1994Построение On-balance volume со сглаживанием и подтверждением по таймфрейму
- 1996Комбинация тренда на скользящей средней с фильтром по объёму
- 1996Построение range-volume баров с четырьмя состояниями
- 1997Разбор неудачной сделки по пробою нисходящего треугольника
- 1997Постройте «голову и плечи» до пробоя линии шеи
- 2004Подтверждение объёмом не является опциональным для разворота «голова и плечи»
- 2007Построение трёхфакторного объёмно-ценового фильтра подтверждения
- 2007Построение входа по скользящей средней с тремя условиями и фильтром объёма
- 2008Правила пробоя, которые ждут объёма и ликвидности
- 2011Скрининг ликвидности фьючерсов по открытому интересу и объёму
- 2011Фильтровать исполняемые фьючерсы по ликвидности и открытому интересу
- 2012Ранжируйте листинговые фьючерсы по ликвидности, прежде чем прогноз выберет название
- 2012Фильтрация ликвидности фьючерсов по открытому интересу и объёму
- 2013Предторговая ликвидность фьючерсов как фильтр исполнения
- 2014Скрининг ликвидности фьючерсов по диапазону, открытому интересу и объёму
- 2014Оценка ликвидности фьючерсного контракта перед исполнением
- 2014Построение defended-price-line по volume-cluster
- 2014Фильтруйте фьючерсы по equal-dollar размеру, открытому интересу и объёму
- 2015Фильтруйте фьючерсные идеи по ранжированной ликвидности контракта
- 2017Сначала отбирайте листинговые фьючерсы по ликвидности исполнения
- 2017Фильтруйте фьючерсные заявки по ликвидности, открытому интересу и объёму
- 2018Использование открытого интереса и объёма для ранжирования ликвидности фьючерсов
- 2018Оценивайте биржевые фьючерсы как меню исполнения до сетапа
- 2019Фильтрация фьючерсных заявок по ликвидности, открытому интересу и объёму
- 2019Ликвидность фьючерсов как фильтр исполнения
- 2020Доска ликвидности фьючерсов как предторговый фильтр исполнения
- 2020Правила секвенцированного объёма и пробоя золотого креста
- 2020Используйте фильтр ликвидности биржевых фьючерсов до исполнения