1991выпуск C061
Построение скользящих средних переменной длины по разбиению изменений цены
Построение скользящей средней переменной длины начинается с явных границ lookback, оценивает разброс изменений цены по достаточно длинной начальной выборке, а затем сдвигает lookback, когда новое изменение цены попадает в триггерную полосу разбиения.
- Построение начинается с задания явных минимальной и максимальной длин lookback, которые ограничивают, насколько может сдвигаться окно усреднения.
- Среднее и стандартное отклонение изменений цены оцениваются по начальной выборке, которая должна быть не короче максимально допустимой длины скользящей средней, и затем используются, чтобы нарезать полосы разбиения в стандартных отклонениях от среднего.
- Lookback укорачивается на один день, когда изменение цены попадает в крайнюю полосу, удлиняется на один день в полосе вблизи среднего и остаётся без изменения в промежуточной полосе или когда граница уже достигнута.
- После каждого нового наблюдения значение скользящей средней, среднее изменение цены, стандартное отклонение и границы разбиения пересчитываются до следующего периода.
Скользящая средняя — это прогноз, формируемый по упорядоченным наблюдениям цены на заданном интервале lookback. Адаптивная скользящая средняя — это скользящая средняя, чей lookback укорачивается или удлиняется, когда новые изменения цены попадают в заранее заданные полосы распределения. Построение скользящей средней переменной длины начинается с задания явных минимальной и максимальной допустимых длин lookback.
Границы lookback и разброс изменений цены
Границы lookback — это минимальная и максимальная длины, которые ограничивают, насколько может сдвигаться окно усреднения.
Разброс изменений цены — это выборочное среднее и стандартное отклонение последовательных изменений цены, по которым размещают полосы подстройки. Среднее и стандартное отклонение изменений цены оцениваются по начальной выборке, которая должна быть не короче максимально допустимой длины скользящей средней.
Полосы разбиения
Полоса разбиения — это область распределения изменений цены, измеренная в стандартных отклонениях от среднего, которая либо запускает изменение длины, либо оставляет длину без изменения. Чувствительность подстройки длины задаётся разбиением распределения изменений цены на полосы, определённые в стандартных отклонениях от среднего.
Если изменения цены рассматриваются как нормально распределённые, около 68 процентов наблюдений ожидаются в пределах одного стандартного отклонения от среднего, 95 процентов — в пределах двух и 99.7 процентов — в пределах трёх.
В одном примере построения полоса вблизи среднего ставится на плюс-минус 0.25 стандартного отклонения, а крайняя полоса — за пределами плюс-минус 1.75 стандартного отклонения. В этом примере четыре границы разбиения принимают значения -0.19, 0.06, 0.14 и 0.39.
Шаг длины и случаи без изменения
Шаг длины — это число интервалов выборки, на которое сдвигается lookback, когда наблюдение попадает в триггерную полосу. Lookback укорачивается на один день, когда изменение цены попадает в крайнюю полосу, и удлиняется на один день, когда попадает в полосу вблизи среднего. Lookback оставляют без изменения, когда наблюдение находится в промежуточной полосе или когда текущая длина уже на минимуме или максимуме.
Пересчёт до следующего периода
После каждого нового наблюдения значение скользящей средней, среднее изменение цены, стандартное отклонение и границы разбиения пересчитываются до следующего периода.
Пример границ разбиения A–D для средней переменной длины
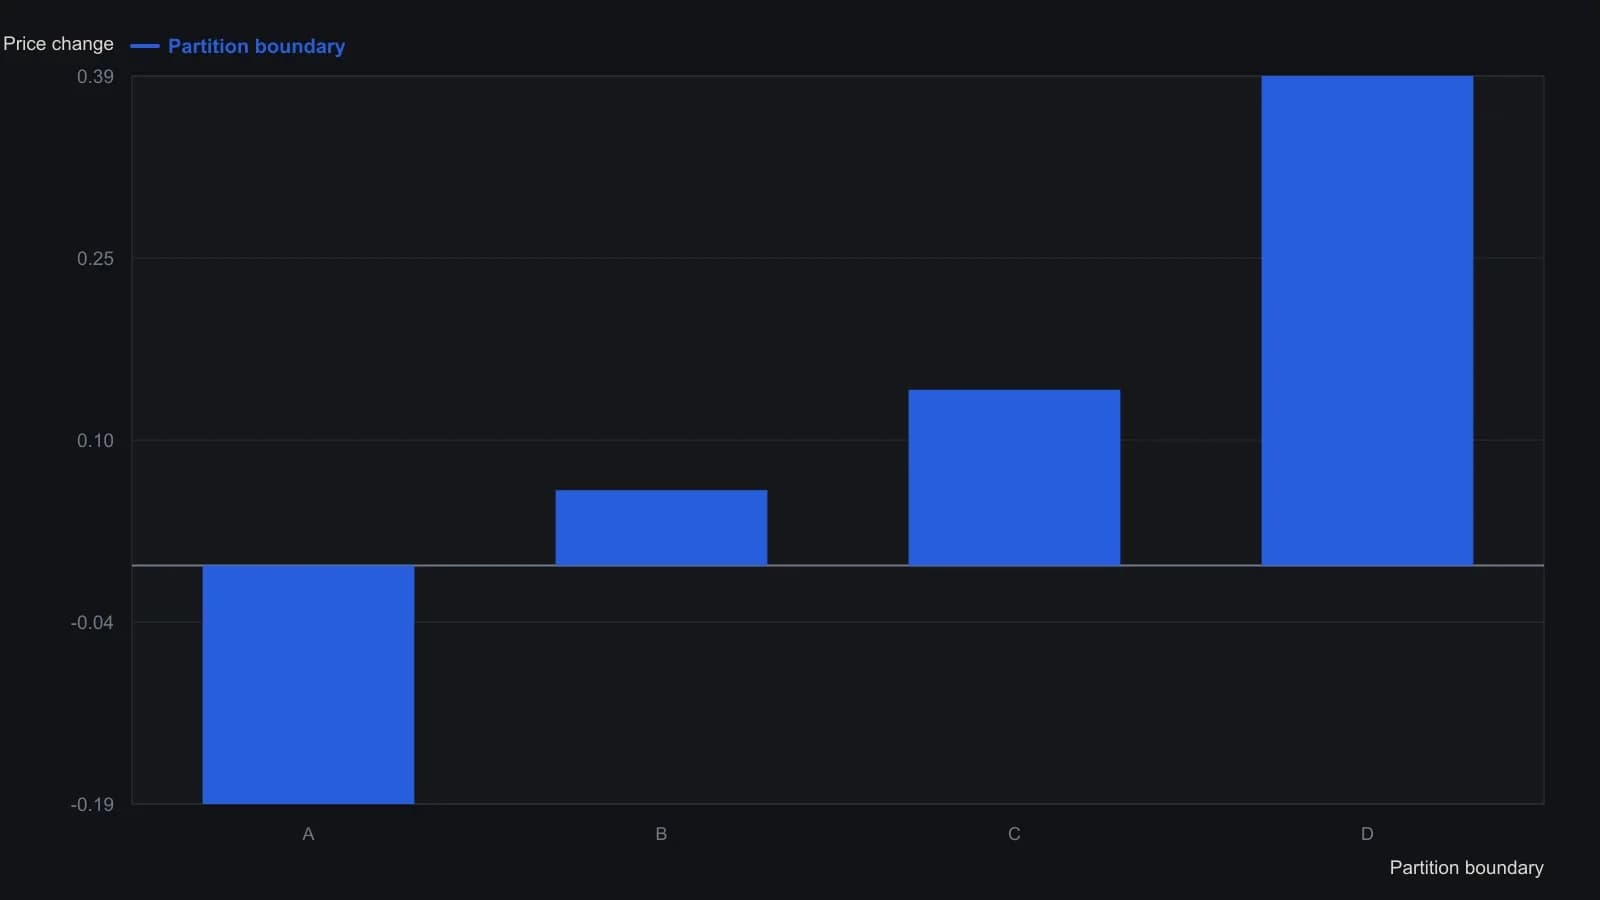
Пример боковой панели фиксирует зону 1 на уровне ±0.25 стандартного отклонения, зону 3 за пределами ±1.75 стандартного отклонения, а окно наблюдения — от пяти до десяти дней.
Все разборы дорожки · 24 разбора
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1998Тестирование пробоев ценового канала с адаптивной средней, учитывающей лаг
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Построение deviation-scaled adaptive moving average
- 2020Walk-forward и адаптивные средние как два теста одного и того же тренда