1994выпуск C091-14
Проектирование моментум-фильтра, настроенного по Фурье
Архив рассматривает моментум как трехшаговое проектирование фильтра: оценить доминирующую частоту и частоту триггера по спектру Фурье детрендированной истории, выбрать заранее сохраненную конструкцию, которая удерживает фазовую ошибку малой внутри этой полосы, затем применить триггер и повторно проверить метки после каждого изменения правила.
- Перед выбором длин фильтра оцените доминирующую частоту и частоту триггера по спектру Фурье детрендированной истории.
- В качестве обычного стартового выбора используйте сбалансированную конструкцию, у которой знаковая сумма фазы на этих двух частотах по модулю меньше 10 градусов.
- Базовые метки ставьте только на пересечениях ниже мертвой зоны для покупок и только на пересечениях выше нее для продаж.
- После того как фильтр зафиксирован, расширяйте или сужайте мертвую зону и добавляйте правила валидации вместо того, чтобы перенастраивать вслепую.
Трехшаговая процедура
Процедура архива состоит из трех повторяемых шагов. Сначала оцените доминирующую частоту и частоту триггера по спектру Фурье детрендированной истории. Доминирующая частота — это цикл, который несет наибольшую мощность и задает нижнюю границу полосы, под которую настраивается моментум-фильтр. Частота триггера — это цикл более высокой частоты, который вместе с доминирующей частотой используется, чтобы задать размер сигнальной линии и оценить опережение или запаздывание фазы в выбранном фильтре.
Затем выберите длины фильтра, которые уменьшают фазовую ошибку внутри этой полосы. Фазовая ошибка — это опережение или запаздывание моментум-фильтра на выбранной частоте, величина, которую таблица конструкций должна удерживать малой внутри торговой полосы. Третий шаг: примените фильтр плюс триггер, чтобы получить метки покупок и продаж, и повторно проверьте после изменений правил.
Как выбирается сбалансированная конструкция
Шесть заранее сохраненных конструкций WAMI предназначены для рядов, у которых доминирующая частота превышает 5 градусов на отсчет, а частота триггера ниже 30 градусов на отсчет. Конструкция WAMI — это заранее сохраненная комбинация временной разности, длины взвешенного скользящего среднего и двух длин экспоненциальных средних, выбранная так, чтобы фазовая ошибка была мала между доминирующей частотой и частотой триггера. Более поздние конструкции смещают мощность к более высоким частотам и сокращают запаздывание.
Конструкция считается сбалансированной и используется как обычный стартовый выбор, когда знаковая сумма фазы на доминирующей частоте и фазы на частоте триггера по модулю меньше 10 градусов.
Предустановленные конструкции WAMI: мощность и частота
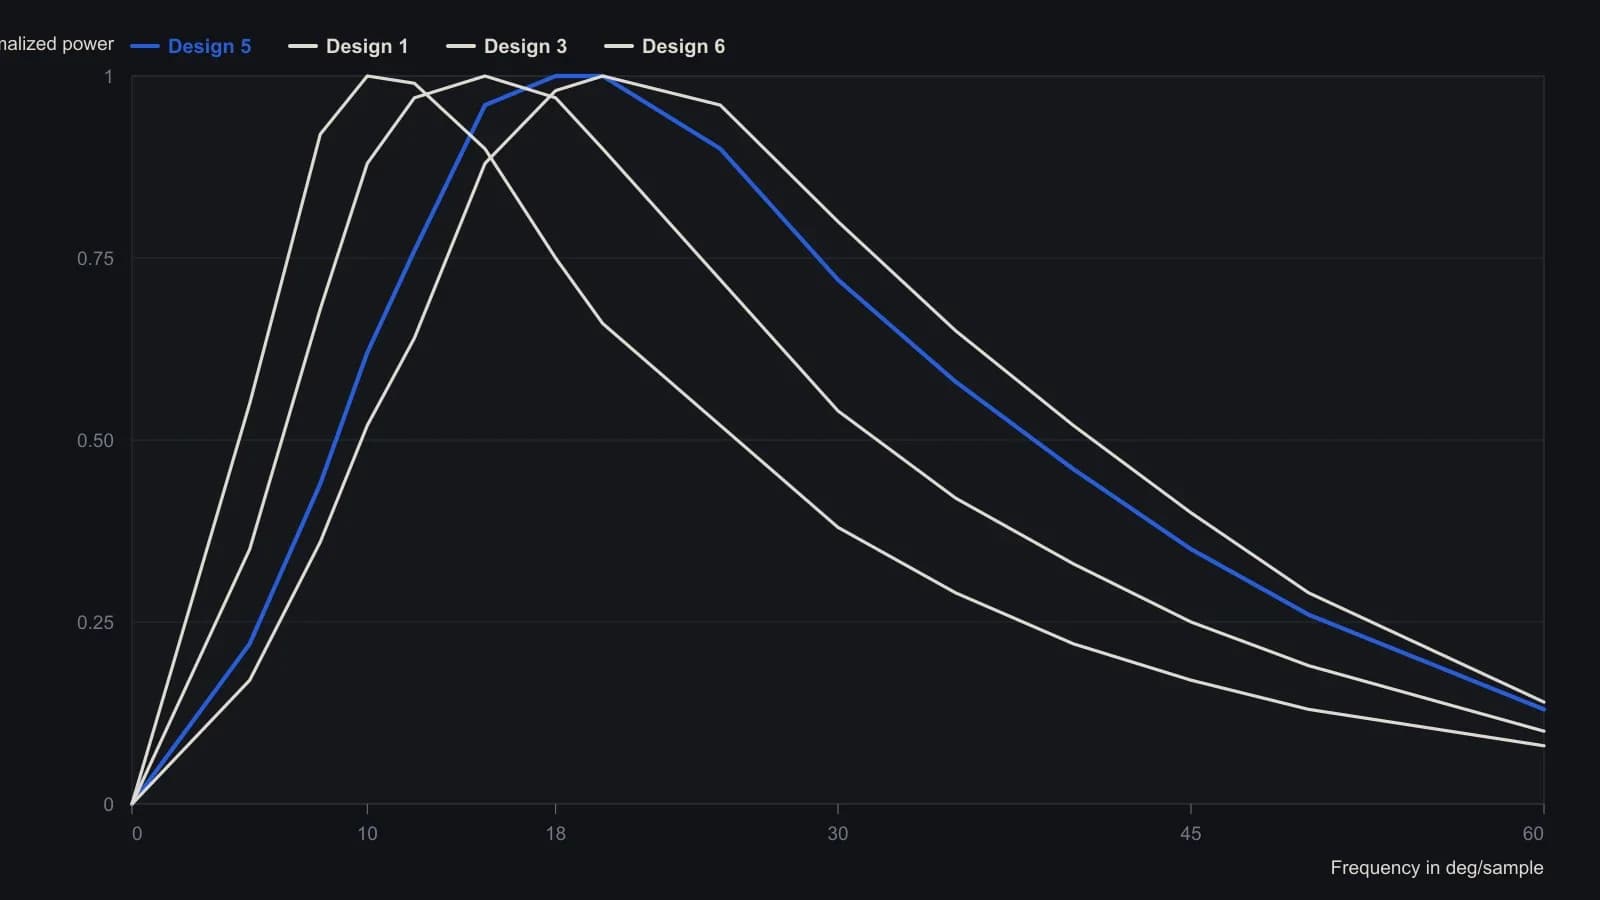
Статья предлагает эти каталожные конструкции, когда доминирующая частота F1 выше 5 deg/sample, а триггер F2 ниже 30 deg/sample. Конструкции 2 и 4 есть на исходном графике, но опущены, поэтому возвращаются только четыре ряда.
Ряд сектора драгоценных металлов
На 64 недельных барах ряда сектора драгоценных металлов пики спектра переводятся примерно в 10 и 31 градус в неделю. Design 5 — сбалансированный выбор. Сигнальное и трендовое средние задаются равными 5 неделям делением 150 на частоту триггера.
Сигнальная линия — это короткое взвешенное скользящее среднее моментум-ряда, которое используется для генерации пересечений — кандидатов на вход и выход. Валидация тренда принимает покупку только когда скользящее среднее цены растет, и продажу только когда это среднее падает.
Базовые метки срабатывают только на пересечениях ниже мертвой зоны для покупок и только на пересечениях выше нее для продаж. Мертвая зона — это горизонтальная зона без сделок вокруг среднего моментум-ряда, которая подавляет пересечения слишком близко к нулю. Задержка первой продажи после выхода из мертвой зоны убрала два ранних выхода на том же ряду. Эта задержка — правило второго сигнала: оно удерживает первую продажу после того, как моментум-ряд покинул мертвую зону, пока не появится вторая продажа или ряд снова не войдет в мертвую зону.
Одна промышленная акция
На 80 недельных барах одной промышленной акции пики спектра переводятся примерно в 14 и 26 градусов в неделю. Выбран Design 6, а сигнальное и трендовое средние задаются равными 6 неделям.
После применения правил 1 и 2 к этой акции некоторые более поздние продажи приходят только после того, как выход уже был совершен. Задержка первой продажи не может их исправить, потому что осциллятор снова входит в мертвую зону между метками.
Правила после фиксации фильтра
Завершающий рабочий процесс: реализовать выбранный фильтр на истории, расширять или сужать мертвую зону, пока базовые правила пересечений не отметят основные развороты, затем просмотреть оставшиеся преждевременные метки и добавить правила валидации, а не перенастраивать вслепую.
Редакция: после того как полоса и конструкция зафиксированы, оставшаяся работа — сделать правила входа, выхода и воздержания проверяемыми как одну процедуру на отложенных барах.
Все разборы дорожки · 26 разборов
- 1982Критика моделей Фурье, Эллиотта и сезонных товарных моделей
- 1982Оценка получасовых пересечений с циклическими приорами и стопами
- 1984Построение спектральных прогнозов циклов на скользящем окне
- 1988Циклы Фурье против календарных сезонных режимов
- 1989Построение аналоговых циклических сигнатур по ценовым минимумам
- 1990Подгонки кривых не проходят тест прогноза
- 1991Аудит длины скользящей средней по спектрам Фурье
- 1991Фаза в замкнутой форме для спектров доминантного цикла
- 1993Оценка оконных спектральных прогнозов точек разворота индекса
- 1994Длина окна для спектральных прогнозов со скользящим окном
- 1994Построение спектров мощности и фазы WAMI
- 1994Проектирование моментум-фильтра, настроенного по Фурье
- 1994Алиасинг, утечка и считывание доминантного цикла по дискретизированным ценам
- 1995Построение lookback индикаторов по спектрам Фурье
- 1996Построение фазы из пары синуса и косинуса доминантного цикла
- 1999Синусоидальные псевдоинструменты для оценки индикаторов
- 2000Построение длины доминирующего цикла по фазе Hilbert
- 2000Построение адаптивных пробоев канала по измеренному периоду цикла
- 2005Вложение валютных цен в базис прогноза по сингулярному спектру
- 2005Построение рекуррентных прогнозов из сгруппированных спектральных компонент
- 2007Построение доминирующего цикла по преобразованным спектрам Фурье
- 2010Почему циклические индикаторы дают сбой при смене параметров
- 2019Построение фьючерсного моментума как скорости изменения, масштабированной на открытый интерес
- 2019Оценка доминирующего цикла и трендового фильтра по выборке, лагу и движению, которое они сохраняют
- 2020Построение времени оборота и срочности по фьючерсам
- 2020Отношение мощностей акций как фильтр тренда роста