2020выпуск C088-14
Сохраняйте нейтральность как полноценный вход в рыночных данных из трёх состояний
Традиционные бычье-медвежьи спреды могут присваивать одну и ту же оценку очень разным смесям из трёх состояний, а коэффициенты быки/медведи становятся неопределёнными или экстремальными, когда одна из противостоящих сторон близка к нулю. Эта архивная статья рассматривает неизменные бумаги как полноценный вход построения для ширины рынка, On-Balance Volume и дивергенции.
- Традиционные бычье-медвежьи спреды могут присваивать одну и ту же оценку очень разным смесям из трёх состояний.
- Коэффициенты быки/медведи становятся неопределёнными или экстремальными, когда одна из противостоящих сторон близка к нулю.
- Наблюдение из трёх состояний полностью определяется любыми двумя из растущих, падающих и неизменных бумаг.
- Редакторское прочтение: перестраивайте ширину рынка, On-Balance Volume и дивергенцию из смеси трёх состояний так, чтобы нейтральность была входом, а не остаточным шумом.
Одна и та же оценка может скрывать разные смеси
Традиционные бычье-медвежьи спреды могут присваивать одну и ту же оценку очень разным смесям из трёх состояний. Спред, который сравнивает только бычью сторону с медвежьей, может сойтись на одном числе, тогда как растущие, падающие и неизменные бумаги находятся в разных комбинациях.
Редакторское прочтение: третье состояние обычно оказывается жертвой. Неизменные бумаги выпадают из оценки, поэтому нейтральность трактуется как остаточный шум, а не как часть наблюдения.
Коэффициенты ломаются, когда одна сторона близка к нулю
Коэффициенты быки/медведи становятся неопределёнными или экстремальными, когда одна из противостоящих сторон близка к нулю. Построение, которое делит одну сторону на другую, не может оставаться устойчивым, если противостоящая сторона почти исчезает.
Редакторское прочтение: эта неустойчивость — свойство коэффициента. Это не причина отбрасывать растущие, падающие или неизменные бумаги и не замена смеси из трёх состояний.
RDoS на гипотетических сценарных таблицах статьи по настроениям
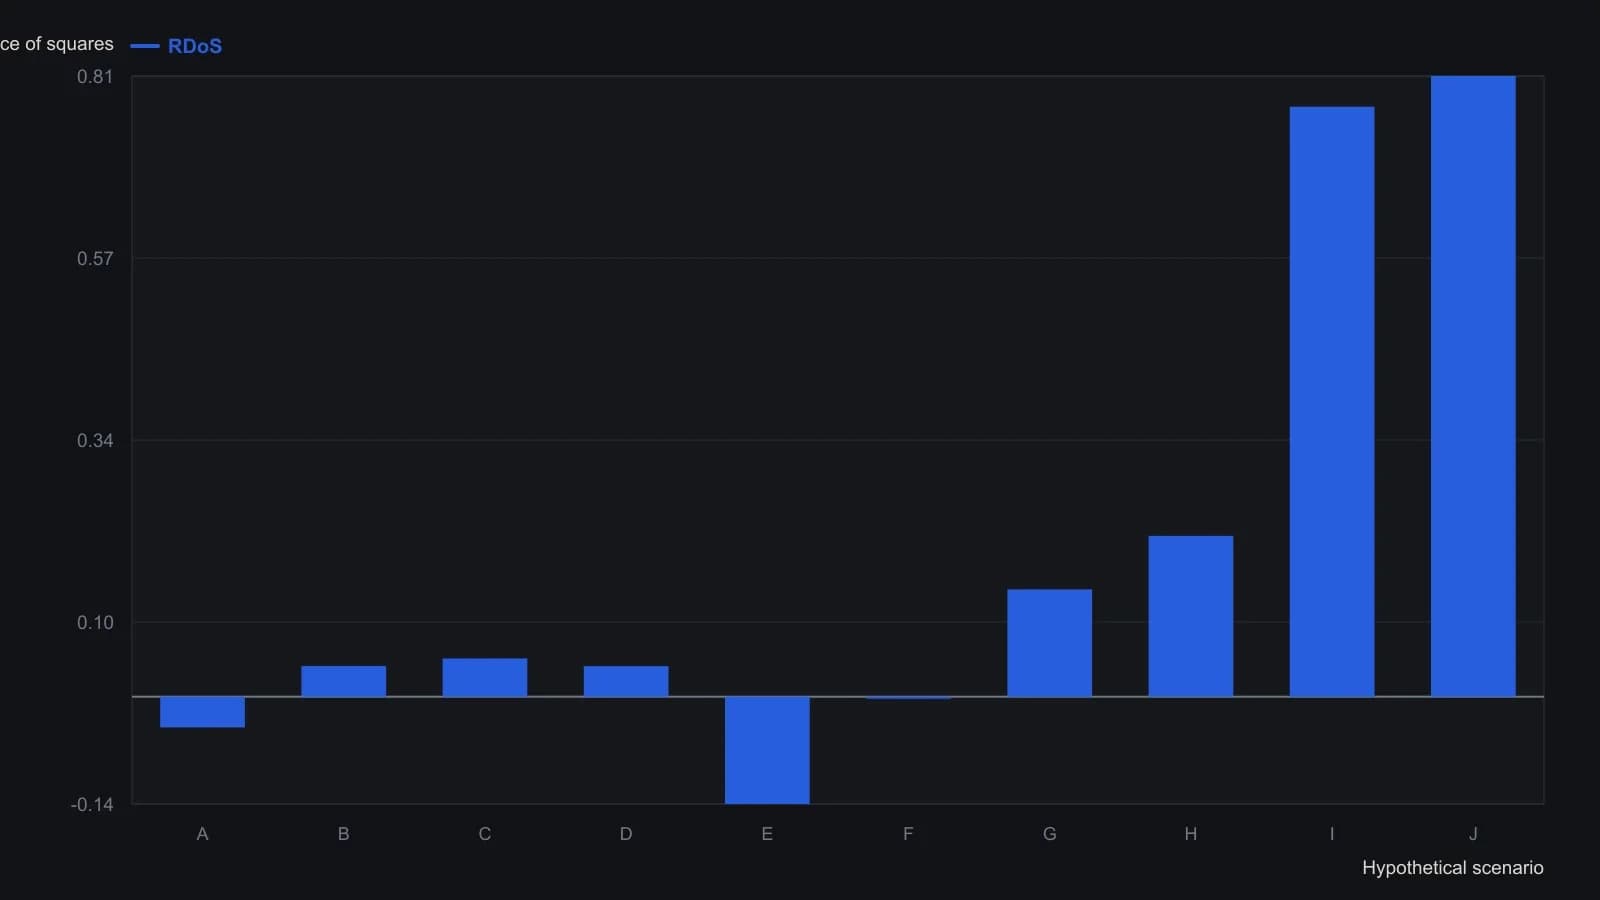
Сценарий F — любая смесь с равными долями бычьих и медвежьих (нейтральные = 100% − 2α); таблица фиксирует RDoS на 0. Значения — опубликованные двузначные после запятой показания, а не пересчитанные из процентов.
Любые два состояния определяют третье
Наблюдение из трёх состояний полностью определяется любыми двумя из растущих, падающих и неизменных бумаг. Зафиксируйте любую пару — и недостающая составляющая уже задана. Нейтральность не нужно позднее восстанавливать как остаток. Она может входить в построение как полноценный вход с самого начала.
Редакторское прочтение для ширины рынка, объёма и дивергенции
Редакторское прочтение: перестраивайте запись из трёх состояний до того, как выводить условие ширины рынка, обновление On-Balance Volume или проверку дивергенции цены и индикатора. Держите полную смесь в поле зрения, чтобы спреды и коэффициенты из двух состояний не подменяли наблюдение, которое они сворачивают.
Учебный акцент — на построении, а не на торговом правиле. Нейтральность остаётся видимой, когда неизменные бумаги сохраняются как вход. Она исчезает, когда рабочий процесс начинается с бычье-медвежьей оценки и трактует всё остальное как остаточный шум.
Все разборы дорожки · 61 разбор
- 1988Тренд кумулятивного объёма и полярность 200-сессионной средней
- 1988Три часов, когда накопленный объём опережал цену
- 1988Контрольные точки индекса payoff для открытого интереса и дивергенции
- 1988Относительная сила, стохастики и балансовый объём как стек точек разворота
- 1988Знак объёма по изменению открытого интереса
- 1988Кейс: недельный On Balance Volume с линиями тренда и 21-периодной средней
- 1988Сочетание недельных и дневных дивергенций MACD с on-balance volume
- 1988Восстановление исходных тестов для ширины рынка, On-Balance Volume и линий тренда
- 1989Оценка экстремумов ширины рынка, взвешенной по объёму
- 1989Построение осциллятора спроса с наложением моментума
- 1989Построение процентного соотношения объёма по потоку advance-decline
- 1990Построение Net Positive Volume как On-balance volume
- 1990Шкала buying-share с on-balance volume
- 1990Линии подтверждения on-balance с friday-filter
- 1991Построение объёмной ширины рынка процентных ставок на основе on-balance volume
- 1991Построение композита ширины рынка по пробоям on-balance volume
- 1992Построение индекса объёмной ширины процентного комплекса
- 1992Построение индекса широты на основе on-balance volume
- 1992Построение знакового market thrust из объёма выпусков
- 1992Построение фазы индикатора на средних, объёме и полосах
- 1993Заставьте On-Balance Volume согласоваться с самим собой на более медленных горизонтах
- 1993Три преобразования market thrust из широты и объема
- 1994Построение осциллятора моментума тиковой линии
- 1994Построение сглаженного моментум-осциллятора on-balance tick
- 1994Подтверждение гистограммой и вето второй серии для сигналов семейства MACD
- 1994Построение 40-периодного конверта по on-balance volume
- 1996Построение согласованного диспаритета объёма percent-B
- 1997Построение календарных режимных оверлеев и объёмно-взвешенных правил
- 1997Построение Market Thrust из широты рынка и объёма
- 1997Построение on-balance volume как нарастающего итога со знаком
- 1997Трёхслойная конструкция подписанного осциллятора силы объёма
- 1997Построение осциллятора силы объёма по сумме и диапазону
- 1999Подтверждение on-balance volume, дивергенция цены и индикатора и ограниченные выходы
- 2000Дневной стек подтверждений только для лонга на tether-line
- 2000Трёхфильтровая трендовая система на линии привязки и объёме
- 2003Построение Finite volume elements как фильтра денежного потока на конечном периоде
- 2003Построение on-balance volume по знаковому объёму сессии
- 2003On-balance volume как журнал участия по ширине рынка
- 2003Постройте скорректированный на волатильность фильтр балансового объёма, прежде чем подтверждать пробой
- 2004Диапазоны открытия и середины сессии как кейс пробоя on-balance volume
- 2004Построение меры объёмного потока с волатильностным гейтом
- 2004Построение ряда volume-flow из on-balance volume
- 2004Построение индикатора volume-flow из on-balance volume
- 2004Дивергенция наклона volume-flow, затем отдельные правила On-Balance Volume и пересечения средних
- 2004Поток объёма и построение полос как одна проверяемая задача
- 2004Аудит подтверждения advance-decline по масштабу, горизонту и составу
- 2005Ограниченная ширина рынка от индекса Arms к BRIN
- 2006Конструкция входа и выхода Overnight-hold
- 2007Оценка Volume-price confirmation в сравнении с On-balance volume и MACD
- 2009Подтверждение объёмом против роста цены
- 2010Typeahead-поиск скользящей средней, On-Balance Volume и стохастического осциллятора
- 2010Modified volume-price trend и выравнивание с логарифмической шкалой цены
- 2010Построение акселерометров ликвидности из средних advance-decline
- 2012Срывы коротких циклов как проверки ширины рынка и объёма
- 2016Стрэддлы на отчётность, подразумеваемая волатильность и фильтры money-flow
- 2017Фильтр остаточного объёма и матрица проекции цены
- 2019Парабола объёма и волатильности и моментум знакового объёма
- 2019Разделение on-balance volume на breadth и объём
- 2020Построение сигнальной линии obvm
- 2020Построение сглаженного on-balance volume с сигнальной линией
- 2020Сохраняйте нейтральность как полноценный вход в рыночных данных из трёх состояний