2001выпуск C061-4
Эластичная объёмно-взвешенная скользящая средняя из окна по числу акций
Архив заменяет календарное объёмно-взвешенное окно окном по числу акций. Он сохраняет эластичную объёмно-взвешенную скользящую среднюю, рекурсивно подменяя срез параметра float размером с объём, оценённый по предыдущему среднему, новейшей ценой.
- Календарная объёмно-взвешенная средняя отбрасывает каждое наблюдение старше фиксированного числа баров, даже когда более поздний объём всё ещё подразумевает, что эти сделки принадлежат средней.
- Окно по числу акций задаёт окно параметром float N, выбранным вблизи объёма, обычно напечатанного за K баров и существенно ниже общего числа акций в обращении, а не фиксированным числом календарных баров.
- Эластичная объёмно-взвешенная скользящая средняя заменяет срез этого бюджета размером с объём, который считается оплаченным по предыдущей средней, новой ценой, поэтому бары с высоким объёмом тянут ряд, а снижения на низком объёме почти не меняют его.
- То же распределение оплаченных цен, которым обосновывается обновление среднего, можно повторно использовать для сопутствующих статистик — стандартного отклонения, моментов или эксцесса.
Календарная длина против окна по числу акций
Календарная объёмно-взвешенная средняя отбрасывает каждое наблюдение старше фиксированного числа баров, даже когда более поздний объём всё ещё подразумевает, что эти сделки принадлежат средней. Конструкция N-объёма задаёт окно фиксированным итогом акций, а не K барами, причём N выбирается вблизи объёма, обычно напечатанного за эти K периодов.
Параметр float
N задаётся существенно ниже общего числа акций в обращении, потому что крупный блок бумаг часто заблокирован, и этот выбор управляет чувствительностью так же, как длина периода в K-барной средней. В этой конструкции выбранный бюджет акций и есть параметр float: меньший бюджет заставляет рекуррентность реагировать быстрее, по аналогии с укорочением календарного окна. Само окно — это окно по числу акций, заданное фиксированным количеством акций, а не фиксированным числом календарных баров.
Эластичная объёмно-взвешенная скользящая средняя
Жёсткое окно N-объёма всё равно забывает цены, как только накопленный объём превышает N, поэтому вводится рекурсивное эластичное обновление, чтобы держать текущее приближение вместо обрезки хвоста. Эластичная объёмно-взвешенная скользящая средняя обновляется после каждой сделки или бара, заменяя срез бюджета акций размером с объём, оценённый по предыдущей средней, новой ценой. Обновление предполагает, что продавцы следующего объёма v заплатили предыдущую среднюю, и заменяет этот срез бюджета акций N по новой цене p, беря предыдущее значение, умноженное на N минус v, плюс v, умноженное на p, затем деля на N.
Разобранный путь сделок
Начиная с 1,000 акций, выпущенных по 10, последовательные сделки 100 по 15, 200 по 20 и 100 по 25 дают приближённые оплаченные средние 10.50, 12.40 и 13.66 при том допущении, что продавец заплатил предыдущее среднее.
Инициализация дневным закрытием и объёмом
Когда сделки уровня отдельных принтов отсутствуют, дневное закрытие и дневной объём можно трактовать как одну агрегированную сделку, а рекуррентность можно инициализировать ценой этого дня.
Скачки, подтверждённые объёмом, и проколы вниз на низком объёме
Бары с высоким объёмом тянут эластичный ряд к текущей цене, тогда как снижения цены, которые печатают малый объём, почти не меняют ряд. 20-барная невзвешенная средняя может занять от 12 до 20 баров, чтобы поглотить скачок, подтверждённый объёмом, и позже показать запаздывающий горб порядка 10 баров после прокола вниз на низком объёме, который эластичное обновление едва фиксирует.
Сопутствующие статистики
То же распределение оплаченных цен, которым обосновывается обновление среднего, можно повторно использовать для построения сопутствующих статистик — стандартного отклонения, моментов или эксцесса.
Direktanlagebank: закрытие против эластичной VWMA
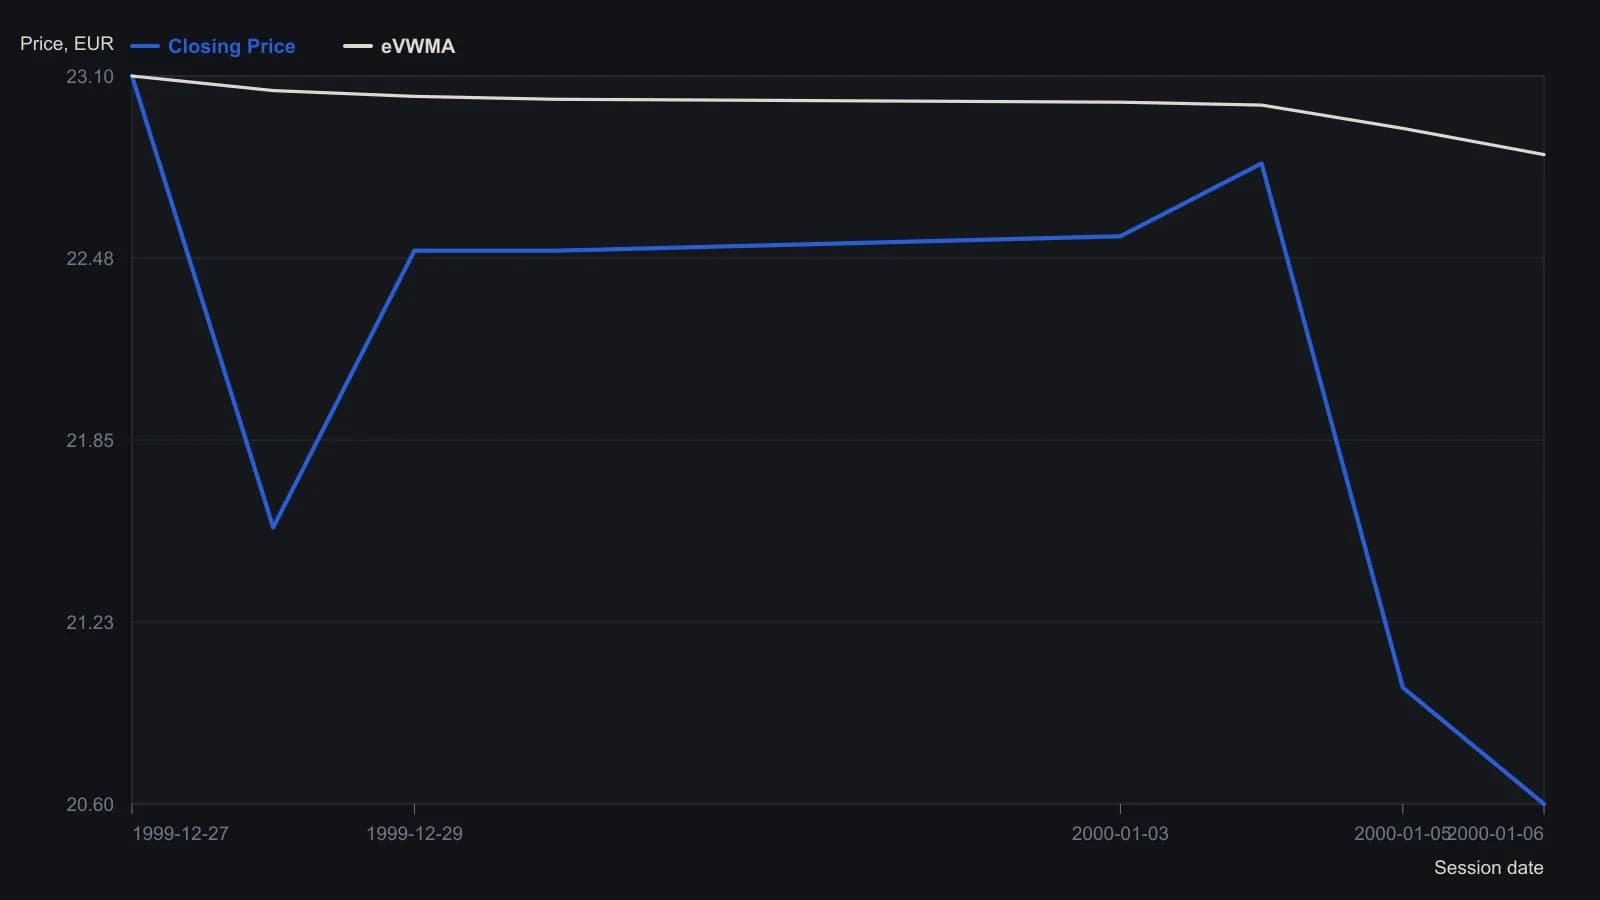
Параметр плавающего объёма N зафиксирован на 565,000 акций, один процент от 56.5 млн акций в обращении. 20-сессионная простая средняя опущена, потому что это окно ещё не заполнено.
Все разборы дорожки · 18 разборов
- 2000Средневзвешенная по объёму цена как базовая линия для построения индикатора
- 2001Построение поддержки и сопротивления VWAP из накопленного объёма
- 2001Эластичная объёмно-взвешенная скользящая средняя из окна по числу акций
- 2001Построение эластичной объёмно-взвешенной средней и полос волатильности
- 2004Столбцовые средние, взвешенные по объёму, и пересечения на графиках крестики-нолики
- 2004Сессионная средневзвешенная по объему цена для выставления лимитных заявок и листинговой маршрутизации
- 2008Построение кривых MIDAS от якорной средневзвешенной по объёму цены
- 2008Постройте VWAP от точки запуска как фильтры поддержки и сопротивления
- 2014Маршрутизация ордеров на рабочей станции, VWAP и сессионные фильтры
- 2015Построение фильтров ценовой гравитации и оборота фри-флоата
- 2015Построение четырехстадийных циклов с якорным VWAP
- 2017Построение объёмно-взвешенного пересечения и пробоя как единого набора свинг-правил
- 2017Построение пересечения объёмно-взвешенной скользящей средней
- 2017Построение карт якорной средневзвешенной по объёму цены для видимых толпе издержек исполнения
- 2018Тепловые карты стакана, VWAP и поток заявок для исполнения
- 2018Построение фьючерсных роллов до дня первого уведомления
- 2019Оцените механическую фьючерсную систему как одну процедуру
- 2020Каждый отскок — фальсифицируемый тест режима