2018выпуск C098-11
Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
Более медленный 70-дневный стохастик и более быстрый 14-дневный стохастик можно читать совместно, затем сверять с длинной простой скользящей средней и ближайшей поддержкой или сопротивлением, чтобы оценить, является ли откат коррекцией или началом разворота.
- Конструкция weekly-and-daily строит две линии медленного стохастика %K: 14-дневную и 70-дневную; последняя выбрана как 14 недель по пять торговых дней.
- Медленный %K — это быстрый %K, сглаженный трёхпериодной простой скользящей средней, и это единственная линия стохастика, которая строится на каждом горизонте.
- 70-дневная линия менее чувствительна и даёт меньше сигналов, чем 14-дневная, потому что она располагает закрытие в более длинном диапазоне максимум-минимум.
- Поддержка и сопротивление около предыдущих пиков, а также то, возвращает ли цена 200-дневную простую скользящую среднюю, используются вместе с двумя линиями, чтобы оценить, начинается ли откат, заканчивается или продолжает более крупный тренд.
Чтение обоих горизонтов сразу
Стохастик weekly-and-daily строит две линии медленного стохастика %K, сглаженные за три дня, чтобы положение на недельном масштабе и положение на дневном масштабе можно было читать совместно. Одна линия использует 14-дневный lookback. Другая использует 70-дневный lookback, выбранный как 14 недель по пять торговых дней.
Затем эти две линии читают относительно длинной простой скользящей средней и относительно поддержки и сопротивления, взятых с предыдущих swing-максимумов и swing-минимумов. Исторический рабочий процесс использует это сочетание, чтобы оценить, начинается откат или заканчивается, и является ли отскок разворотом или продолжением.
Как строится каждая линия медленного percent K
Быстрый %K — это закрытие минус минимум lookback, делённое на диапазон максимум-минимум lookback и масштабированное на 100. Медленный %K — это этот ряд, сглаженный трёхпериодной простой скользящей средней.
На каждом горизонте строится только линия медленного %K. Один и тот же расчёт применяется к 14-дневному lookback и к 70-дневному lookback, поэтому закрытие одновременно располагается внутри короткого диапазона максимум-минимум и внутри более длинного диапазона максимум-минимум.
Недельный и дневной медленный стохастик, 25 August–9 September 2015
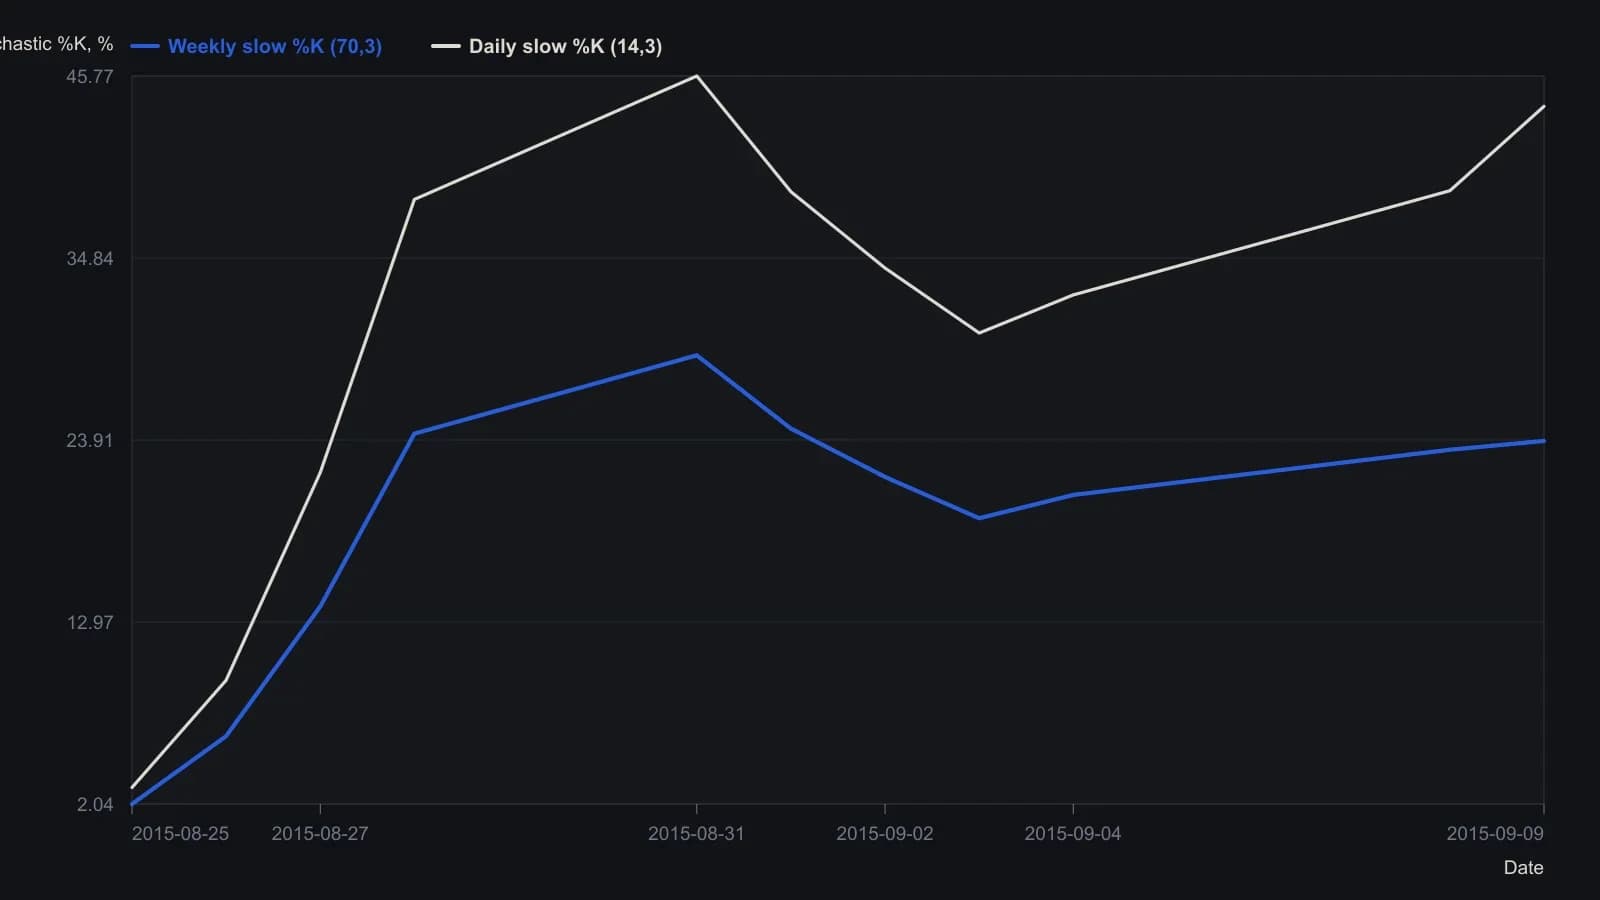
Дневной %Kd — это 3-сессионная скользящая средняя 14-дневного быстрого %K; недельный %Kw — 3-сессионная скользящая средняя 70-дневного быстрого %K (14 недель торговых дней). Источник напечатал только этот частичный срез более длинной таблицы.
Что показание говорит о закрытии
Показание выше 50 означает, что закрытие находится в верхней половине выбранного диапазона максимум-минимум. Показание ниже 50 означает, что закрытие находится в нижней половине. Традиционные зоны перекупленности и перепроданности 80 и 20 отмечают закрытия вблизи максимума и вблизи минимума.
Пороги 80 и 20 лежат на шкале стохастика от нуля до 100 и рассматриваются как настраиваемые зоны, а не как автоматические торговые триггеры. 70-дневная линия менее чувствительна и даёт меньше сигналов, чем 14-дневная, потому что она располагает закрытие в более длинном диапазоне максимум-минимум.
Сверка линий с трендом и ценовыми уровнями
Скользящая средняя в этом рабочем процессе — длинная простая скользящая средняя, как правило 200-дневная SMA. Она используется как фильтр тренда, который отскок должен вернуть или не суметь вернуть.
Поддержка и сопротивление — это предыдущие swing-максимумы и swing-минимумы, включая уровни около предыдущих пиков. Их используют вместе с двумя линиями стохастика, чтобы оценить, начинается или заканчивается откат в восходящем тренде, и подтвердить, завершает ли сигнал стохастика коррекцию или начинает новый тренд.
Пример нисходящего тренда из исторического рабочего процесса
В примере нисходящего тренда закрытие ниже 200-дневной простой скользящей средней вместе с показанием перепроданности на недельном масштабе рассматривается как возможное начало более крупного снижения.
Перекупленный отскок на недельном масштабе, который не сумел вернуть 200-дневную простую скользящую среднюю и затем пробивает поддержку, рассматривается как продолжение нисходящего тренда, а не как завершённый разворот.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера