1998выпуск C041-3
R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
Рыночный фильтр может классифицировать трендовые и нетрендовые состояния по r-squared линейной подгонки цены закрытия ко времени методом наименьших квадратов. Пороги, необязательное усреднение и длина серии превращают эту меру тесноты подгонки в двухсостоятельный гейт, тогда как наклон, линейно прогнозируемое значение и процентная ошибка остаются вторичными выходами.
- Фильтр возводит в квадрат линейную связь между ценой закрытия и рядом времени или индекса баров, чтобы получить r-squared на фиксированном lookback.
- Значение выше порога тренда 0.70 трактуется как трендовое; значение ниже порога отсутствия тренда 0.30 трактуется как нетрендовое.
- Квадрат r может оставаться сырым или усредняться, а длина серии, например 10 баров, может откладывать метку или оповещение, пока состояние не удержится.
- Та же подгонка может выдавать наклон, линейно прогнозируемое значение и процентную ошибку, не используя эти ряды как гейт состояния.
Как формируется r-squared
Фильтр начинает с измерения линейной связи между рядом цен закрытия и рядом времени или индекса баров, затем возводит эту связь в квадрат, чтобы получить r-squared. Эта величина — квадрат линейной связи на фиксированном lookback.
Несколько конструкций используют lookback из 30 наблюдений для подгонки цены по времени. Одна конструкция использует период корреляции по умолчанию 10, а не 30.
Пороги тренда и отсутствия тренда
Значение r-squared выше порога тренда 0.70 трактуется как трендовое состояние, потому что цена тогда выровнена с прямой траекторией во времени. Значение r-squared ниже порога отсутствия тренда 0.30 трактуется как нетрендовое состояние.
R-квадрат SPX по 30-барной аппроксимации цены по времени
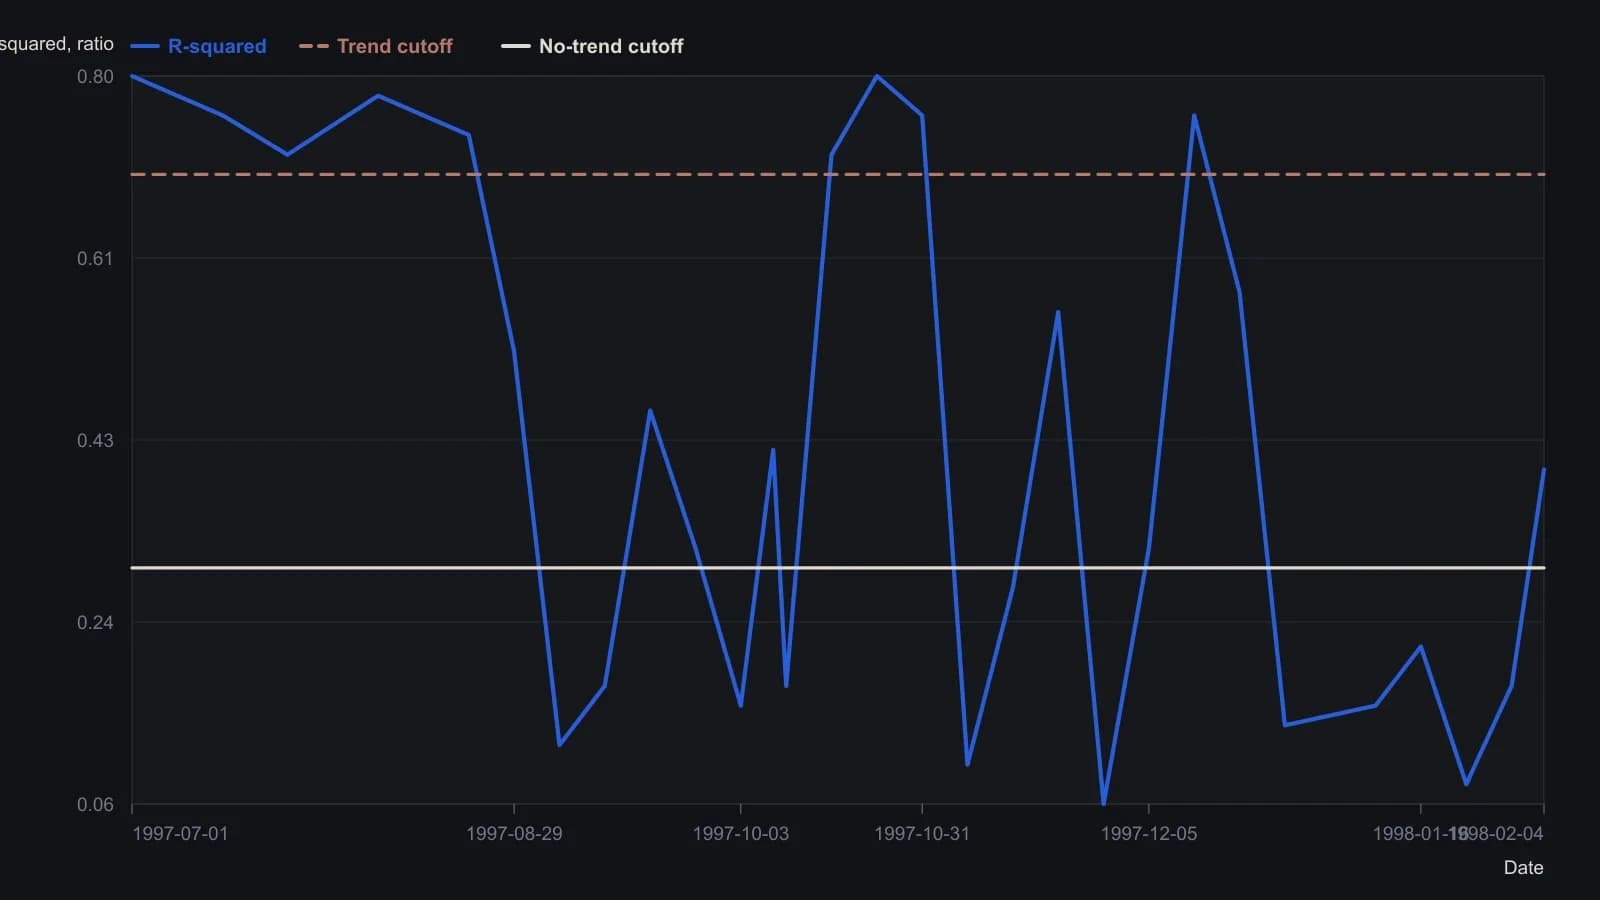
Кривая оцифрована с опубликованной панели R-квадрата, а не из таблицы. Длина — 30 баров (закрытие против временного индекса). Последняя напечатанная котировка SPX — 1006.90 on 4 Feb 1998. Значения приблизительны с точностью около 0.02 из-за растрового разрешения; не воспринимать как данные тикового уровня.
Сглаживание, устойчивость и окрашенные бары
Квадрат r можно оставить сырым или усреднить. В одной конструкции длина сглаживателя по умолчанию равна 1, что оставляет сырой ряд r-squared на месте.
Счётчик устойчивости может требовать, чтобы значение оставалось выше или ниже порога в течение заданной серии баров, прежде чем будет выставлена метка или оповещение. У этой длины серии есть одно значение по умолчанию 10.
Ценовые бары можно окрашивать как трендовые или нетрендовые по тому же ряду r-squared. Одинаковые входы порога тренда и порога отсутствия тренда могут принудительно отнести каждый бар к одному из двух состояний.
Вторичные выходы той же подгонки
Та же подгонка методом наименьших квадратов может также выдавать наклон, линейно прогнозируемое значение, сформированное из предыдущего закрытия плюс предыдущий наклон наименьших квадратов, и процентную ошибку, которая выражает закрытие как процентное отклонение от этого линейно прогнозируемого значения.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии