2000выпуск C051-7
Переключайте индикаторы тренда и цикла после теста пребывания на половине цикла
Источник моделирует цену как режим тренда и режим цикла и назначает каждому режиму отдельный индикатор, чтобы они не мешали друг другу. Тренд объявляется, когда цена остаётся по одну сторону остатка с удалённым циклом дольше половины измеренного периода доминирующего цикла.
- Назначайте остаточную линию тренда режиму тренда, а индикатор sinewave — режиму цикла, чтобы два инструмента не мешали друг другу.
- Формируйте мгновенную линию тренда, удаляя из цены измеренный доминирующий цикл. Её lookback следует этому периоду, а лаг остаётся равным половине периода.
- Объявляйте режим тренда только когда цена остаётся по одну сторону остатка дольше половины частоты Гильберта. Последующее повторное пересечение завершает тренд.
- Используйте спектральный анализ методом максимальной энтропии, чтобы получить адаптивный период цикла, который задаёт размер остатка, теста пребывания и осциллятора.
Два режима и два отдельных индикатора
Источник моделирует цену как сочетание режима тренда и режима цикла и назначает каждому режиму отдельный индикатор, чтобы они не мешали друг другу.
Редакторская интерпретация: рассматривайте эти состояния как взаимоисключающие рабочие состояния. Используйте остаточную линию тренда только пока объявлен тренд, а индикатор sinewave — только пока цена находится в режиме цикла. Не накладывайте трендовый инструмент и осциллятор одновременно.
Как формируется мгновенная линия тренда
Мгновенная линия тренда формируется путём измерения периода доминирующего цикла и удаления этого цикла из цены, оставляя остаточное среднее, чей lookback меняется вместе с измеренным периодом.
Лаг линии тренда остаётся равным половине измеренного периода доминирующего цикла. Приведённое вычисление просматривает каждый из последних 40 дней.
Спектральный анализ методом максимальной энтропии — это метод, ранее представленный трейдерам для получения адаптивного периода цикла, который управляет этими индикаторами. Этот период — частота Гильберта, используемая как адаптивные часы для лага, пребывания и фазы осциллятора.
Тест пребывания на половине цикла
Режим цикла определяется как чередование цены через остаточную линию тренда каждые полцикла. Режим тренда определяется как пребывание цены по одну сторону этого остатка дольше половины измеренного доминирующего цикла.
В разобранном примере графика восходящий тренд был объявлен после того, как цена продержалась выше остатка 7 дней, что описано как половина 14-дневной частоты Гильберта, и тренд завершился при последующем повторном пересечении.
Мгновенная линия тренда и дневная цена, August 1995–March 1996
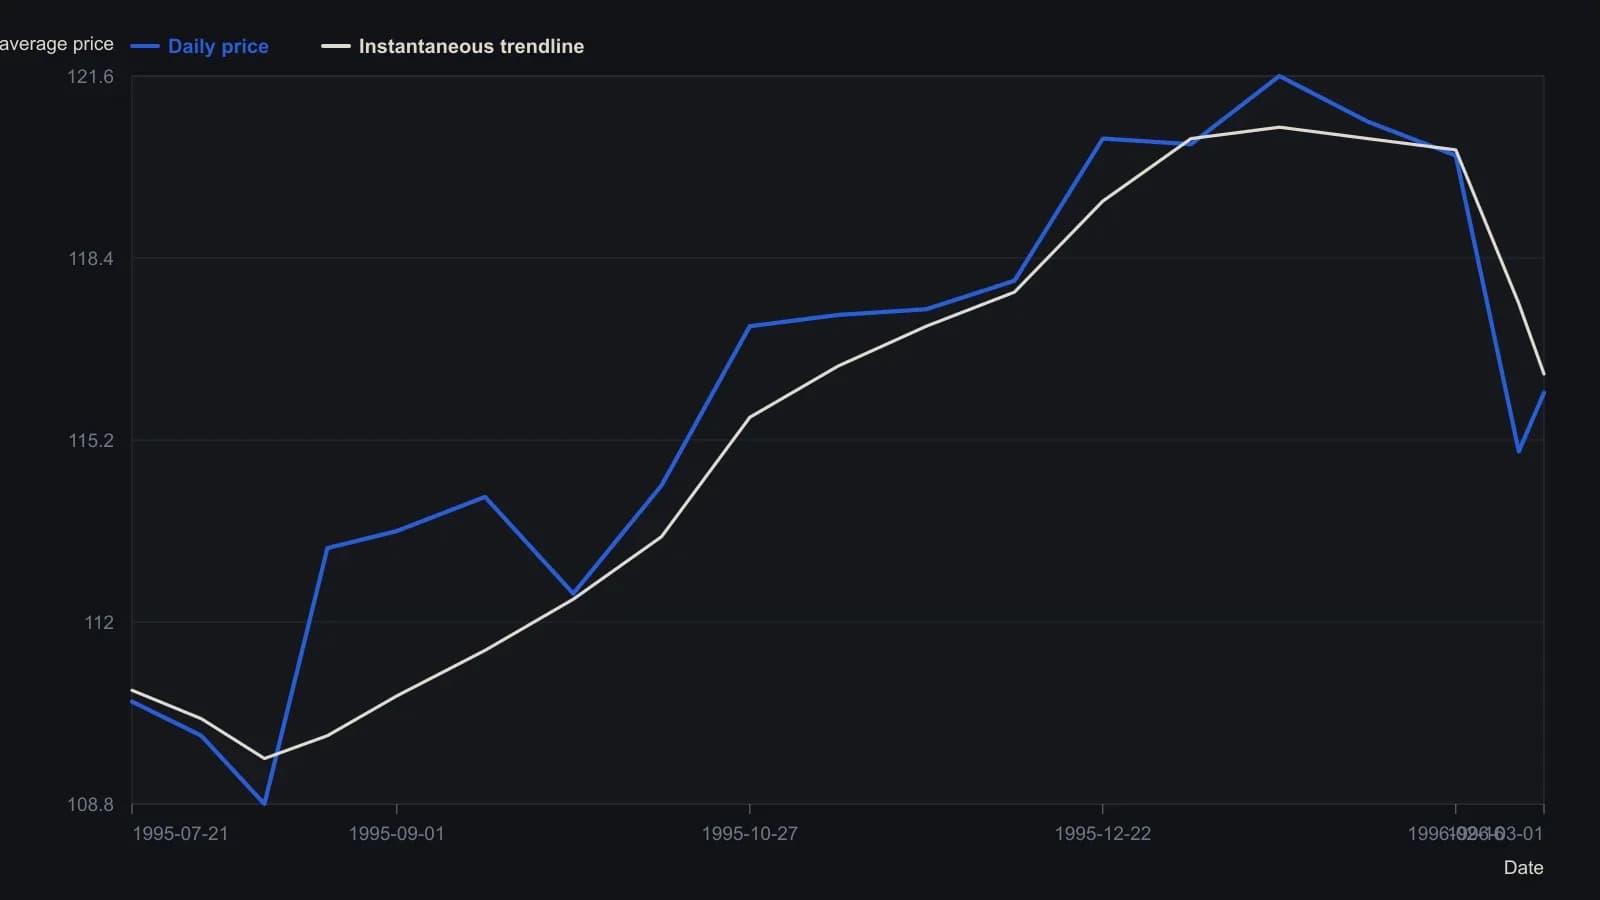
Источник не называет контракт. Оцифрованные точки приведены с точностью до ближайших 0.1 ценовой единицы, кроме итоговой напечатанной котировки. Остаток — это средняя доминирующего цикла, описанная в статье, а не скользящая средняя фиксированной длины.
Когда индикатор sinewave остаётся тихим
Затем адаптивный осциллятор sinewave используется для поиска точек разворота цикла после выделения циклической составляющей. Остаточная линия тренда используется только в режиме тренда.
На проиллюстрированном интервале режима тренда линия lead-sine не пересекала сигнал sinewave, поэтому осциллятор не выдавал подсказок режима цикла, пока был объявлен тренд.
На второй неидентифицированной серии остаток держался выше цены с конца августа до середины декабря и рассматривался как интервал тренда, а sinewave использовался на большей части оставшегося графика.
Все разборы дорожки · 28 разборов
- 1984Построение спектров максимальной энтропии для прогнозов по доминирующему циклу
- 1984Как построить циклическую модель максимальной энтропии
- 1984Построение прогноза максимальной энтропии по выбранному lookback
- 1985Построение полуцикловых и полноцикловых средних, зафиксированных на периоде
- 1986Почему окна Фурье ограничивают разрешение доминантного цикла
- 1987Сборка циклических прогнозов максимальной энтропии на коротком lookback
- 1988Почему подогнанный доминантный цикл — это не прогноз
- 1989Оценка циклических характеров товарных контрактов с помощью спектральных гистограмм
- 1989Оценка прогнозов цикла на следующую сессию со стопами
- 1989Построение трейлинг-стопов по волатильности с учётом возраста цикла
- 1990Канальный шлюз сигнал/шум для прогнозов доминирующего цикла
- 1990Погодовой аудит личности доминантного цикла
- 1991Циклический вход из зафиксированной фазы доминирующего цикла
- 1992Состояния стационарности на синхронизированных спектральных контурах фьючерсов
- 1997Скрытые допущения о горизонте в показаниях доминантного цикла
- 1997Когда рыночные циклы отсутствуют чаще, чем присутствуют
- 1997Спектральный оценщик, который подстраивает индикаторы под измеренный цикл
- 2000Построение Hilbert dominant cycle и уточнение методом maximum-entropy
- 2000Переключайте индикаторы тренда и цикла после теста пребывания на половине цикла
- 2000Построение трендового фильтра со сквелчем по доминантному циклу
- 2000Фазорные дисплеи для построения доминирующего цикла
- 2002Линия тренда с малым лагом из эллиптического фильтра и режекторов доминирующего цикла
- 2004Спектральные пики — диагностика режима, а не прогнозы
- 2004Построение осциллятора со сжимающим последним каскадом
- 2013Построение кривых отказа тренда по переходам qualified-trend
- 2014Диапазон lookback, двухлаговый сглаживатель и исполнения на следующем баре
- 2014Построение стохастика MESA с roofing-фильтром и фильтрами SuperSmoother
- 2016Построение спектральных тепловых карт для доминирующих рыночных циклов