1987выпуск C031-6
Оценка скользящих средних и RSI серебра по правилу скоринга
Историческая оценка по серебру ранжировала правила скользящих средних и RSI только после того, как были названы сетка lookback и единственный критерий оптимизации. Выбранные наборы неполны без числа сделок, дней удержания и стороны рынка, которые дали эти ранжирования.
- Назовите сетку lookback окон выборки и порогов до того, как будет рассчитано любое ранжирование.
- Назовите единственный критерий оптимизации, которым из этой сетки выбирается один набор параметров.
- Укажите, сколько было сделок, сколько прибыльных и сколько дней выбранный набор оставался в рынке.
- Назовите, какая сторона рынка дала ранжирование: лишь немногие из приведенных комбинаций показали какой-либо нетто длинной стороны, и эти итоги описывались как почти ничтожные рядом с короткой стороной.
Что фиксирует эта оценка
Симулированные сделки использовали только ближайший контракт серебра COMEX со 2 декабря 1980 по 1 декабря 1985. Ближайший контракт — это ближний котируемый месяц фьючерса на серебро, используемый для симулированных исполнений, с плановым ролловером в первый торговый день месяца экспирации. Выборка использовала мартовскую, майскую, июльскую, сентябрьскую и декабрьскую серии, исполнялась по цене открытия и облагалась комиссией $100 за оборот.
Скользящая средняя здесь — это lookback-среднее упорядоченных цен, используемое как базовая линия пересечения или набора средних, чьи короткие, длинные или тройные окна перебираются как дискретные комбинации. RSI — это осциллятор по упорядоченным ценам закрытия, чьи lookback и пороги покупки и продажи рассматриваются как один набор правил и оцениваются по тем же целям, что и средние.
Назовите сетку lookback
Сетка lookback — это дискретный набор окон выборки и порогов, перечисленных до того, как будет рассчитано любое ранжирование. Поиск по двум средним проверил 266 пар lookback, шагая короткую среднюю от 2 до 15 дней по одному дню и длинную среднюю от 6 до 60 дней по три дня. Правила RSI входили в поиск того же стиля как один комбинированный набор lookback и порогов покупки и продажи.
Назовите правило скоринга
Оптимизация системы — это процедура оценки полной спецификации входа, выхода и удержания по сетке параметров и ранжирования комбинаций по одной явной цели. Критерий оптимизации — это та единственная числовая цель, которой из сетки выбирается один набор параметров.
Каждая сетка индикатора оптимизировалась отдельно по пяти критериям: суммарный нетто, нетто короткой стороны, нетто длинной стороны, средняя прибыльная сделка и средняя убыточная сделка.
Укажите сделки и сторону рынка
По критерию суммарного нетто 13-, 28- и 48-дневное правило трех средних было заявленным лучшим набором среди шести семейств индикаторов. Этот набор дал 36 сделок, из которых 21 была прибыльной, и удерживал позиции на 1,236 из 1,260 торговых дней.
По критерию средней прибыльной сделки 16-дневный RSI с параметром покупки 4 и параметром продажи 76 дал только три сделки за пятилетнее окно, две из них прибыльные. Настройка 6-дневного RSI дала только две сделки в том же окне, обе прибыльные, и была заявленным выбором при оценке по средней убыточной сделке.
По оптимизированным наборам индикатора и параметров, приведенным для этих правил скоринга, только пять комбинаций показали какой-либо нетто длинной стороны. Эти итоги длинной стороны описывались как почти ничтожные по сравнению с результатами короткой стороны.
Чего ранжирование не решает
Редакция. Факты архива называют сетки, критерии, выбранные наборы, числа сделок и сторону рынка. Они не говорят, какому критерию оптимизации должен отдать предпочтение более поздний читатель.
Чистый P&L по серебряным индикаторам при правиле средней прибыльной сделки
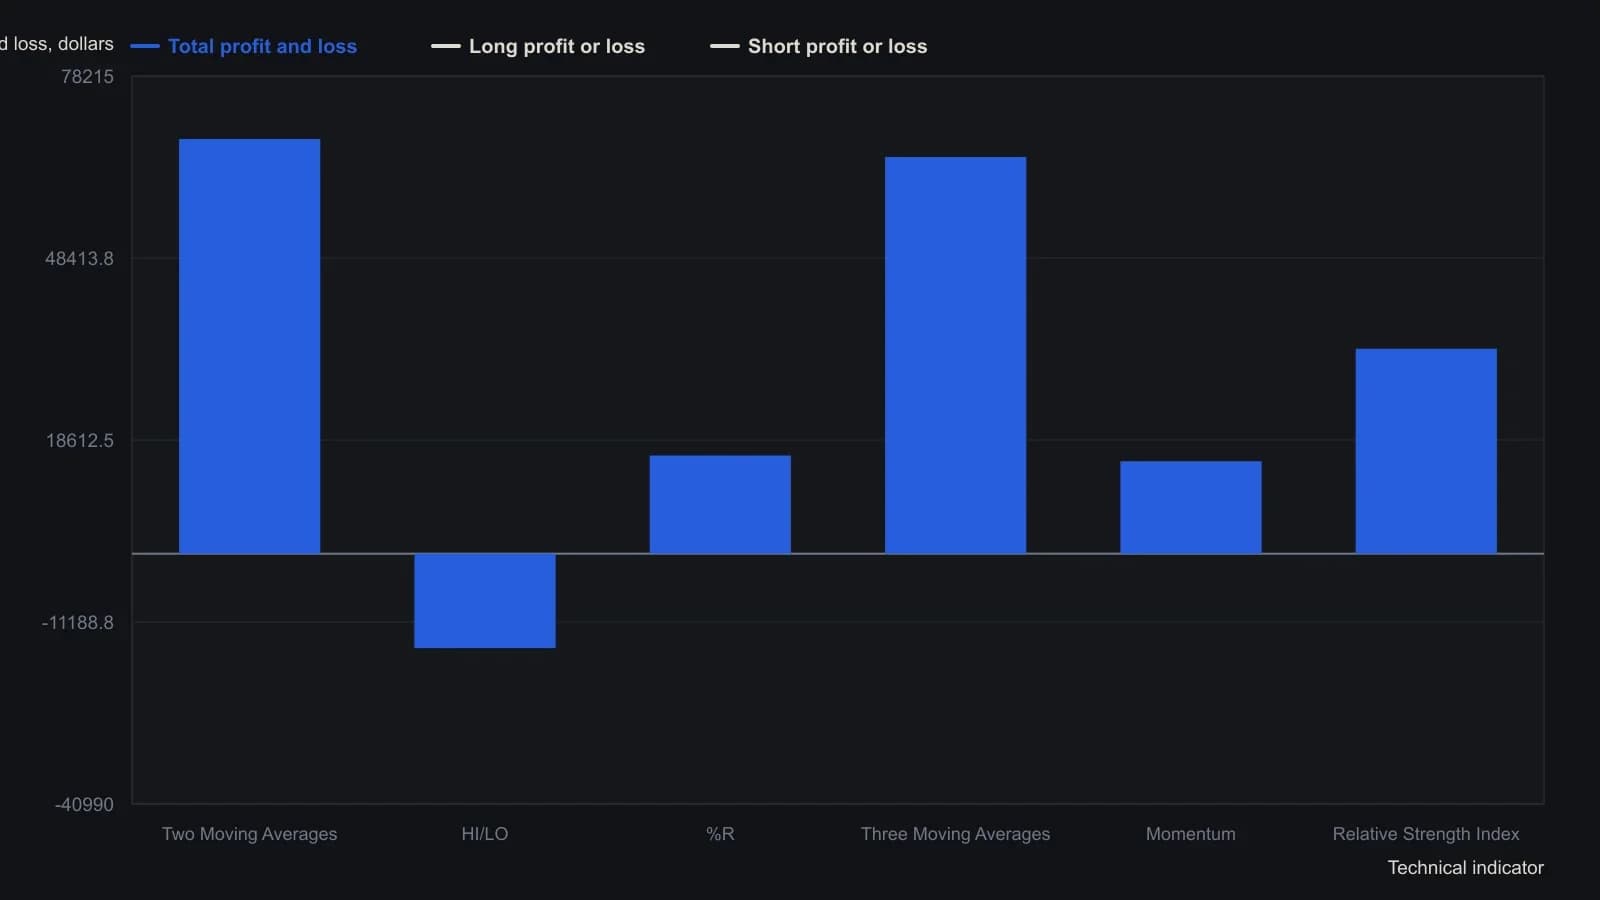
Каждый столбец — единственный набор параметров, который на сетке периодов ретроспективы максимизировал среднюю прибыльную сделку. Симуляции шли по ближайшему контракту на серебро COMEX с ролловером в первый торговый день месяца экспирации, исполнением по открытию и комиссией $100 за круг.
Все разборы дорожки · 23 разбора
- 1984Оценка механических систем за рамками чистой прибыли
- 1987Механическим системам нужно больше, чем красивые графики
- 1987Оценка скользящих средних и RSI серебра по правилу скоринга
- 1988Простые системы важнее оптимизированной сложности
- 1988Циклируйте входы правил, пока поиск параметров не остановится
- 1990Split-sample тесты для сеток стохастических параметров
- 1993Построение торговой системы из четырёх подсистем
- 1993Рандомизированные ценовые траектории для параметров системы на акциях
- 1994Механический тайминг с проверками вне выборки и фильтром
- 1995Оценка асимметричных торговых правил процентного разворота
- 1996Оценка дневной процедуры тайминга по силе объёма и новым максимумам и минимумам
- 1997Проектирование внутридневной системы на правилах с генетическим поиском
- 1997Эволюция систем из трёх правил с генетическими шаблонами
- 1997Проверьте холд-аут и экспозицию до подогнанных входов
- 2001Внутренние веса — часть свечного сигнала
- 2003Механические краткосрочные правила для ралли, чувствительных к новостям
- 2004Построение полосы как проверяемая торговая процедура
- 2006Послойная автоматизация дневной сессии: от брекетов к правилам
- 2006Почему механические правила нужно перенастраивать под каждую бумагу
- 2006Прогнозу следующего бара по линейной регрессии нужен подбираемый порог
- 2015Сконструируйте правила если-то, затем проведите бэктест и оптимизацию
- 2015Проектирование механической системы как критика дискреции
- 2025Совместное построение канала с тренд-фильтром и стоп-лосс ордерами