1992выпуск C121-11
Построение вложенных стохастических lookback
Nested-lookback-stack повторяет одну формулу стохастика на нескольких горизонтах, сохраняет одно соглашение сглаживания и использует общие уровни extreme-band, чтобы согласованность можно было читать на одном графике. Урок построения — как эти часы вложены, а не какую одну длину считать значением по умолчанию.
- Nested-lookback-stack вычисляет одну и ту же формулу стохастика на нескольких горизонтах и рисует ряды вместе, чтобы можно было сравнить короткие, промежуточные и длинные окна.
- Одно соглашение simple-average-smoothing и общие уровни extreme-band 80 и 20 делают объектом оверлея согласованность, а не одну длину по умолчанию.
- Longer-window-gate принимает пересечение полосы более короткой длины только тогда, когда следующий более длинный ряд уже находится за той же полосой.
- Архив описывал конструкцию как осциллятор, а не как правило следования за трендом, поэтому она не удерживалась на всём направленном ходе.
Стопка вложенных часов
Архив строил nested-lookback-stack: одну и ту же формулу стохастика, вычисленную на нескольких горизонтах и нарисованную вместе, чтобы можно было сравнить короткие, промежуточные и длинные окна выборки. Наблюдалось, что несколько длин стохастика одновременно достигают экстремального значения, что и мотивировало наложение этих рядов на один график.
Редакция: читайте этот оверлей как стопку вложенных часов. Выберите несколько lookback, сохраните одно соглашение сглаживания и общие уровни extreme-band, затем изучайте только те моменты, когда эти часы согласны. Урок — в дизайне lookback, а не в поиске одной длины по умолчанию.
Lookback, согласованные с календарём
Месячный стохастик на 14 барах, недельный стохастик на 59 барах и дневной стохастик на 294 барах рассматривались как сопоставимые lookback, потому что 59 недель и около 294 торговых дней каждый охватывают около 14 месяцев.
Редакция: эти три ряда — разные часы выборки, нацеленные примерно на один и тот же интервал. Сопоставимость возникает из согласования окна, а не из принуждения каждого графика к одной длине бара.
Неоптимизированные пары и simple-average-smoothing
Четыре неоптимизированные пары параметров были назначены длинному, промежуточному, короткому и очень короткому горизонтам: 150/5, 50/5, 13/5 и 5/5. Каждая пара задаёт lookback percent-k и длину сглаживания percent-d.
Наложенные ряды рассчитывались простыми скользящими средними, а не экспоненциальными средними. Этот выбор и есть simple-average-smoothing. Percent-d — сглаженное преобразование percent-k, сформированное здесь простым скользящим средним заявленной длины.
Как были заданы percent-k и percent-d
Percent-k помещает последнее закрытие внутрь highest high и lowest low выбранного lookback, в шкале от 0 до 100. В формулировке архива percent-k равен 100 times the latest close minus the n-period lowest low, divided by the n-period high-low range. Трёхпериодный percent-d формировался из суммированных числителей и знаменателей этого отношения.
Общие extreme-band и короткий триггер
Extreme-band — это фиксированный порог, здесь 80 или 20, которым отмечают, когда ряд растянут внутри собственного диапазона lookback. На показанном дневном индексном оверлее 150/5, 50/5 и 13/5 условием интереса была согласованность выше 80 или ниже 20, а триггером служило пересечение этих полос рядом 13/5.
Longer-window-gate
Longer-window-gate принимает пересечение полосы более короткой длины только тогда, когда ряд большей длины уже находится за той же полосой. Правило промежуточного горизонта принимало пересечение 50/5 уровней 80 или 20 только если следующий более длинный ряд 150/5 уже был выше 80 или ниже 20 соответственно. Пересечение 50/5 линии 20 отклонялось как условие покупки, когда ряд 150/5 ещё не опустился ниже 20.
Осциллятор, а не спутник всего хода
Конструкция описывалась как осциллятор, а не как правило следования за трендом, поэтому она не удерживалась на всём направленном ходе. Дневной скрининг заданного многодлинового паттерна стохастика обычно отбирал менее 1 процента имён в базе, а в некоторые дни не отбирал ни одного.
Редакция: требовать согласия нескольких часов, затем применять longer-window-gate — конструкция, которая большую часть дней молчит. Архив фиксировал эту разреженность как свойство оверлея, а не как результат результативности.
Вложенные стохастики 50/5 и 150/5 на Bally
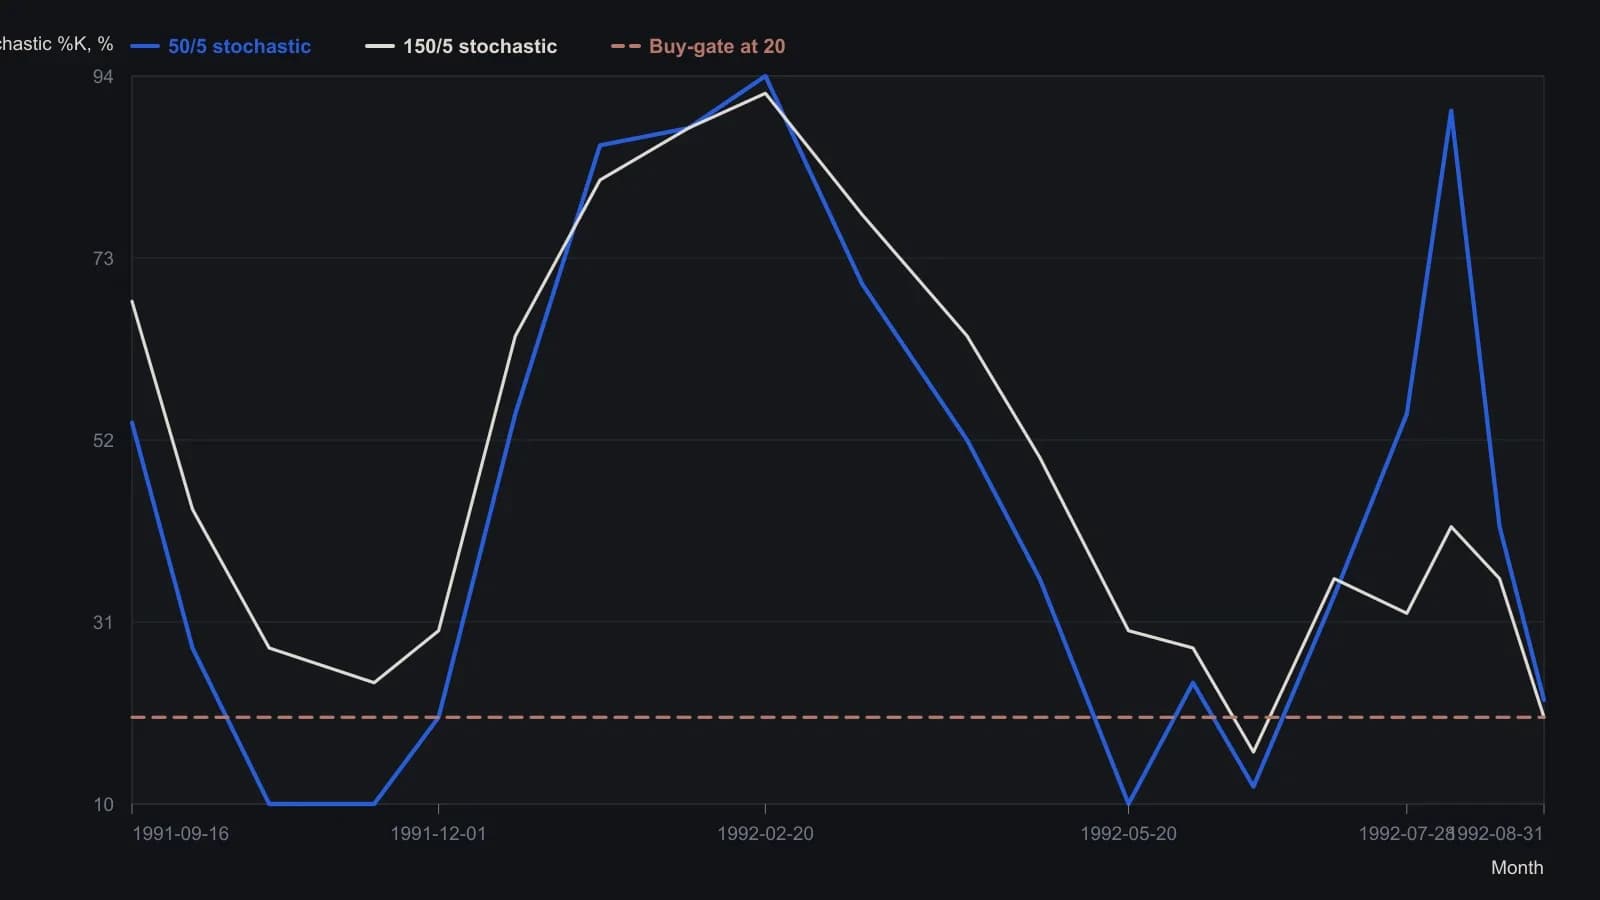
Мейбур оставил пару 150/5 и 50/5 без оптимизации и сгладил обе простыми средними; линия 20 — его фильтр покупки на более длинном окне. Значения приблизительны: это отсчёты с сетки в 10 пунктов.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера