1989выпуск C081-3
Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
Постройте короткий отскок по закрытиям фьючерса MMI: сформируйте трёхсессионную фьючерсную разность, примените экспоненциальный сглаживатель с половинным весом, опубликуйте порог перепроданности и удерживайте ближнесрочный опцион колл OEX при деньгах внутри двух-трёхсессионного окна отскока с обязательным стопом на коротком горизонте.
- После четырёх размеченных сессий трёхсессионная фьючерсная разность по дневным закрытиям MMI пропускается через экспоненциальный сглаживатель с половинным весом, с парой ближайшего и следующего месяца, чтобы значение оставалось доступным на экспирации.
- Порог перепроданности -8.00 или ниже разрешает ближнесрочный опцион колл OEX при деньгах; окно отскока составляет две-три сессии, а значение -10.00 сочетается с двухпунктовым отскоком кэш-индекса как минимальной индексной целью.
- Та же конструкция представлена как более полезная для состояний перепроданности, чем перекупленности, с экспериментальным аналогом для перекупленности +10.00 или выше, а растягивание фильтра в расчёте на более крупное движение описывается как повышающее вероятность ложного разворота.
- Типичный выход — около двух сигналов в месяц; процедуру предполагается сочетать с другими фильтрами перекупленности и перепроданности, подтверждающими паттернами вроде двойного дна и положительной дивергенции, а также с обязательным стопом на коротком горизонте.
Постройте осциллятор по закрытиям фьючерсов
Короткий отскок здесь преподаётся как построенный объект. Дневные закрытия фьючерса MMI — вход индикатора. После того как существуют четыре размеченных сессии, каждое новое закрытие вычитается из закрытия трёх сессий ранее. Эти значения и есть трёхсессионная фьючерсная разность.
Разности затем пропускаются через экспоненциальный сглаживатель с половинным весом, рекурсивное среднее последовательных трёхсессионных разностей, которое использует константу сглаживания 0.5, чтобы сформировать отображаемый индикатор.
Пара ближайшего и следующего месяца сохраняет ряд пригодным на экспирации. Ближайший месяц — это ряд, который используется до окончания этого контракта, а параллельный ряд по следующему месяцу строится так, чтобы значение оставалось доступным, когда истекает ближний контракт.
Опубликуйте порог и привяжите удержание
Значение -8.00 или ниже трактуется как состояние перепроданности рынка акций. Этот порог перепроданности разрешает ближнесрочный опцион колл OEX при деньгах. Закрытия фьючерса MMI остаются входом индикатора; торговым инструментом короткого горизонта, заданным процедурой, является опцион OEX, а не сам фьючерс.
Ожидаемый отскок определён как двух-трёхдневный отскок. Это окно отскока и есть назначенный горизонт. Фильтр не формулируется как инструмент тайминга на несколько недель.
Значение -10.00 сочетается с двухпунктовым отскоком OEX как минимальной индексной целью. Цель — этот отскок короткого горизонта, а не открытый трендовый прогноз.
Сглаженная трёхдневная разница MMI относительно линии перепроданности −8
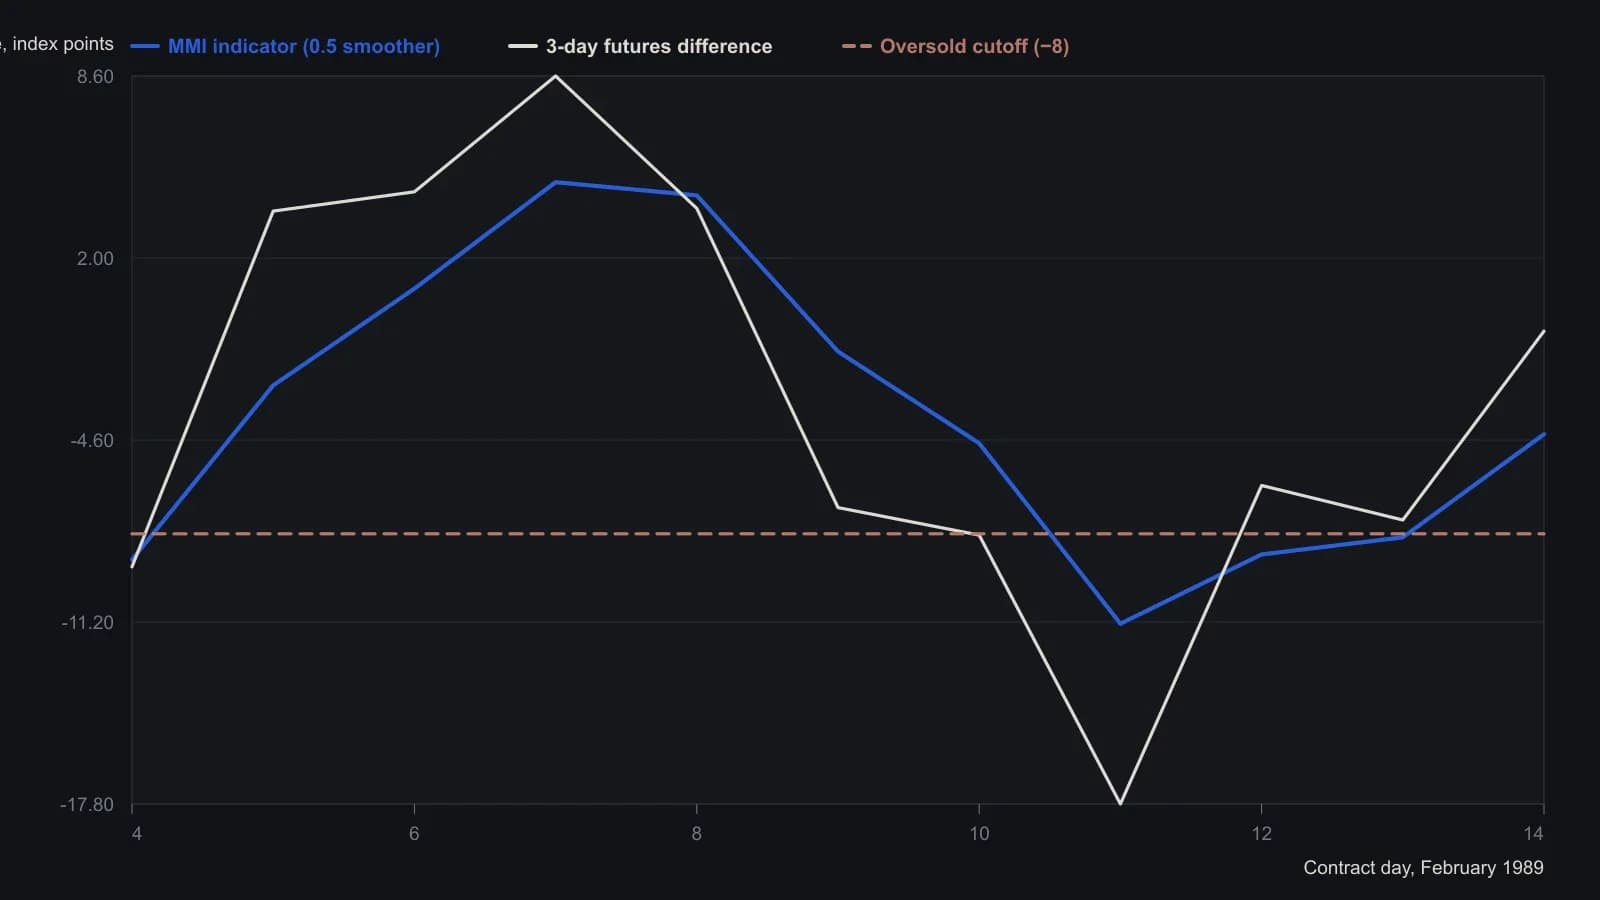
Сглаживатель 0.5 инициализирован показанием предыдущей сессии −8.68, которое лежит за пределами этого окна, поэтому ряд начинается с дня 4 контракта. Источник покупает после −8 или ниже и ищет двухпунктовый отскок OEX после значения −10.
Частота, подтверждение и обязательный стоп
Та же конструкция представлена как более полезная для состояний перепроданности, чем перекупленности. Аналог для перекупленности +10.00 или выше указан как экспериментальный и вторичный относительно использования на перепроданности.
Типичный выход — около двух сигналов в месяц. Процедуру предполагается сочетать с другими фильтрами перекупленности и перепроданности и со стопами по сделке короткого горизонта.
Двойное дно и положительная дивергенция, более высокий минимум осциллятора против более низкого минимума фьючерса, указаны как дополнительные подтверждающие паттерны на индикаторе.
Обязательный стоп на коротком горизонте — заранее выставленная граница убытка по опционной позиции, чтобы сигнал короткого горизонта не мог идти как неограниченная экспозиция.
Редакция: TradersWeek рассматривает порог, окно отскока, опционный инструмент и стоп как одну процедуру входа и воздержания. Без стопа опубликованный сигнал неполон.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило