2008выпуск C091-6
Постройте VWAP от точки запуска как фильтры поддержки и сопротивления
Сессионная средневзвешенная по объёму цена — институциональный бенчмарк исполнения. MIDAS начинает ту же среднюю только после явного разворота тренда, чтобы последующие цена и объём могли задать короткую иерархию фильтров поддержки и сопротивления.
- Стандартная сессионная средневзвешенная по объёму цена — это совокупная стоимость сделок, делённая на совокупный проторгованный объём; её используют, чтобы институциональные исполнения оставались согласованными с рыночным объёмом.
- MIDAS начинает ту же среднюю только в точке явного разворота тренда, чтобы последующие накопленные цена и объём, а не данные до разворота, задавали нелинейные кривые поддержки и сопротивления.
- On-Balance Volume может подтвердить вероятный запуск, когда многочасовой восходящий тренд сохраняется, а цена повторно тестирует более ранний минимум.
- Последовательные кривые от одного локального минимума удерживают в рабочем лимите примерно четырёх-пяти активных фильтров, а внутридневные кривые могут показывать пористость, смену ролей и коалесценцию.
Начинайте среднюю после разворота
Стандартная сессионная средневзвешенная по объёму цена — это совокупная стоимость сделок, делённая на совокупный проторгованный объём. Её используют как институциональный бенчмарк исполнения, чтобы сделки оставались согласованными с рыночным объёмом и снижались издержки рыночного воздействия.
MIDAS — это конструкция средневзвешенной по объёму цены, которую начинают только в точке явного разворота тренда. Последующие накопленные цена и объём, а не данные до разворота, затем задают нелинейные кривые поддержки и сопротивления.
Тот же алгоритм MIDAS применяют симметрично к проецируемым вершинам и основаниям. Он остаётся применимым от дневных графиков позиционной торговли до внутридневных графиков дейтрейдинга.
Измеряйте смещение от точки запуска
Точка запуска — это первый бар после разворота тренда, от которого измеряют смещение MIDAS. Формула — средневзвешенная по объёму цена со смещением по объёму: накопленная цена, умноженная на текущий накопленный объём, минус накопленная цена, умноженная на объём d единиц ранее, всё делённое на d, где d — разрыв накопленного объёма от точки запуска.
Запуск до разворота смешивает в кривую более раннюю психологию накопления или распределения и загрязняет новую иерархию поддержки и сопротивления.
Подтвердите вероятный запуск
On-Balance Volume может подтвердить вероятный запуск MIDAS. Многочасовой восходящий тренд On-Balance Volume при повторном тесте ценой более раннего минимума рассматривают как положительную дивергенцию, которая ставит существующие кривые сопротивления под давление.
Соберите короткую иерархию кривых
Когда вероятное основание уже на месте, от этого локального минимума строят последовательные кривые поддержки MIDAS. Показанная последовательность завершилась после четвёртой кривой, что согласуется с рабочим лимитом примерно в четыре-пять активных кривых.
Внутридневной MIDAS, та же конструкция на внутридневном графике, может показывать пористость, последующую смену роли с поддержки на сопротивление и коалесценцию более новой кривой сопротивления со старыми кривыми поддержки. Пористость — это временное проникновение цены через кривую MIDAS, которая затем вновь подтверждается как поддержка или сопротивление.
MIDAS-фильтры от точек запуска на дневном графике нефти
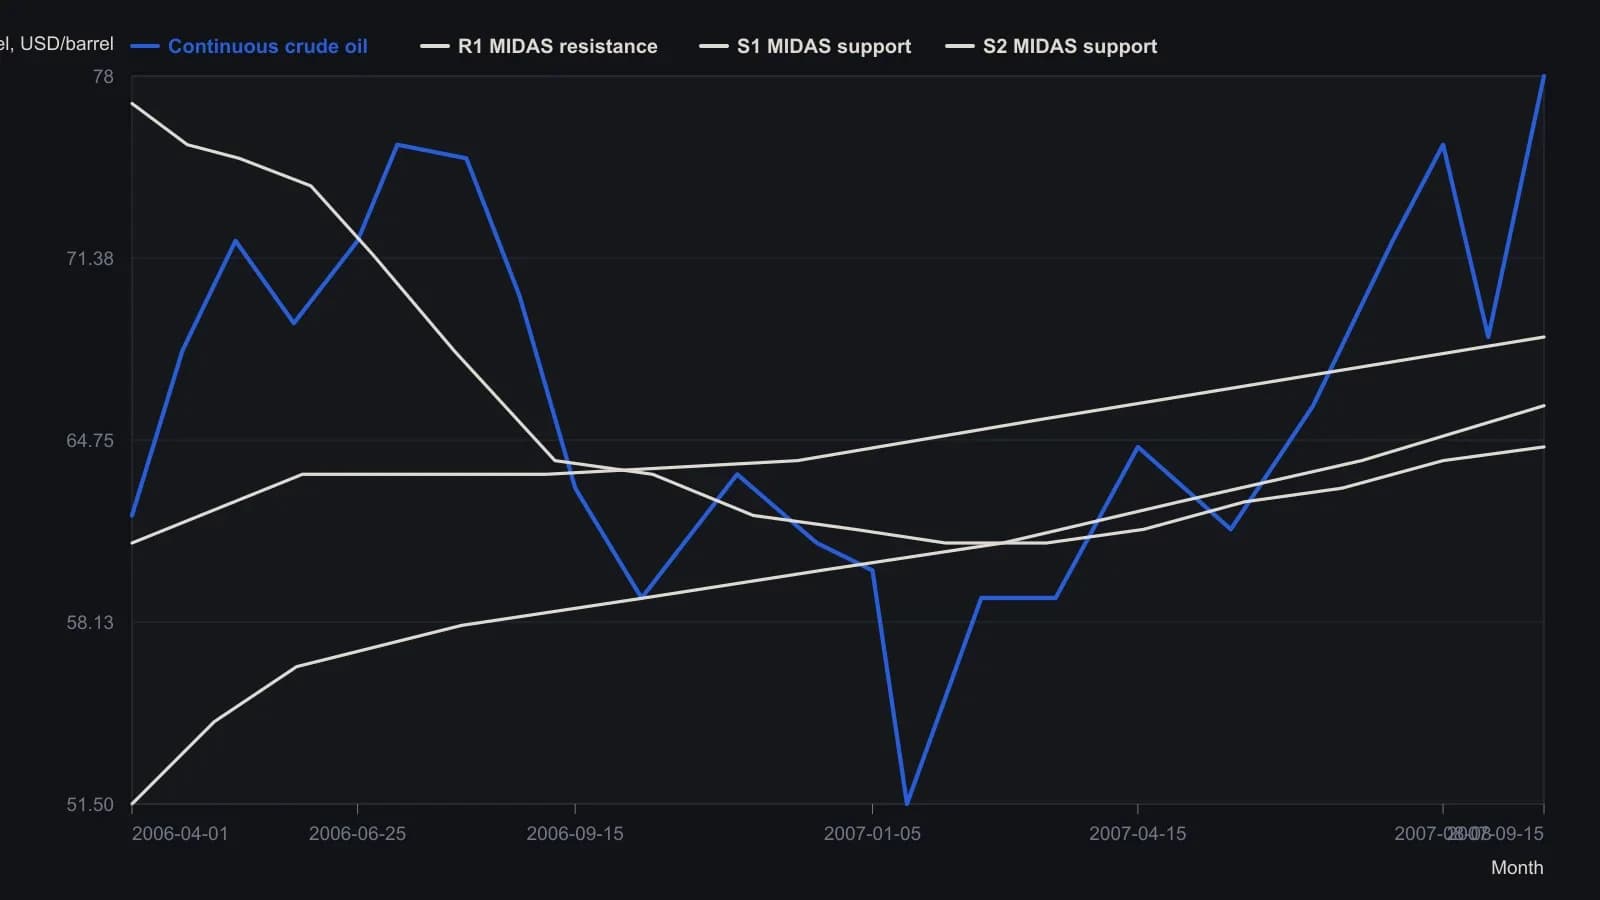
Каждая средняя запускается только от явного разворота свинга, поэтому более ранний объём не учитывается. Источник трактует четыре–пять наложенных кривых как типичный счёт истощения. Значения приблизительны с точностью примерно до половины доллара.
Все разборы дорожки · 18 разборов
- 2000Средневзвешенная по объёму цена как базовая линия для построения индикатора
- 2001Построение поддержки и сопротивления VWAP из накопленного объёма
- 2001Эластичная объёмно-взвешенная скользящая средняя из окна по числу акций
- 2001Построение эластичной объёмно-взвешенной средней и полос волатильности
- 2004Столбцовые средние, взвешенные по объёму, и пересечения на графиках крестики-нолики
- 2004Сессионная средневзвешенная по объему цена для выставления лимитных заявок и листинговой маршрутизации
- 2008Построение кривых MIDAS от якорной средневзвешенной по объёму цены
- 2008Постройте VWAP от точки запуска как фильтры поддержки и сопротивления
- 2014Маршрутизация ордеров на рабочей станции, VWAP и сессионные фильтры
- 2015Построение фильтров ценовой гравитации и оборота фри-флоата
- 2015Построение четырехстадийных циклов с якорным VWAP
- 2017Построение объёмно-взвешенного пересечения и пробоя как единого набора свинг-правил
- 2017Построение пересечения объёмно-взвешенной скользящей средней
- 2017Построение карт якорной средневзвешенной по объёму цены для видимых толпе издержек исполнения
- 2018Тепловые карты стакана, VWAP и поток заявок для исполнения
- 2018Построение фьючерсных роллов до дня первого уведомления
- 2019Оцените механическую фьючерсную систему как одну процедуру
- 2020Каждый отскок — фальсифицируемый тест режима