2018выпуск C0418-21
Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
Адаптивную скользящую среднюю, которая перемасштабируется от того, где закрытие стоит в диапазоне максимум–минимум lookback-окна, можно читать рядом с адаптивной скользящей средней Kaufman, которая перемасштабируется от коэффициента эффективности. Редакторское прочтение: рассматривайте их совместные точки разворота как фильтр свинг-трейдинга, чтобы вход был проверкой согласия, а не одной запаздывающей линией.
- Адаптивная скользящая средняя обновляется от множителя, который локализует закрытие внутри диапазона максимум–минимум lookback-окна, а не от коэффициента эффективности Kaufman.
- Множитель остаётся между нулём и единицей, лежит около 0.8 to 1, когда цена близка к максимуму или минимуму периода, и равен нулю, когда закрытие в середине диапазона.
- Две средние можно поставить в пару так, чтобы одна теснее следовала за ценой, а их совместные точки разворота фильтровали последующее движение, предпочтительно когда ценовой свинг относительно велик.
- Поскольку обе средние — индикаторы запаздывающего типа, система пересечений может давать относительно поздние сигналы и предлагалась вместе с анализом цены и индексом относительной силы.
Положение в диапазоне против эффективности пути
Адаптивная скользящая средняя обновляется от множителя, который локализует текущее закрытие внутри диапазона максимум–минимум lookback-окна, а не от коэффициента эффективности Kaufman. Адаптивная скользящая средняя Kaufman вместо этого перемасштабирует своё сглаживание от коэффициента эффективности — отношения чистого изменения закрытие-к-закрытию за lookback к сумме однопериодных изменений закрытия.
Скользящая средняя остаётся сглаженной базовой траекторией, с которой сравнивают эти адаптивные варианты. Две адаптивные серии меняют, насколько быстро обновляется эта траектория, но не используют одно и то же правило положения.
Как строится множитель
Типичные настройки адаптивной средней используют 10-периодный lookback с самой быстрой и самой медленной экспоненциальными константами в 2 и 30 периодов, и эти константы можно менять под стиль удержания.
Множитель равен абсолютной разнице между расстояниями закрытие-к-минимуму и максимум-к-закрытию, делённой на размах максимум–минимум lookback-окна, с окном диапазона 10-plus-1. Множитель остаётся между нулём и единицей, лежит около 0.8 to 1, когда цена близка к максимуму или минимуму периода, и равен нулю, когда закрытие в середине диапазона.
Общее сглаживание и параллельная таблица
Адаптивная константа сглаживания возводит в квадрат смесь множителя с самой быстрой и самой медленной экспоненциальными константами, следуя той же конструкции квадрата константы, что используется для средней Kaufman.
Расчётная ценовая таблица вычисляет обе средние параллельно по одним и тем же максимумам, минимумам и закрытиям, показывая отдельные столбцы множителя, коэффициента эффективности и константы сглаживания для каждой.
Пересечения как фильтр свинг-трейдинга
Две средние можно поставить в пару так, чтобы одна теснее следовала за ценой, а их совместные точки разворота использовались для фильтрации последующего движения цены.
Процедура свинг-трейдинга, которая отмечает бычьи и медвежьи пересечения двух средних, дала смешанные сигналы на графике Dow Jones Industrial Average и описывалась как работающая лучше, когда ценовые свинги относительно велики, конкретно когда цены выросли более чем на 5 процентов.
Поздние сигналы и сопутствующие проверки
Поскольку обе средние — индикаторы запаздывающего типа, система пересечений может давать относительно поздние сигналы и предлагалась к использованию вместе с анализом цены и индексом относительной силы, чтобы отмечать зоны перекупленности и перепроданности.
DJIA с AMA и KAMA как фильтр точек разворота
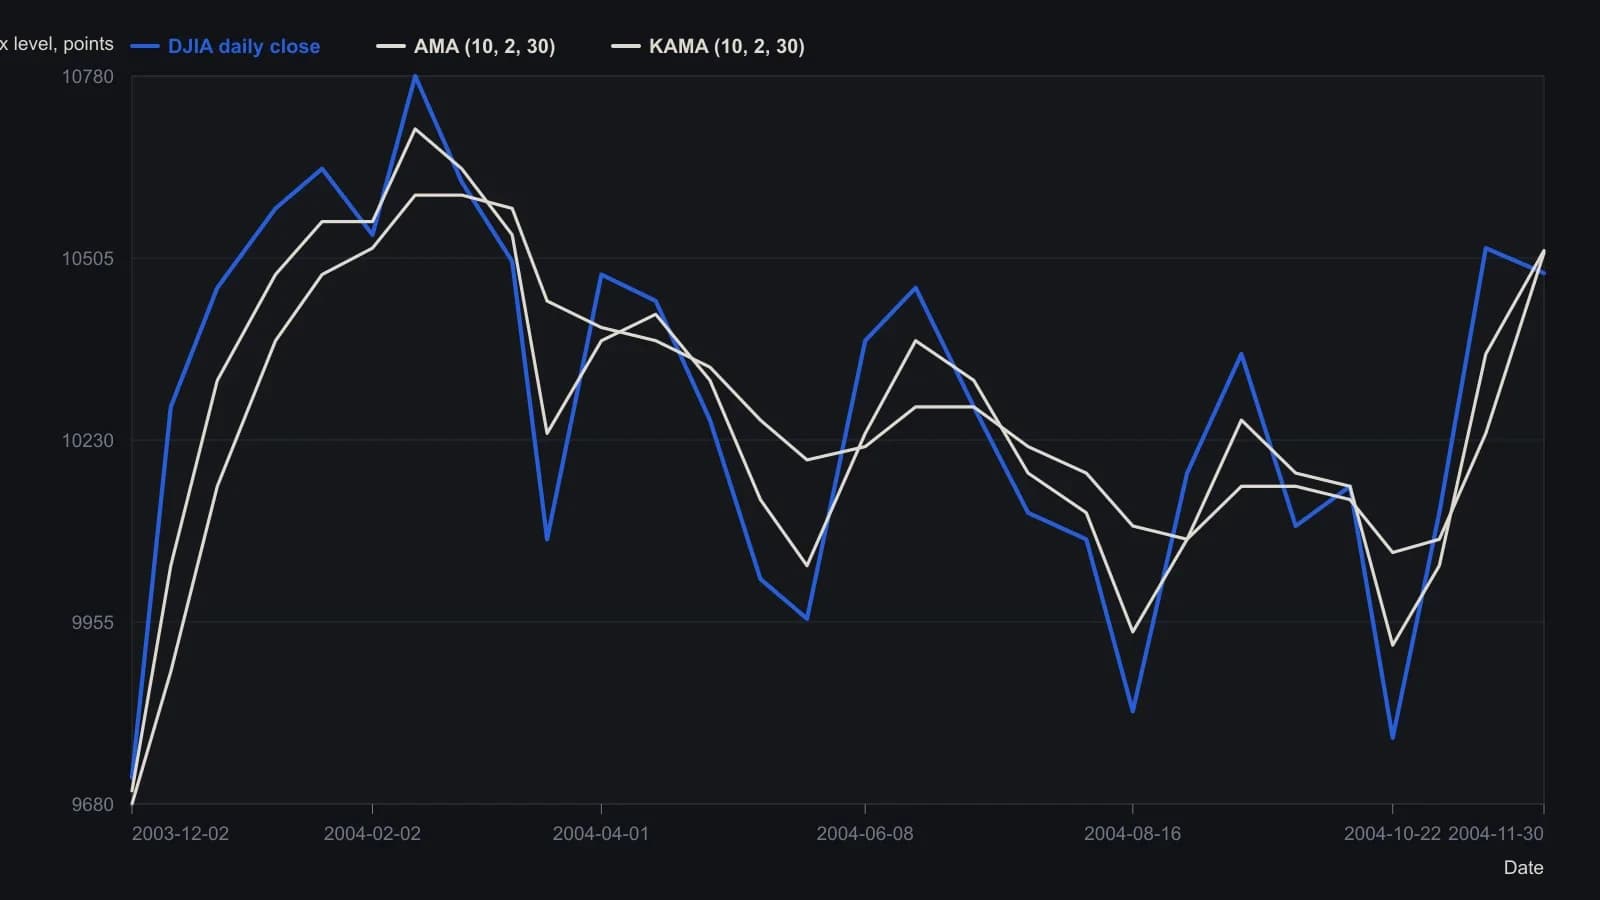
Обе средние используют параметры статьи по умолчанию 10/2/30. Апирин отмечает, что пара ведёт себя лучше, когда размах движения больше примерно 5 процентов, и что две запаздывающие линии всё равно могут срабатывать с опозданием. Внутримесячные даты выведены по подписям месячной оси; внутренние уровни — растровые оценки с погрешностью около 20 индексных пунктов.
Все разборы дорожки · 24 разбора
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1998Тестирование пробоев ценового канала с адаптивной средней, учитывающей лаг
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Построение deviation-scaled adaptive moving average
- 2020Walk-forward и адаптивные средние как два теста одного и того же тренда