2001выпуск C041-6
Построение нелинейного фильтра Ehlers из весов моментума и расстояния
Нелинейный фильтр Ehlers формирует каждый коэффициент из выбранной статистики ценового ряда, умножает эти коэффициенты на соответствующие цены и выдаёт отношение этого числителя к сумме коэффициентов. Та же оболочка взвешенного среднего принимает пятибарное абсолютное изменение или коэффициент расстояния.
- Нелинейная конструкция формирует каждый коэффициент из выбранной статистики ценового ряда, умножает эти коэффициенты на соответствующие цены и выдаёт отношение этого числителя к сумме коэффициентов.
- Рабочий пример использует пятибарное абсолютное изменение цены как статистику коэффициента и длину lookback по умолчанию в 15 отсчётов на медианной цене — midrange high и low.
- Та же оболочка взвешенного среднего принимает коэффициент расстояния, который формируется суммированием квадратов разностей между текущей ценой и каждой более ранней ценой в lookback.
- Редакция: пересчёт этих коэффициентов из выбранной статистики на каждом баре делает сглаживатель трендовым фильтром, адаптивным фильтром и тестируемой стратегией моментума.
Коэффициенты из выбранной статистики
Нелинейная конструкция формирует каждый коэффициент из выбранной статистики ценового ряда, умножает эти коэффициенты на соответствующие цены и выдаёт отношение этого числителя к сумме коэффициентов.
Эта процедура и есть нелинейный фильтр Ehlers: конструкция взвешенного среднего, чьи коэффициенты берутся из выбранной статистики, после чего взвешенные цены нормализуются суммой этих коэффициентов. Сумма коэффициентов — это итог текущего lookback коэффициентов и знаменатель фильтра.
Пятибарное изменение на медианной цене
Рабочий пример использует пятибарное абсолютное изменение цены как статистику коэффициента и lookback по умолчанию в 15 отсчётов на midrange high и low. Медианная цена — это этот midrange, взятый как среднее high и low.
Длина lookback — это число прошлых отсчётов, которые входят и в вектор коэффициентов, и во взвешенное среднее. В рабочем примере эта длина равна 15.
Веса расстояния в той же оболочке
Та же оболочка взвешенного среднего принимает коэффициент расстояния, который формируется суммированием квадратов разностей между текущей ценой и каждой более ранней ценой в lookback.
Обобщённая реализация принимает статистику коэффициента как вход, поэтому замена абсолютного пятибарного изменения midrange функцией квадрата расстояния даёт вариант с коэффициентом расстояния внутри той же процедуры.
Раскладка электронной таблицы
Построение в электронной таблице сначала строит ряд квадратов разностей, затем формирует фильтр как сумму произведений цены и этих коэффициентов, делённую на сумму коэффициентов, копируя строку вниз, как только существуют пять значений квадрата разности.
То же отношение на других платформах
Независимые реконструкции на платформах сохраняют то же отношение взвешенной цены к сумме коэффициентов, включая ценовой ряд midrange, окно суммирования в 15 баров и линию коэффициента, которая может быть абсолютным пятибарным изменением или суммарным членом квадрата расстояния.
Фильтр Элерса, взвешенный по расстоянию, против дневной медианной цены
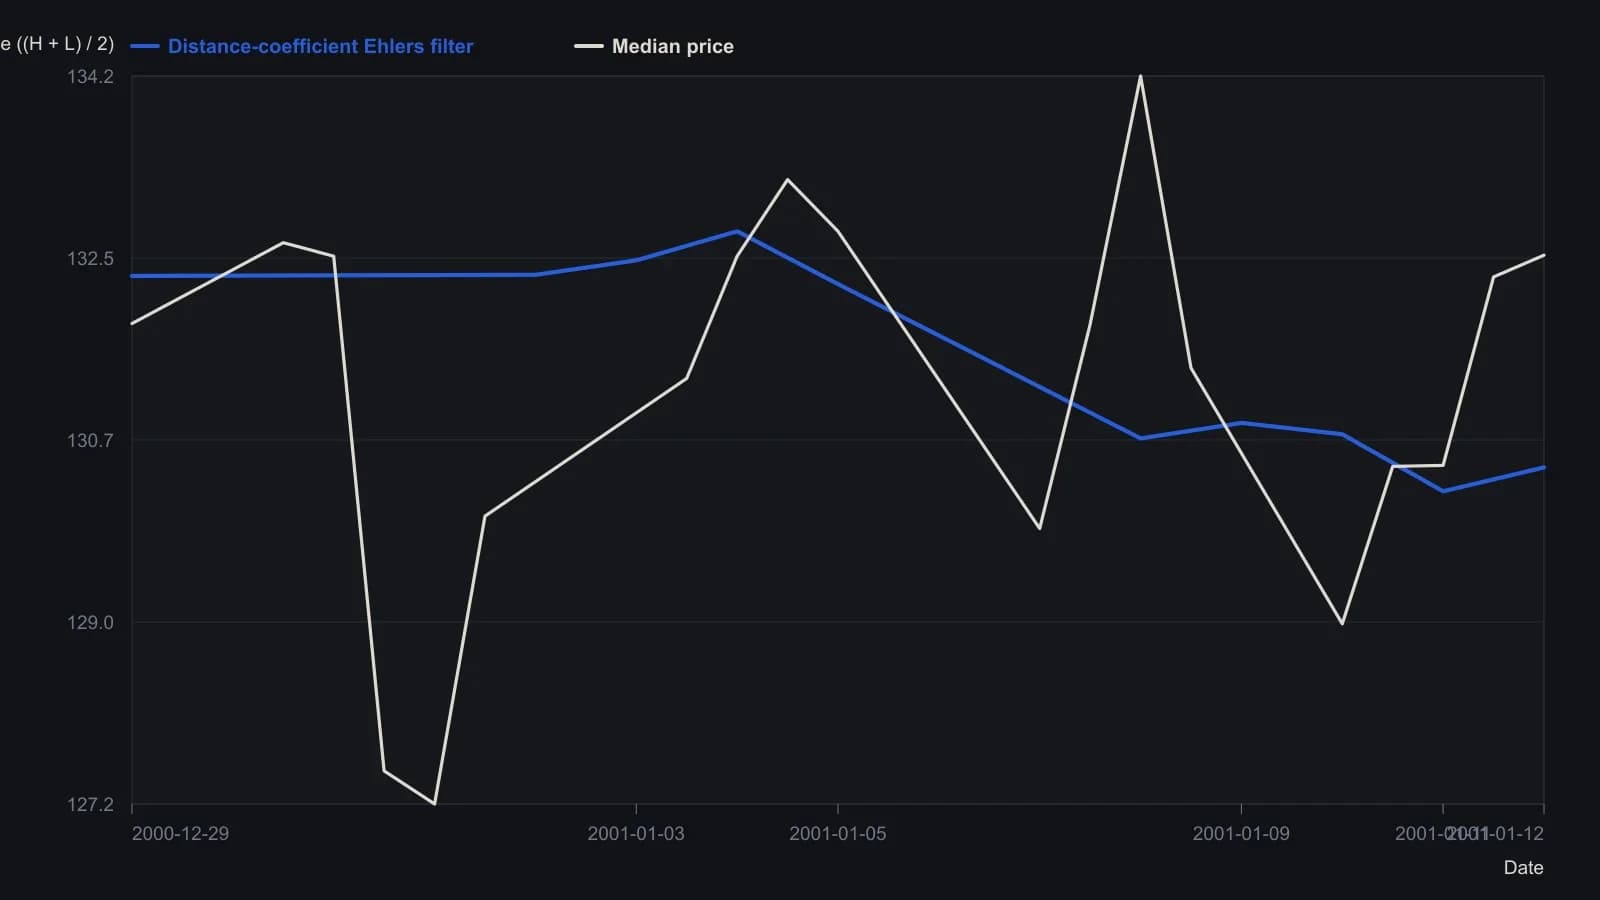
Каждый коэффициент — пятибарная сумма квадратов разностей с текущей медианной ценой; затем этот лист использует пятичленную взвешенную среднюю, более короткую, чем окно Length=15 в листинге EasyLanguage.
Редакция: три применения одной конструкции
Редакция: TradersWeek читает эту конструкцию как трендовый фильтр, адаптивный фильтр и тестируемую стратегию моментума, потому что та же оболочка взвешенного среднего пересчитывает свои веса из выбранной статистики на каждом баре. Это прочтение редакционное и не является утверждением рабочего процесса архива.
Трендовый фильтр — это сглаживатель, который взвешивает недавние наблюдения цены, объёма или ширины рынка, чтобы выход можно было сравнить с более поздней out-of-sample траекторией. Нелинейный фильтр Ehlers и есть этот сглаживатель: он взвешивает недавние цены текущими коэффициентами и возвращает нормализованное отношение.
Адаптивный фильтр — это фильтр, чьи коэффициенты пересчитываются из выбранной статистики того же ряда, поэтому веса меняются по мере изменения данных. Формирование каждого коэффициента из выбранной статистики и принятие этой статистики как входа и есть этот пересчёт.
Стратегия моментума — это полная процедура входа, выхода и воздержания, чьи сигналы берутся из правила коэффициента на основе моментума и заданного периода удержания. Редакция: пятибарное абсолютное изменение цены — это правило коэффициента на основе моментума. Помещение этого правила внутрь заданного периода удержания делает вход, выход и воздержание тестируемыми как одна процедура.
Все разборы дорожки · 9 разборов
- 1982Построение скользящих средних с весами, выравниванием и адаптивными lookback
- 1990Построение адаптивных фильтров из равновзвешенных средних
- 2000Лукбэки, масштабируемые по циклу, для правила пробоя канала
- 2000Когда код графического пакета ломает адаптивную линию тренда
- 2001Построение нелинейного фильтра Ehlers из весов моментума и расстояния
- 2001Как фиксированный сглаживатель становится живой поверхностью параметров
- 2005Практикум из трёх частей по поиску длины адаптивного фильтра
- 2010Пересборка экспоненциального среднего как ограниченного фильтра с коррекцией ошибки
- 2018Сборка осциллятора рекурсивной медианы как двухкаскадного адаптивного фильтра