2001выпуск C091-4
Адаптивные средние, управляемые скоростью фазы цикла
Экспоненциальная скользящая средняя делается адаптивной за счёт привязки коэффициента сглаживания к измеренному приращению фазы цикла от бара к бару, а не к волатильности цены. Следящая линия, которая применяет половину того же коэффициента, остаётся синхронизированной, но движется меньше, и две линии меняют порядок только после крупного сдвига направления рынка.
- Экспоненциальная скользящая средняя делается адаптивной за счёт привязки коэффициента сглаживания к измеренному приращению фазы цикла от бара к бару, а не к волатильности цены.
- Адаптивный коэффициент равен FastLimit 0.5, делённому на скорость изменения фазы, затем ограничивается между 0.05 и 0.5.
- Обёртка полуцикла принудительно задаёт храповое удержание: средняя шагает к текущей цене, затем медленно тянется до следующей обёртки.
- Следящая линия, которая применяет половину того же коэффициента, остаётся синхронизированной, но движется меньше, и две линии меняют порядок только после крупного сдвига направления рынка.
Приращение фазы как адаптивное управление
Экспоненциальная скользящая средняя делается адаптивной за счёт привязки коэффициента сглаживания к измеренному приращению фазы цикла от бара к бару, а не к волатильности цены. adaptive-moving-average — это экспоненциальная средняя, коэффициент сглаживания которой сбрасывается по измеренной скорости фазы цикла, а не по фиксированной длине или по волатильности цены.
Фаза цикла — это арктангенс квадратурной составляющей, делённой на синфазную составляющую, а скорость изменения фазы — это разность последовательных значений фазы. phase-rate-of-change — это приращение фазы цикла от бара к бару, ограниченное снизу значением 1 и используемое как делитель FastLimit.
Один цикл соответствует 360 градусам продвижения фазы, поэтому 36-барный цикл меняется примерно на 10 градусов за бар, а 10-барный цикл — примерно на 36 градусов за бар. Любое вычисленное отрицательное приращение фазы сбрасывается в 1, и потому что фаза обязана продвигаться со временем, и потому что арктангенс каждые полцикла оборачивается от +90 градусов обратно к -90 градусам.
Более короткая и более длинная скользящие средние на дневных барах, июль 1995–февраль 1996
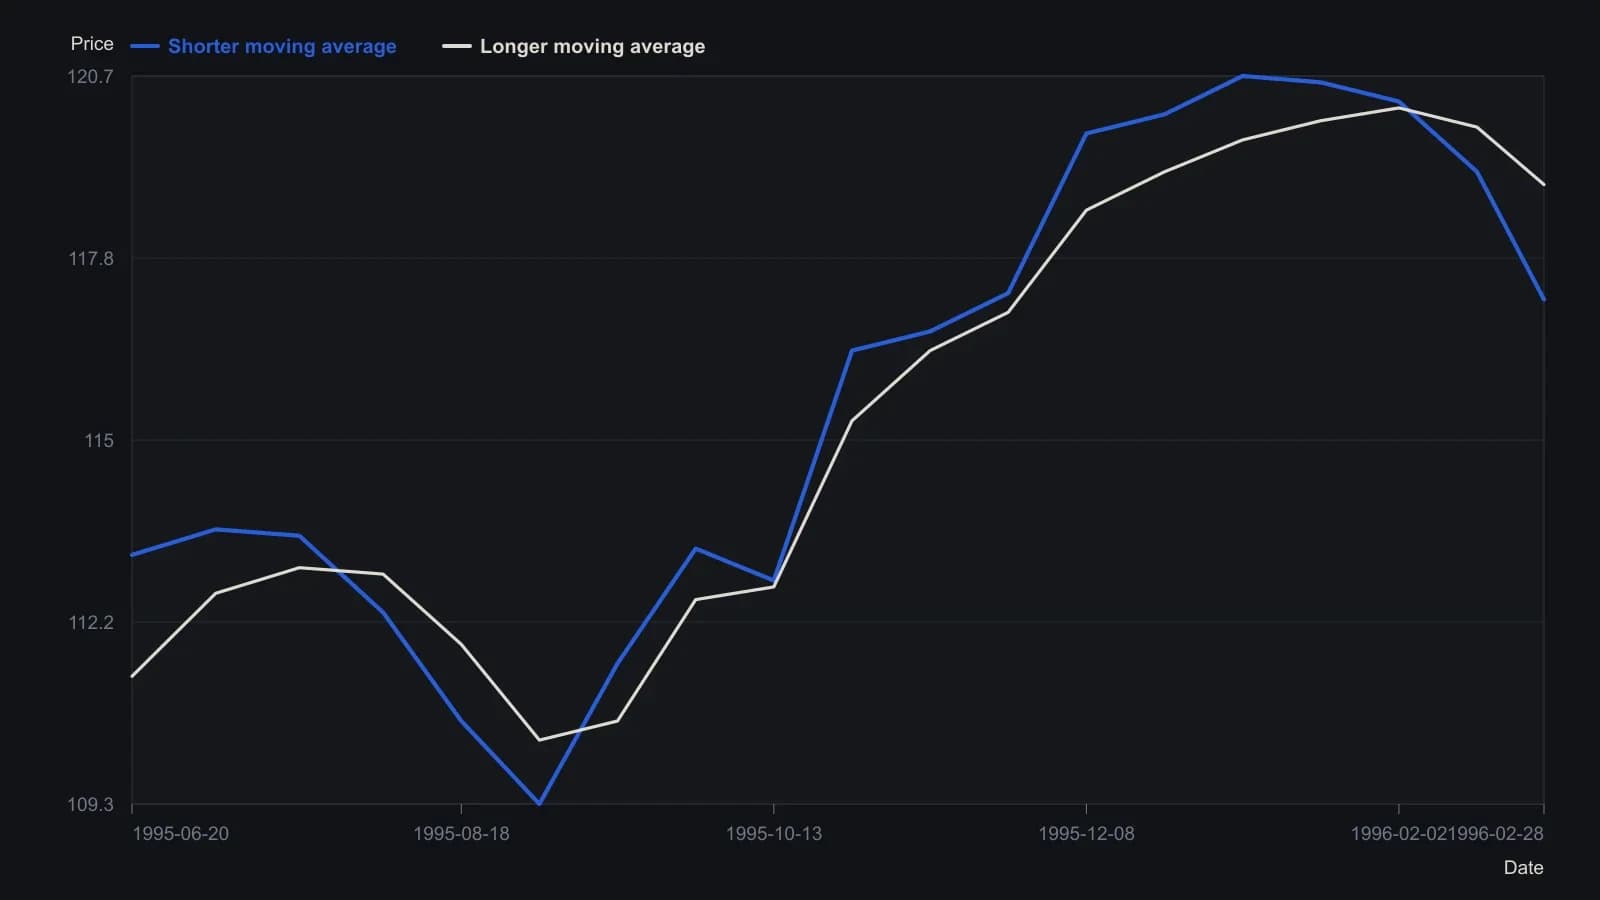
Значения сняты с красной и синей наложенных кривых по печатным месячным делениям и ценовой сетке с шагом 2 пункта. Показания приблизительны с погрешностью около 0.2 ценовых единиц; внутримесячные даты расставлены по интервалам между подписями, а не по таблице.
FastLimit, ограничение и храповое удержание
Адаптивный коэффициент равен FastLimit 0.5, делённому на скорость изменения фазы, затем ограничивается между 0.05 и 0.5. Коэффициент 0.5 соответствует четырёхбарной экспоненциальной средней.
Обёртка полуцикла принудительно задаёт коэффициент 0.5, поэтому средняя шагает к текущей цене и затем удерживается или медленно тянется до следующей обёртки, создавая храповую форму выборки-и-хранения. ratcheting-hold — это быстрый шаг к текущей цене, когда коэффициент достигает верхней границы, за которым следует медленное удержание до следующей обёртки полуцикла.
Следящая линия с половинным коэффициентом и смена порядка
Следящая средняя, которая применяет половину того же коэффициента к первой адаптивной линии, остаётся синхронизированной, но движется меньше, и две линии меняют порядок только после крупного сдвига направления рынка. following-adaptive-average — это вторая экспоненциальная средняя первой адаптивной линии, которая использует половину коэффициента этой линии, чтобы пара оставалась синхронизированной, но следящая линия проходила меньший путь.
moving-average-crossover — это направленная гипотеза, которая формируется, когда фазово-адаптивная средняя и её следящая линия с половинным коэффициентом меняют порядок после крупного сдвига направления рынка.
Ограничение измеренного доминирующего цикла
dominant-cycle — это период цикла, выведенный из последовательных отсчётов фазы Hilbert и из однобарного гомодинного произведения синфазной и квадратурной составляющих. Период dominant-cycle по однобарному гомодинному произведению синфазной и квадратурной составляющих ограничивается между 6 и 50, лимитируется 1.5-кратным и 0.67-кратным предыдущим значением, затем сглаживается.
Когда цена находится в тренде, измеренный цикл имеет тенденцию удлиняться, поэтому обновление с быстрой атакой происходит реже, чем при наличии более короткого цикла.
Все разборы дорожки · 24 разбора
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1998Тестирование пробоев ценового канала с адаптивной средней, учитывающей лаг
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Построение deviation-scaled adaptive moving average
- 2020Walk-forward и адаптивные средние как два теста одного и того же тренда