2008выпуск C091-4
Согласованная с удержанием рыночная линза на основе средних и пересечений directional-line
Пока капитал ещё не задействован, один привычный график может отнести бумагу к категориям «наблюдать», «действовать сейчас» или «игнорировать». Держите holding-matched-window, короткую простую скользящую среднюю, более длинные экспоненциальные средние и пересечения directional-line, которые вы можете обосновать, затем проверьте вход, выход и воздержание как один checklist-process.
- market-lens — это один привычный график, который относит бумагу к категориям «наблюдать», «действовать сейчас» или «игнорировать» до того, как капитал рассматривается.
- Шестимесячное дневное свечное окно с объёмом может служить holding-matched-window, когда предполагаемое удержание измеряется месяцами.
- Держите 10-дневную простую скользящую среднюю, 20-, 30-, 50- и 200-дневные экспоненциальные средние и пересечения directional-line только тогда, когда каждое наложение соответствует периоду удержания и имеет заявленное назначение.
- Зафиксируйте те же наложения в checklist-process, чтобы вход, выход и воздержание проверялись вместе до рассмотрения позиции.
market-lens до рассмотрения капитала
Пока капитал ещё не задействован, один привычный график можно использовать, чтобы отнести бумагу к категориям «наблюдать», «действовать сейчас» или «игнорировать».
Редакция: TradersWeek называет такой лично обоснованный график market-lens. Он используется, чтобы отнести бумагу к категориям «наблюдать», «действовать сейчас» или «игнорировать» до рассмотрения капитала.
Нагромождение множества противоречивых наложений на один экран может затормозить первое решение о действии вместо того, чтобы его прояснить.
Согласуйте видимое окно с периодом удержания
Можно выбрать шестимесячное дневное свечное окно с объёмом, чтобы видимый диапазон соответствовал горизонту удержания, измеряемому месяцами.
Редакция: этот видимый отрезок — holding-matched-window, выбранный так, чтобы походить на типичное время, в течение которого позиция, как ожидается, останется открытой.
Оставляйте только те скользящие средние, которые можете обосновать
10-дневная простая скользящая средняя может отмечать положение относительно предыдущих двух недель, а 20-, 30-, 50- и 200-дневные экспоненциальные средние можно добавить, чтобы недавние наблюдения весили больше, чем более старые.
Редакция: скользящая средняя — это ретроспективное среднее цены, используемое как ориентир положения. Короткая простая средняя может стоять рядом с более длинными экспоненциальными средними, которые сильнее учитывают недавние наблюдения.
Один задокументированный фильтр длинной стороны — воздерживаться, когда текущая цена находится ниже 50-дневной или 200-дневной экспоненциальной средней.
Каждое наложение следует оставлять только если оно соответствует предполагаемому периоду удержания и трейдер может назвать, какое рыночное условие оно должно показывать.
Читайте пересечения directional-line, а не значение ADX
Наложение directional-movement можно оставлять в основном ради пересечений двух направленных линий, а не ради самого значения ADX.
Редакция: average-directional-index рассматривается как пакет directional-movement, чьи линии plus и minus можно наблюдать ради directional-line-cross. Само показание ADX необязательно. directional-line-cross — это сигнал смены характера, когда две линии directional-movement меняются местами по рангу.
Проверяйте вход, выход и воздержание вместе
Те же наложения можно зафиксировать в неизменной процедуре до принятия риска, чтобы вход, выход и воздержание проверялись вместе до рассмотрения позиции.
Редакция: эта процедура — checklist-process. Вход, выход и воздержание рассматриваются как одна процедура до рассмотрения позиции.
Шестимесячный дневной Dow Jones с 10-дневной простой скользящей средней и 30-дневной экспоненциальной скользящей средней
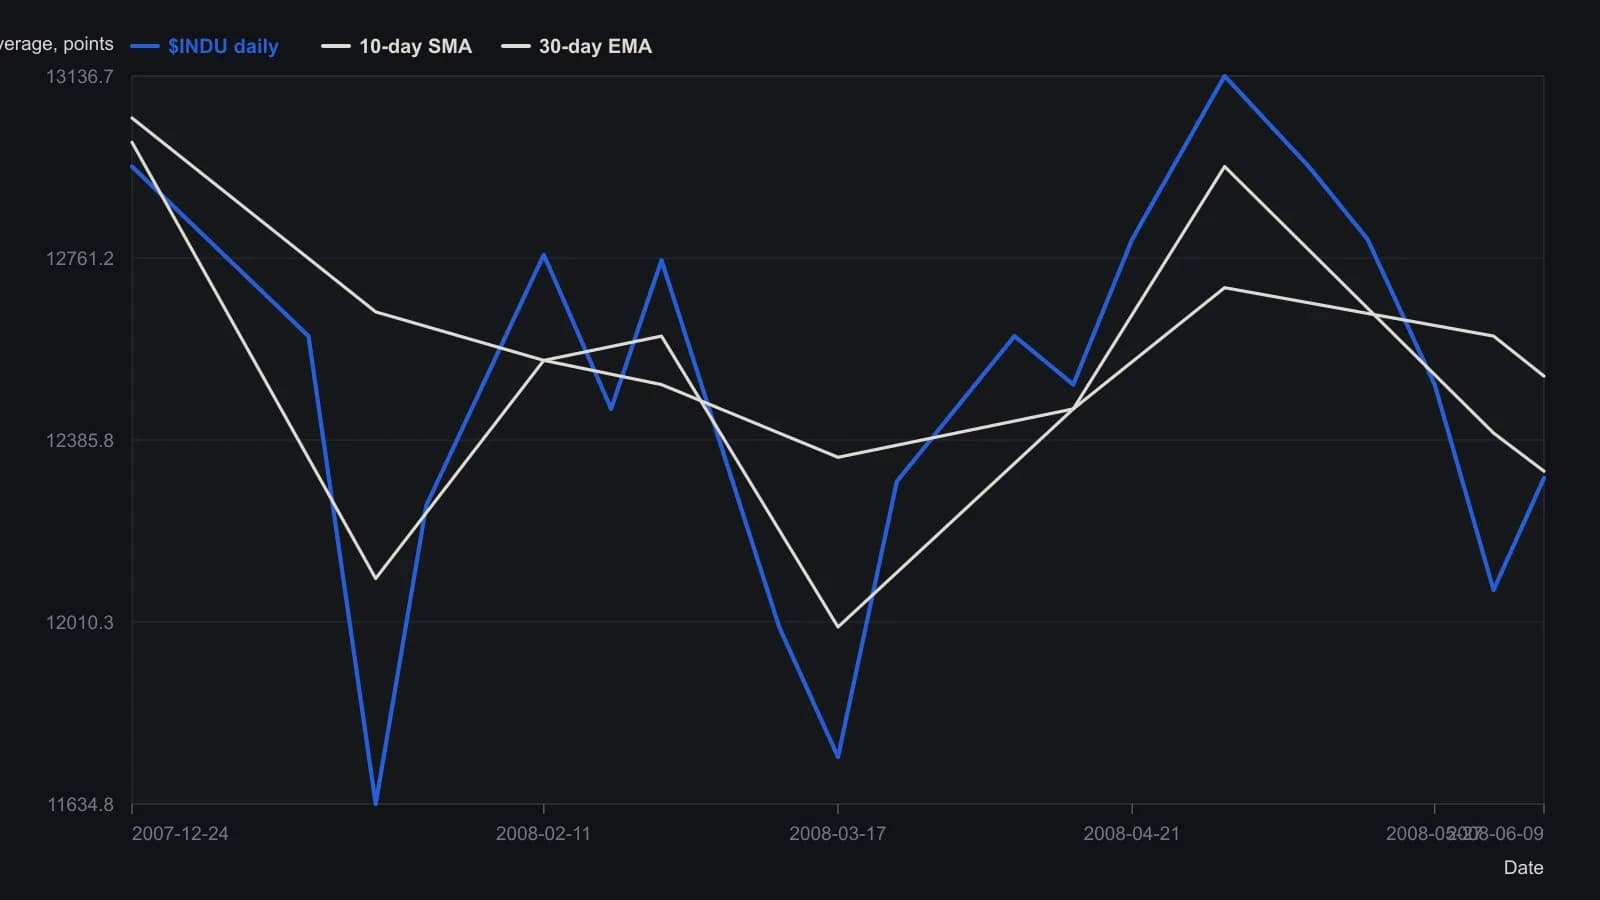
Шестимесячное дневное окно, согласованное с горизонтом удержания. Последние показания легенды: $INDU 12307.35, 10-дневная простая скользящая средняя 12321.42, 30-дневная экспоненциальная скользящая средняя 12517.50. Неподписанные точки — приблизительные отсчёты относительно подписанных свингов и напечатанной оси дат, округлённые до 50 индексных пунктов.
Все разборы дорожки · 56 разборов
- 1986Циклически согласованный Directional Trend Indicator
- 1987Что на самом деле сравнивают правила входа по кроссоверу и по направленному движению
- 1988Пересечению направленных линий нужны фильтр тренда, правило крайней точки и долларовый стоп
- 1988Построение истинного диапазона адресацией со смещением
- 1988Построение направленного движения по диапазону бара
- 1988Построение индекса среднего направленного движения: рекурсивное сглаживание и смещение окна ретроспекции
- 1988Поэтапное построение Average Directional Index с подтверждением Relative Strength Index и оповещениями о стопе
- 1988Построение Average Directional Index с зафиксированными правилами истинного диапазона и направленности
- 1991Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 1991Построение пятисессионных прогнозов по входам стохастика, ADX и MACD
- 1993Построение среднего направленного индекса из направленного движения и истинного диапазона
- 1993Подтверждение n-барных пробоев фильтрами ADX и DX
- 1994Построение трендового фильтра по ширине полос Боллинджера
- 1994Предторговый чеклист, который может отказать лонгу тремя способами
- 1997Порог ADX и скользящая средняя как трендовый фильтр
- 1998Режимные фильтры для мутировавших индикаторов
- 1999Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 2000Оценка ADX, RSI и скользящих средних в хранилище по множеству акций
- 2000Stochastic pop как фильтрованный сетап продолжения
- 2000Начало и выход по одному индексу среднего направленного движения
- 2002Совместное чтение ADX и MACD для силы и направления тренда
- 2003Адаптивный пробой Дончиана с подразумеваемой волатильностью и объёмом
- 2004Индекс среднего направленного движения как режимный фильтр для индекса относительной силы и стохастического осциллятора
- 2004Построение объёма, нормированного на истинный диапазон, как направленного фильтра
- 2005Построение многофильтровой процедуры пробоя пенни-стоков
- 2005Соберите один плейбук, который переключается вместе с режимом сессии
- 2005Сочетание полос Боллинджера, индекса среднего направленного движения и коррекции Фибоначчи на валютных парах
- 2006Сборка адаптивной ценовой зоны из дважды сглаженных средних
- 2006Шлюз силы ADX для MACD и стохастического осциллятора
- 2007Направленное движение как фильтр плюс триггер
- 2007Построение стека разрешения тренда с приоритетом вето
- 2007Гейты ADX для конца тренда, диапазона и разворота
- 2008Построение девятиячеистой сетки directional-ratio
- 2008Lookback-периоды ADX и directional trend indicator как параметры фильтра тренда
- 2008Согласованная с удержанием рыночная линза на основе средних и пересечений directional-line
- 2008Девятиячеечное направленное табло для входов на нескольких горизонтах
- 2010Построение Vortex Indicator из расстояний максимум–минимум
- 2010Построение ценовых фильтров ADX, RSI и MACD
- 2011Построение Volume Zone Oscillator с фильтром режима на основе скользящей средней и Average Directional Index
- 2011Volume Zone Oscillator, обусловленный фильтром Average Directional Index
- 2011Названия свечей требуют проверок volume-price, ADX и скользящей средней
- 2012Кластерные линии average-directional-index как фильтр начала тренда
- 2012Кластерные фильтры Average Directional Index для сигналов начала тренда
- 2012Подтверждение начала или разворота тренда тройным кластером ADX
- 2013Построение стека позднего входа из знакового осциллятора DMI
- 2013Направленный осциллятор и его Stochastic как составной фильтр тайминга
- 2013Lookback-периоды кластера ADX — закреплённая спецификация, а не подпись на графике
- 2013Совмещение скользящих средних, стохастиков и ADX в дневном скане
- 2015Сборка Average Directional Index из направленного движения
- 2016Как фильтр Average Directional Index и вход на пробое образуют одну процедуру
- 2016Оценивайте пересечения RSI и стохастика только когда ADX подтверждает тренд
- 2018Построение фильтра ADX для внутридневных пробоев
- 2018Гейт волатильности ADX для пробоев максимума предыдущего дня
- 2019Полосы экспоненциального отклонения со скользящей средней, RSI и ADX
- 2020Трендовый фильтр нормализованного наклона на основе линейной регрессии
- 2020Гейтирование дивергенций волатильности и моментума фильтром Trend