2014выпуск C0826-29
Quotient transform как фильтр раннего начала тренда
Архивный рабочий процесс ограничивает полосу осциллятора roofing-фильтром, нормализует его по пикам, переотображает quotient transform и затем применяет либо парное правило пересечения нуля, либо сравнение наклона с доминантным циклом.
- Любой осциллятор переносится и растягивается в интервал от -1 до +1 перед quotient transform после того, как roofing-фильтр уже убрал длинные волны, а также алиасинг и самые высокие оставшиеся частоты.
- k-параметр задаёт, насколько сильно отображённый выход остаётся положительным или отрицательным по всему диапазону входа, поэтому время фильтра по одну сторону от нуля — явный выбор, а не побочный эффект спектральной дилатации.
- После автоматической регулировки усиления неотображённому roofing-фильтру назначается роль краткосрочных свингов из-за остаточных колебаний, а той же серии после quotient-отображения назначается роль начала тренда.
- Пересечение нуля с более высоким K для раннего начала можно сочетать с выходом по более мягкому K, либо наклон тренда на одном периоде доминантного цикла можно сравнить с амплитудой этого цикла от пика до пика, поэтому начало и длительность удержания — не один и тот же объект.
Исторический рабочий процесс
Архив описывает исторический рабочий процесс для трендового фильтра. Сначала roofing-фильтр ограничивает полосу входа. Затем автоматическая регулировка усиления нормализует отфильтрованную серию по пикам. Quotient transform переотображает эту ограниченную серию так, что её знак относительно нуля трактуется как состояние тренда.
Quotient transform — это рациональное отображение ограниченного входа плюс K, делённое на K раз этот вход плюс 1, причём K строго внутри открытого интервала от -1 до 1. Оно нелинейно смещает осциллятор, который уже помещён в интервал от -1 до +1.
Ограничьте и полосово отфильтруйте осциллятор
Спектральная дилатация — это тенденция амплитуды свинга расти вместе с периодом цикла, поэтому более короткие интервалы выборки показывают меньшие свинги, чем более длинные. Roofing-фильтр устраняет эту тенденцию до любого последующего отображения. Это двухступенчатое ограничение полосы: двухполюсный high-pass убирает длинные волны, а SuperSmoother убирает алиасинг и самые высокие оставшиеся частоты.
Рассмотренная конструкция сохраняет циклические компоненты короче 100 баров и применяет SuperSmoother с периодом low-pass по умолчанию 30. Затем применяется автоматическая регулировка усиления. Этот пиковый трекер масштабирует последнее отфильтрованное значение по медленно затухающей записи недавних абсолютных экстремумов, а не по фиксированному диапазону lookback. Пик автоматического усиления затухает с коэффициентом 0.991 каждый бар.
Любой осциллятор, подаваемый на последующее отображение, сначала должен быть перенесён и растянут в интервал от -1 до +1. Один указанный путь для CCI — деление на 200 с клиппингом. Один указанный путь для стохастика или RSI — вычесть 50, затем разделить на 50.
Задайте одно K для времени по одну сторону от нуля
После пиковой нормализации неотображённому roofing-фильтру назначается роль краткосрочных свингов из-за остаточных колебаний. Той же серии после quotient-отображения назначается роль начала тренда.
k-параметр — это константа открытого интервала, которая задаёт, насколько сильно quotient-отображение остаётся положительным или отрицательным по всему диапазону входа. При K, равном 0.8, нулевой вход отображается в 0.8, выход остаётся положительным, пока вход не достигнет -0.8, а более отрицательные входы затем быстро ведут выход к -1. Рассмотренная конструкция применяет quotient-отображение с K по умолчанию 0.85.
Положительные значения K удерживают отображённый выход положительным на большей части диапазона входа и используются, когда конструкция предполагает смещение вверх. Отрицательные значения K обращают эту симметрию для смещения вниз. Один и тот же k-параметр можно задать отдельно для начала и выхода.
Держите начало и удержание как отдельные правила
Вход по правилу — это парная процедура пересечения нуля, которая открывает лонг, когда серия quotient с более высоким K пересекает ноль снизу вверх, и выходит, когда серия с более низким K пересекает ноль сверху вниз. В указанной лонг-процедуре серия раннего начала с более высоким K является объектом входа, а позиция удерживается, пока вторая серия с K, равным 0.4, не пересечёт ноль сверху вниз.
Альтернативный классификатор измеряет наклон тренда на одном периоде доминантного цикла относительно амплитуды этого цикла от пика до пика. Доминантный цикл — это измеренный период цикла, используемый как это окно lookback. Сравнение помечает состояние как восходящий тренд, нисходящий тренд или боковик.
Передаточная характеристика преобразования частного для выбранных K
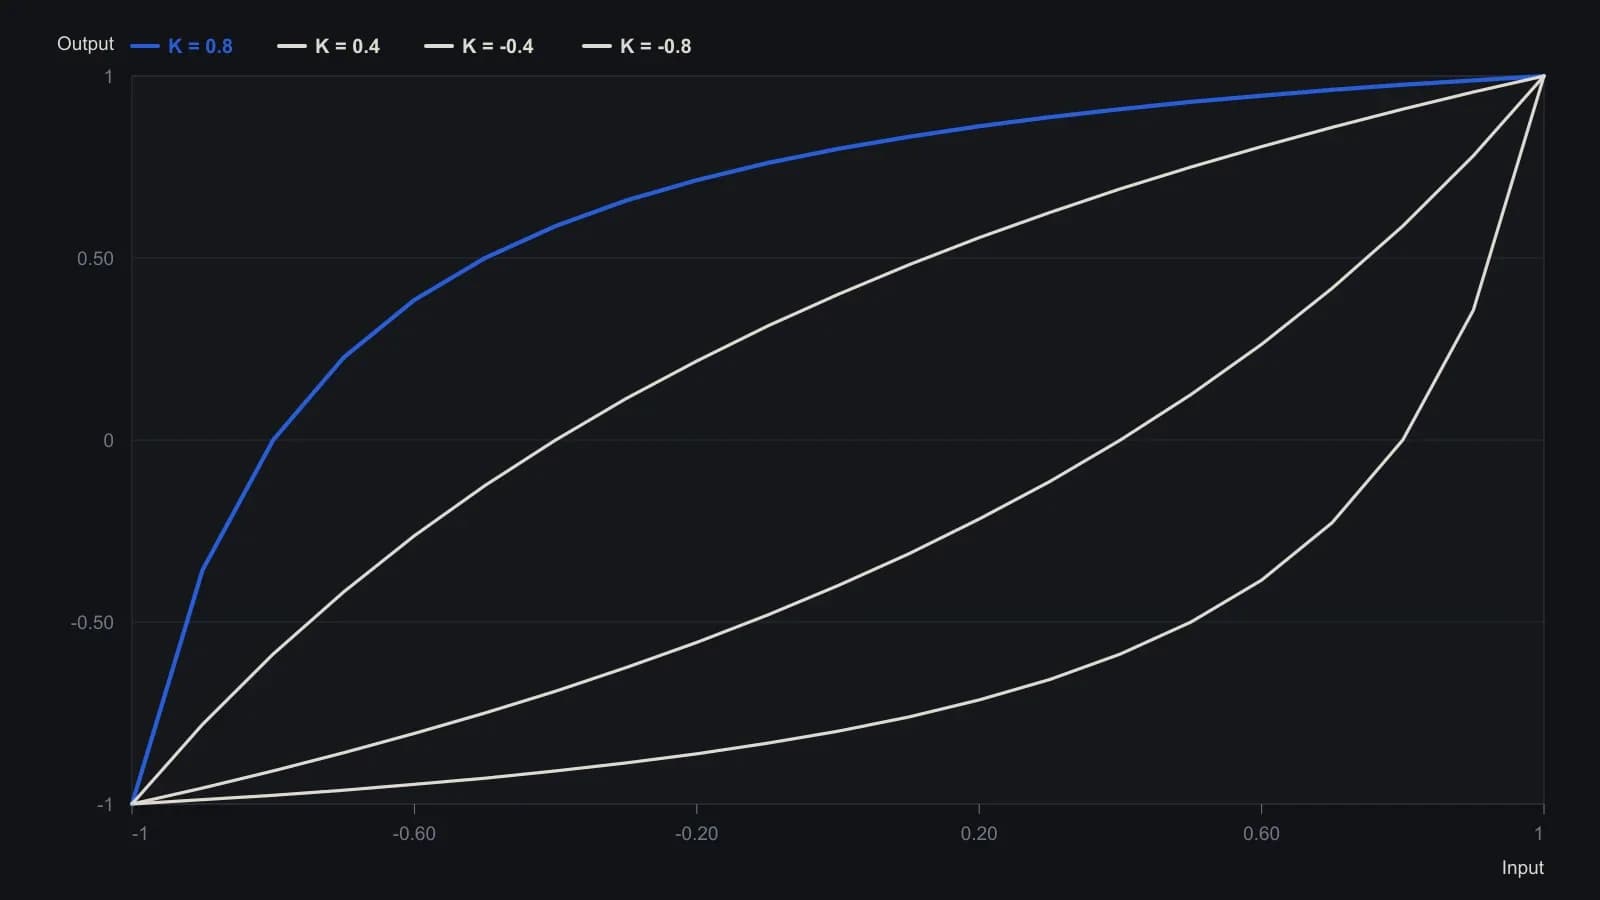
В исходном графике шесть значений K; здесь показаны только четыре, чтобы уложиться в ограничение серии. Концевые точки при Input = ±1 отображаются в Output = ±1 для любого K.
Все разборы дорожки · 31 разбор
- 1982Окна фазы цикла для фильтров графических сигналов
- 1987Построение трендового осциллятора, масштабированного по циклу
- 1987Построение сетки доминантного цикла по отмеченным минимумам
- 1988Опережение цикла на смещённых экспоненциальных средних
- 1988Аудит сорокамесячного цикла цен акций
- 1989Когда доминантные циклы длинных волн нельзя опровергнуть
- 1991Сдвиг нанесения полуцикловой средней против затухания цикла
- 1991Касание полуцикловой средней как тест амплитудного соотношения
- 1993Построение индикатора restoring-pull из частоты цикла и объёма
- 1995Режимные фильтры для dominant-long-wave
- 1995Опережающий фильтр, настроенный на цикл, из ограниченных осцилляторов
- 1998Проверяемые правила циклов вместо страха и жадности
- 1999Вложенный тайминг цикла евро как одна проверяемая процедура
- 2002Построение instantaneous-trendline по доминантному циклу
- 2002Осциллятор центра тяжести на половине цикла из баланса скользящей средней
- 2004Тестирование зафиксированного сороканедельного цикла правилом hold-or-sit-out
- 2005Вложенные временные полосы для подтверждения доминирующего цикла
- 2005Базовые линии доминантного цикла против нарративов политических новостей
- 2006Сочетание горизонта доминирующего цикла с трендом и осцилляторами
- 2006Разделение по доминирующему циклу на трендовый фильтр и остаточный Relative Strength Index
- 2007Постройте разность моментума по доминирующему циклу
- 2007Наивные правила dominant-cycle не работают без тестов толпы
- 2012Построение прогноза доминантного цикла как окна тайминга
- 2012Построение базовых линий доминантного цикла с открытыми параметрами
- 2013Использование выборов на второй срок для проверки заранее объявленного прогноза dominant-cycle
- 2014Построение прогнозной базовой линии доминирующего цикла
- 2014Quotient transform как фильтр раннего начала тренда
- 2014Постройте карту цикла от впадины к впадине с помощью Detrended Price Oscillator
- 2015Выравнивание dominant-cycle перед катализатором отчётности
- 2017Каузальная обратная экспоненциальная средняя для цикла и тренда
- 2020Построение осциллятора cycle-plus-trend по хорде на одну длину волны