2011выпуск C1277-79
Построение inverse Fisher stochastic с полосами и средними
Эта архивная статья представляет конвейер построения, который сначала сглаживает цену, затем ограничивает стохастик с помощью обратного преобразования Фишера и сохраняет скользящие средние и полосы Боллинджера как независимые слои подтверждения.
- Сначала сгладьте цену, оставив число итераций rainbow-average свободным параметром, затем рассчитайте стохастик по этому итеративно сглаженному ряду, а не по сырой цене закрытия.
- Примените обратное преобразование Фишера, чтобы осциллятор был сжат к экстремумам ограниченного диапазона.
- Оставьте полосы Боллинджера и 20-дневные, 50-дневные и 100-дневные простые скользящие средние отдельными слоями подтверждения, а не заменой осциллятора.
- Ищите поддерживающий фильтр, например гейт падающего рынка, рядом с основным осциллятором, а не вместо него.
Что разделяет конструкция
Архивная конструкция применяет обратное преобразование Фишера к стохастическому осциллятору, на вход которого подаётся итеративно сглаженная цена, а не сырая цена закрытия.
Редакторское прочтение: рассматривайте эту последовательность как конвейер с отдельными задачами. Сначала сгладьте ценовой ряд. Затем ограничьте стохастик. Оставьте скользящие средние и полосы Боллинджера независимыми слоями подтверждения, чтобы каждый слой принимал ограниченное решение.
Сглаживание как свободный этап
Этап сглаживания можно задать так, чтобы число последовательных итераций rainbow-average было свободным параметром, а не фиксированным количеством.
Итерация rainbow-average — это повторный проход сглаживания, в котором каждый этап усредняет предыдущий этап до расчёта стохастика.
Ограничение осциллятора
После этого сглаживания inverse-fisher-stochastic — это стохастический осциллятор, чей итеративно сглаженный ценовой вход пропускается через обратное преобразование Фишера, так что выход сжимается к экстремумам ограниченного диапазона.
Та же конструкция была оформлена и как автономный осциллятор, и как автоматизированная стратегия, которая потребляет этот осциллятор.
Стохастик с обратным преобразованием Фишера против несжатого стохастика 30,5 на дневном S&P 500
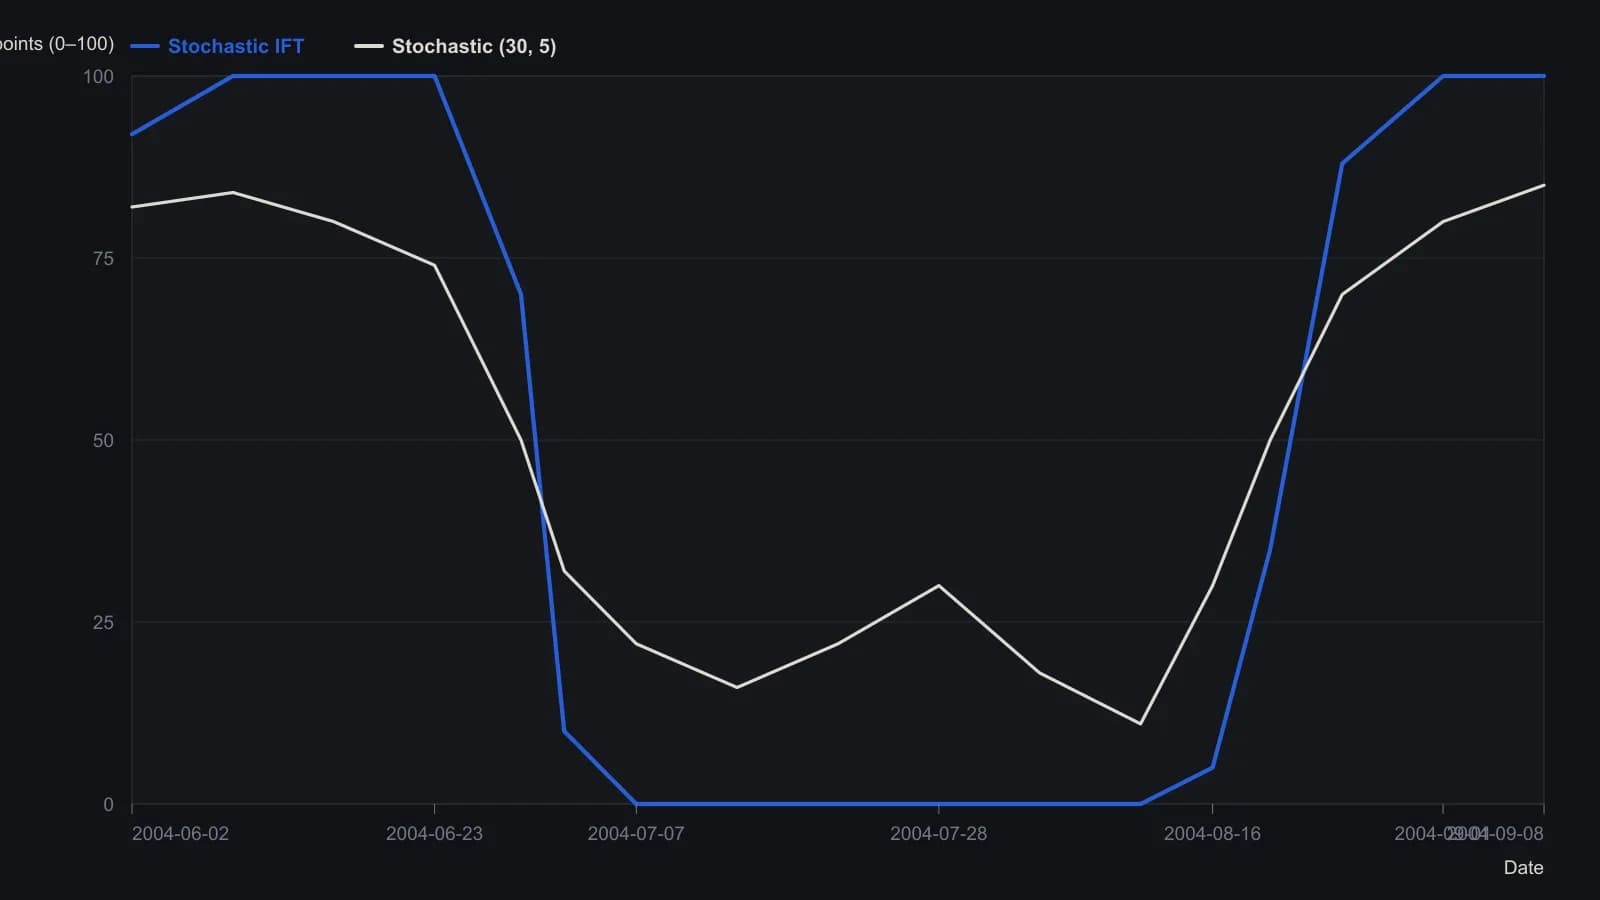
Подпись панели — Stochastic (30, 5) и Stochastic IFT. Значения — приблизительные отсчёты с журнального растра, честные примерно до пяти пунктов осциллятора. Снимок датирован 11 October 2011; видимое окно June–September и шкала индекса 1060–1150 совпадают с траекторией S&P 500 лета 2004, названной в примечании Updata.
Независимые слои подтверждения
Табличная реконструкция помещает полосы Боллинджера, обычный стохастик и inverse-Fisher stochastic в один расчётный набор.
Полосы Боллинджера используются здесь как отдельный слой подтверждения, а не как замена осциллятора.
Эта реконструкция также наносит 20-дневные, 50-дневные и 100-дневные простые скользящие средние закрытия рядом со стеком осциллятора. Каждое simple-moving-average — это равновзвешенное среднее цен закрытия за фиксированный lookback.
Правила, которые стоят рядом с осциллятором
Опубликованный набор правил использовался для простой симуляции входов и выходов на уровне сделок.
Дополнительные правила, включая фильтр, предназначенный блокировать сигналы на падающем рынке, искались рядом с основным осциллятором, а не взамен него.
supporting-filter — это дополнительное правило, например гейт падающего рынка, которое может подавлять сигналы осциллятора вместо того, чтобы заменять сам осциллятор.
Разобранные ряды
Разобранные примеры применяли осциллятор к дневному ряду фондового индекса и к часовой валютной паре.
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних