2006выпуск C081-6
Разделение по доминирующему циклу на трендовый фильтр и остаточный Relative Strength Index
Упорядоченная цена разделяется одним lookback доминирующего цикла на трендовый фильтр с коррекцией лага и более короткий циклический остаток. Затем на этом остатке берётся Relative Strength Index и удерживается, когда наклон трендового фильтра указывает в противоположную сторону.
- Длина доминирующего цикла — общий lookback, который разделяет упорядоченную цену на трендовый фильтр нижних частот и циклический остаток фильтра верхних частот.
- Простое среднее, равное этому периоду, гасит цикл и его гармоники. Добавление половины наклона по тому же окну компенсирует лаг среднего, равный половине его длины.
- Циклический остаток можно сгладить четырёхвесовым средним с конечной импульсной характеристикой, а затем использовать как вход Relative Strength Index вместо сырой цены.
- Длинные сигналы осциллятора удерживаются, когда наклон мгновенной линии тренда направлен вниз, а короткие сигналы осциллятора удерживаются, когда этот наклон направлен вверх.
Как разделяется цена
Наблюдаемую цену можно рассматривать как сумму свободно изгибающейся трендовой компоненты и циклической компоненты, период которой допускается изменяться. Доминирующий цикл — преобладающий колебательный период, взятый из упорядоченной цены, и эта длина является общим lookback как для пути фильтра нижних частот, так и для пути фильтра верхних частот.
Фиксированная длина доминирующего цикла может быть задана как вход, с демонстрационным значением по умолчанию 20 баров. Если период позднее меняется, простое среднее необходимо пересчитать по всему окну, а не обновлять, добавляя новейший бар и отбрасывая самый старый.
Трендовый фильтр и его наклон
Простая скользящая средняя, длина которой равна периоду доминирующего цикла, гасит этот цикл и его гармоники и пропускает более низкочастотные компоненты, действуя как настраиваемый трендовый фильтр нижних частот.
Этот трендовый фильтр на простом среднем запаздывает на половину своей длины. Мгновенная линия тренда компенсирует лаг, добавляя половину наклона, взятого по тому же окну доминирующего цикла.
Наклон на одном интервале доминирующего цикла равен текущей цене минус цена на один период раньше. Эта разность одинакова на пике цикла, во впадине или в промежуточной фазе. Поэтому трендовый фильтр даёт и линию тренда с компенсацией лага, и её наклон.
Циклический остаток
Циклический остаток — это выход фильтра верхних частот, который сохраняет компоненты короче доминирующего цикла. Его можно сгладить четырёхвесовым средним с конечной импульсной характеристикой, которое убирает двухбаровые и трёхбаровые колебания при лаге 1.5 бара.
Восстановленный ряд — это мгновенная линия тренда плюс сглаженный остаток фильтра верхних частот; его можно наложить на исходные ценовые бары для визуального сравнения.
Relative Strength Index на остатке
Relative Strength Index и родственные осцилляторы можно вычислять на циклическом остатке вместо сырой цены. Затем осциллятор стробируется так, что длинные сигналы удерживаются, когда наклон мгновенной линии тренда направлен вниз, а короткие сигналы удерживаются, когда этот наклон направлен вверх.
Стохастический RSI на циклическом остатке, дневной e-mini S&P
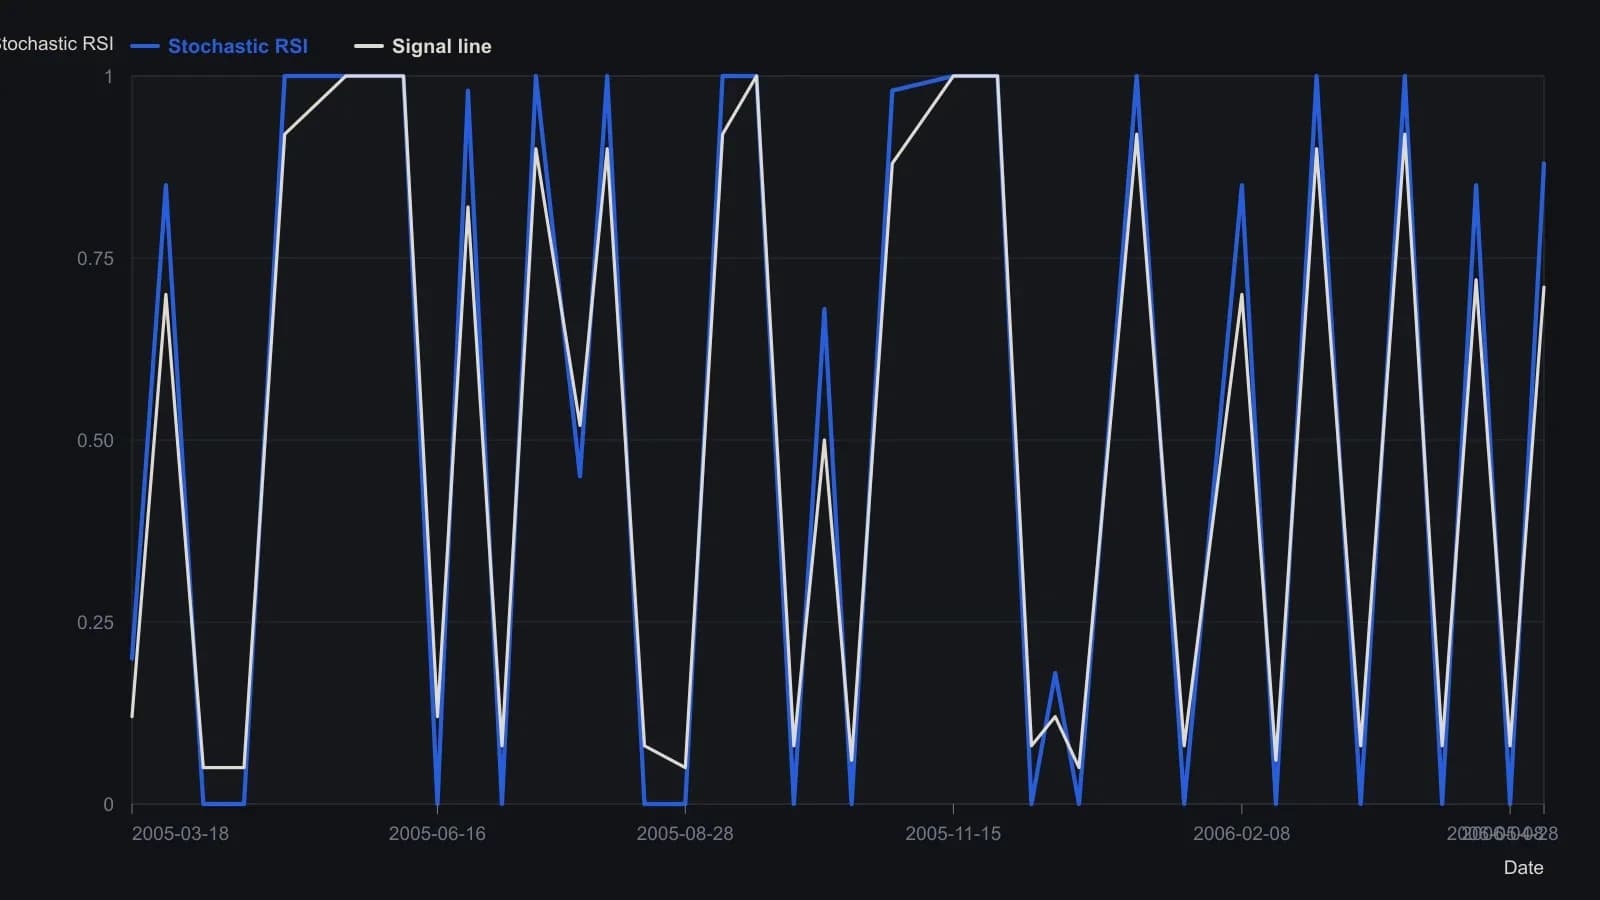
Остаток — 15-барный фильтр высоких частот от (H+L)/2 с 4-барным КИХ-сглаживанием; в заголовке панели указана длина стохастического RSI 20. Показания в средней части шкалы верны лишь с точностью примерно до 0.05.
Все разборы дорожки · 31 разбор
- 1982Окна фазы цикла для фильтров графических сигналов
- 1987Построение трендового осциллятора, масштабированного по циклу
- 1987Построение сетки доминантного цикла по отмеченным минимумам
- 1988Опережение цикла на смещённых экспоненциальных средних
- 1988Аудит сорокамесячного цикла цен акций
- 1989Когда доминантные циклы длинных волн нельзя опровергнуть
- 1991Сдвиг нанесения полуцикловой средней против затухания цикла
- 1991Касание полуцикловой средней как тест амплитудного соотношения
- 1993Построение индикатора restoring-pull из частоты цикла и объёма
- 1995Режимные фильтры для dominant-long-wave
- 1995Опережающий фильтр, настроенный на цикл, из ограниченных осцилляторов
- 1998Проверяемые правила циклов вместо страха и жадности
- 1999Вложенный тайминг цикла евро как одна проверяемая процедура
- 2002Построение instantaneous-trendline по доминантному циклу
- 2002Осциллятор центра тяжести на половине цикла из баланса скользящей средней
- 2004Тестирование зафиксированного сороканедельного цикла правилом hold-or-sit-out
- 2005Вложенные временные полосы для подтверждения доминирующего цикла
- 2005Базовые линии доминантного цикла против нарративов политических новостей
- 2006Сочетание горизонта доминирующего цикла с трендом и осцилляторами
- 2006Разделение по доминирующему циклу на трендовый фильтр и остаточный Relative Strength Index
- 2007Постройте разность моментума по доминирующему циклу
- 2007Наивные правила dominant-cycle не работают без тестов толпы
- 2012Построение прогноза доминантного цикла как окна тайминга
- 2012Построение базовых линий доминантного цикла с открытыми параметрами
- 2013Использование выборов на второй срок для проверки заранее объявленного прогноза dominant-cycle
- 2014Построение прогнозной базовой линии доминирующего цикла
- 2014Quotient transform как фильтр раннего начала тренда
- 2014Постройте карту цикла от впадины к впадине с помощью Detrended Price Oscillator
- 2015Выравнивание dominant-cycle перед катализатором отчётности
- 2017Каузальная обратная экспоненциальная средняя для цикла и тренда
- 2020Построение осциллятора cycle-plus-trend по хорде на одну длину волны