2003выпуск C021-3
Наклон регрессии с гейтом уверенности тренда по r-squared
Linear-regression-slope оценивает, насколько ценовой ряд ожидаемо изменится за интервал выборки и является ли подогнанный тренд положительным или отрицательным. Показание остаётся неполным, пока согласованный по периоду r-squared не преодолеет свой 95% critical-r-squared и продолжает расти, поэтому экстремумы осциллятора читаются только после того, как подогнанная линия допущена как значимый тренд.
- Linear-regression-slope оценивает, насколько ценовой ряд ожидаемо изменится за интервал выборки, и кодирует, является ли подогнанный тренд положительным или отрицательным, но сам по себе не измеряет силу этого тренда.
- R-squared должен использовать тот же lookback и то же ценовое поле, что и наклон, чтобы оба выхода описывали одну подогнанную линию. Высокий r-squared плюс большой положительный или отрицательный наклон трактуется как более сильное свидетельство того, что тренд формируется.
- Если r-squared ниже соответствующего critical-r-squared на заявленном уровне доверия 95%, ряд трактуется как не показывающий статистически значимого тренда.
- Скринер может требовать наклон выше нуля, r-squared выше критического значения периода и rising-fit-filter. Осцилляторы, которые используют уровни перекупленности или перепроданности, описываются как нуждающиеся в этой проверке силы, потому что такие экстремумы могут сохраняться в сильном тренде.
Наклон как знаковая скорость изменения
Linear-regression-slope — это знаковая скорость изменения по подогнанной линии на выбранном lookback. Его читают как то, насколько быстро ряд ожидаемо движется за интервал выборки. Крутой наклон описывает более высокую скорость изменения, чем пологий.
Наклон кодирует, является ли подогнанный тренд положительным или отрицательным. Сам по себе он не измеряет силу этого тренда.
R-squared как оценка силы
R-squared — это качество подгонки той же линии. Здесь он используется как числовая оценка силы тренда, а не как самостоятельный флаг покупки или продажи.
R-squared читают вместе с наклоном. Высокий r-squared плюс большой положительный или отрицательный наклон трактуется как более сильное свидетельство того, что тренд формируется.
Держите наклон и r-squared на одной подогнанной линии
Наклону нужны lookback и ценовое поле, например close или среднее high-low. R-squared должен использовать тот же lookback, чтобы оба выхода описывали одну подогнанную линию.
Эта period-matched-pair удерживает оценку силы на той же самой подогнанной линии.
Critical r-squared на 95%
На заявленном уровне доверия 95% critical-r-squared снижается по мере удлинения lookback: 0.77 на 5 периодах, 0.40 на 10, 0.27 на 14, 0.20 на 20, 0.16 на 25, 0.13 на 30, 0.08 на 50, 0.06 на 60 и 0.03 на 120.
Если r-squared для данного lookback ниже соответствующего критического значения, ряд трактуется как не показывающий статистически значимого тренда на этом пороге 95%.
Critical-r-squared масштабируется обратно длине периода. Порог 10-period 0.40 подразумевает 0.08 на 50 периодах, а остальные длины округляются до двух десятичных знаков из того же отношения.
Скринер rising-fit
Скринер может оставлять только ряды, у которых наклон выше нуля, r-squared превышает критическое значение периода (0.27 на 14 периодах или 0.13 на 30) и r-squared выше, чем на предыдущем баре.
Rising-fit-filter требует, чтобы текущий r-squared превышал значение на предыдущем баре, так что подгонка усиливается, а не разворачивается.
Четырнадцатидневный R-квадрат по бумагам, прошедшим порог 95%
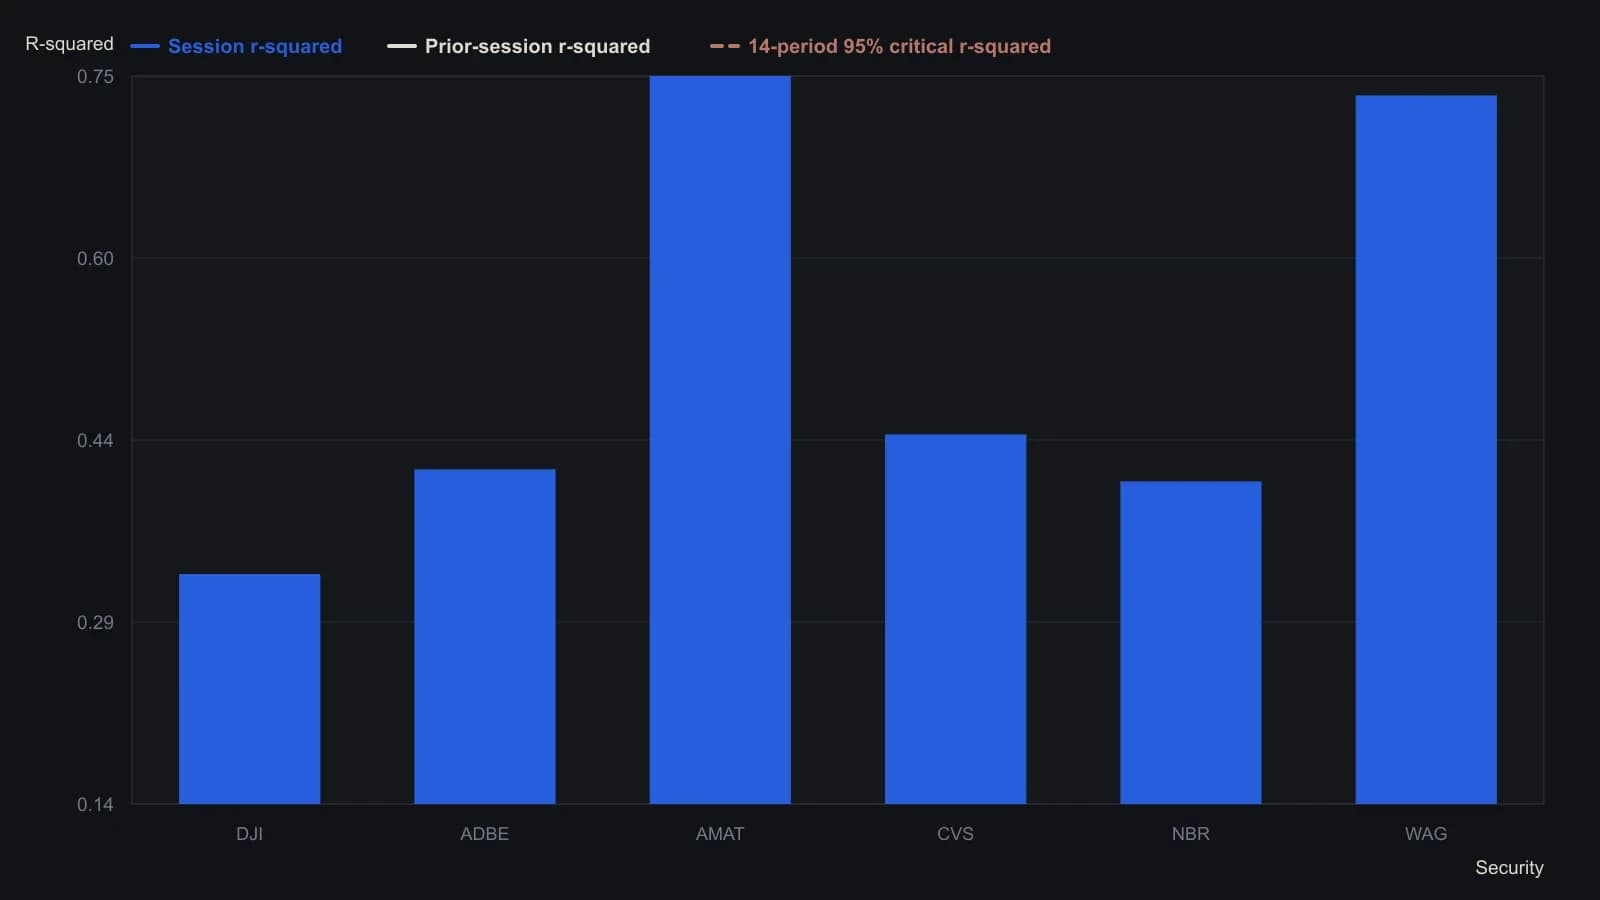
Окно расчёта наклона и R-квадрата составляет 14 сессий — тот период, который источник сопоставляет с критическим значением 0.27. Исследование велось по ценам закрытия; из списка в 37 бумаг осталось шесть.
Экстремумы осциллятора после гейта
Осцилляторы, которые зависят от уровней перекупленности или перепроданности, описываются как нуждающиеся в этой проверке силы. Высокий и растущий r-squared трактуется как 95% уверенность, что присутствует сильный тренд и эти экстремумы могут сохраняться.
Поздние подгонки и ложные пересечения
Необычно высокий r-squared, например 0.8, помечается как возможное позднее или растянутое состояние. Пересечения порогов признаются включающими ложные сигналы.
Редакторское прочтение
Редакторская интерпретация TradersWeek: трактуйте linear-regression-slope как знаковую оценку скорости изменения, которая остаётся неполной, пока r-squared из period-matched-pair не преодолеет свой critical-r-squared и по-прежнему проходит rising-fit-filter. Экстремумы осциллятора затем читаются только после того, как сама подогнанная линия допущена как значимый тренд.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии