1996выпуск C101-3
Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
Индекс золотодобычи, делённый на цену золотого слитка, обёрнут в конверты скользящей средней длинного и короткого горизонта, затем переключается четырьмя тестами пересечения. Вторая полоса — сглаженная подогнанная линия плюс и минус удвоенная сглаженная стандартная ошибка остатков, а закрытие отображается как процентное положение в канале.
- Ряд коэффициента — это индекс золотодобычи, делённый на цену золотого слитка, и он формируется до того, как рисуется любой конверт.
- Конверт длинного горизонта и конверт короткого горизонта используют разные окна lookback и смещения стандартного отклонения, а механический переключатель — это четыре именованных пересечения, исполняемых на закрытии бара.
- Канал остатков — это сглаженное подогнанное значение плюс и минус удвоенная сглаженная стандартная ошибка остатков, а закрытие также отображается как процентное положение в канале.
- Редакторское прочтение: полоса среднего-плюс-дисперсия измеряет расстояние от скользящего среднего, а полоса подгонки-плюс-ошибка измеряет расстояние от локальной линии.
Коэффициент до любого конверта
Архив начинается с ряда коэффициента. Этот ряд — частное индекса золотодобычи и цены золотого слитка. Два конверта и последующий канал остатков записываются только после того, как это частное существует.
Редакторское примечание: эта статья следует этим шагам записи как уроку построения. Это не взгляд на металлы и не ранжирует один стиль конверта выше другого.
Длинный и короткий горизонты отклонения
Конверт длинного горизонта равен 46-периодному среднему ряда коэффициента плюс или минус 2.3 его 46-периодного стандартного отклонения. Это даёт длинный верхний край и длинный нижний край.
Конверт короткого горизонта равен 4-периодному среднему того же ряда коэффициента плюс или минус 1.6 его 4-периодного стандартного отклонения. Это даёт короткий верхний край и короткий нижний край. Оба горизонта — каналы скользящей средней вокруг одного ряда. Они различаются окном lookback и тем, на сколько стандартных отклонений смещены края.
K-коэффициент с 46-недельными конвертами стандартного отклонения
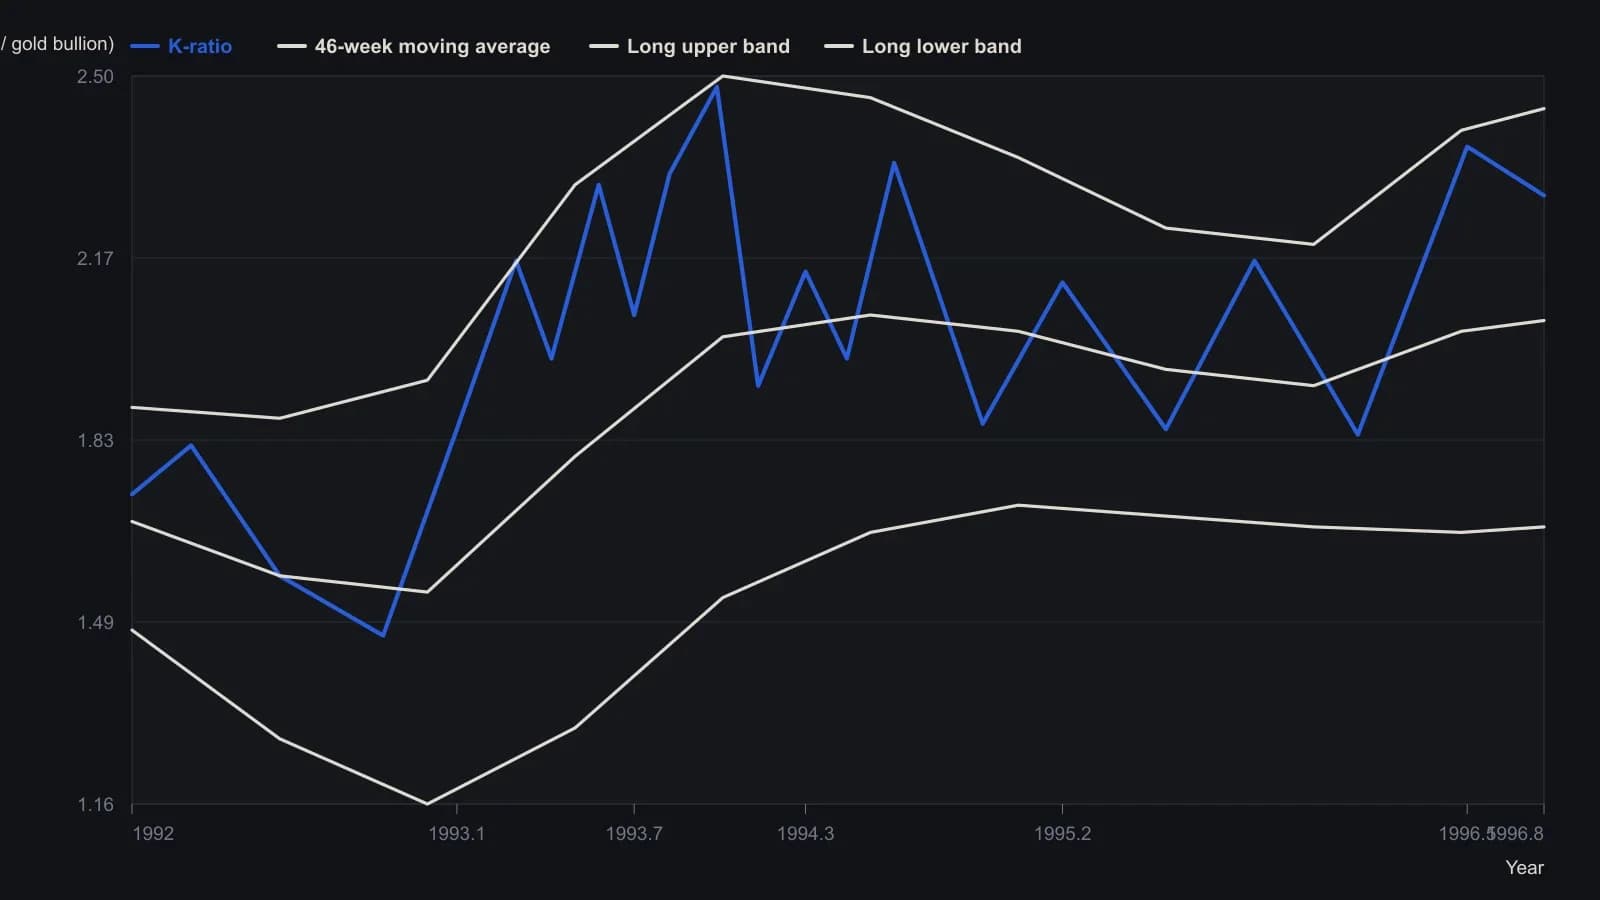
Оцифровано с печатного недельного графика; по оси y погрешность составляет около ±0.03. Длинные полосы используют 46-недельное окно источника и смещение 2.3σ. На рисунке также нанесён 4-недельный конверт с 1.6σ, который лежит слишком близко к коэффициенту, чтобы восстановить его как отдельный ряд.
Четыре пересечения как один переключатель
Сигнал покупки истинен, когда ряд коэффициента пересекает снизу вверх длинный нижний конверт или сверху вниз короткий верхний конверт. Сигнал продажи истинен, когда ряд коэффициента пересекает сверху вниз длинный верхний конверт или снизу вверх короткий нижний конверт.
Эти четыре теста и есть механический переключатель. Механическая процедура открывает одну длинную единицу и позднее закрывает эту длинную единицу на закрытии бара, который печатает соответствующий сигнал.
Канал из подгонки и остаточной ошибки
Второй конверт строится из подогнанной линии, а не из скользящей средней. Построение канала остатков оценивает наклон регрессии закрытия против индекса бара из суммы в стиле ковариации, делённой на дисперсию индекса бара. Перехват регрессии затем восстанавливается из среднего закрытия минус этот наклон, умноженный на средний индекс бара.
После того как lookback выполнен, стандартная ошибка остатков использует делитель длина минус 2. Подогнанное значение и ширина ошибки затем каждое сглаживаются. Опубликованные значения по умолчанию — 21 для длины и 3 для сглаживателя. Отображаемый канал остатков — сглаженное подогнанное значение плюс и минус удвоенная сглаженная стандартная ошибка.
Сопутствующее прочтение, процентное положение в канале, отображает закрытие на этот канал как сто, умноженное на расстояние от нижней полосы, делённое на полную ширину полосы.
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних