2005выпуск C101-7
Построение адаптивной скользящей средней из веса фрактальной размерности
Эта архивная заметка показывает, как рекурсивный сглаживатель скользящей средней берёт свой вес смешивания из оценки фрактальной размерности недавнего диапазона high-low, а затем повторно использует ту же адаптивную функцию как центр конструкции полос, чтобы явную адаптивную базовую линию можно было сравнить с аналогом фиксированного периода.
- Адаптивная средняя — это рекурсивная смесь текущей цены и предыдущего значения фильтра, где вес смешивания берётся из оценки фрактальной размерности недавнего диапазона high-low.
- Эта оценка сравнивает нормализованный по диапазону размах high-low на двух последовательных полуинтервалах с той же величиной на полном окне чётной длины, используя логарифм по основанию два этих трёх величин.
- Та же адаптивная функция может служить центральным средним конструкции полос и рядом, квадраты отклонений которого задают верхнюю и нижнюю огибающие.
- Сравнительная конструкция сопоставляет адаптивную среднюю с экспоненциальной средней фиксированного периода той же длины и трактует пересечение ценой каждой линии как общее тестовое правило только длинных позиций.
Рекурсивная смесь, задаваемая диапазоном
Адаптивная средняя строится как рекурсивная смесь текущего ценового входа и предыдущего значения фильтра, где вес смешивания берётся из оценки фрактальной размерности недавнего диапазона high-low. В этом архивном рабочем процессе adaptive-moving-average — это рекурсивный сглаживатель, вес которого пересчитывается из этой оценки, а не из фиксированного lookback.
Пока число баров не превысит lookback плюс один, фильтр инициализируется текущей ценой, а не рекурсивным обновлением.
Полуинтервалы и оценка размерности
fractal-dimension — это сравнение масштабов диапазона high-low на двух полуинтервалах относительно полного интервала, используемое для задания веса сглаживателя. Оценка сравнивает нормализованный по диапазону размах high-low на двух последовательных полуинтервалах с той же величиной на полном окне чётной длины, используя логарифм по основанию два этих трёх величин.
range-normalized-interval — это размах high-minus-low, делённый на число баров в этом интервале, и является сырым входом оценки размерности. half-interval-split измеряет диапазон на первой половине, второй половине и полном окне, прежде чем объединить эти три величины. even-period-constraint требует, чтобы полный lookback был чётным, чтобы ряд можно было разделить на два равных полуинтервала.
Превращение оценки в вес сглаживания
smoothing-weight — это коэффициент, который смешивает текущее наблюдение с предыдущим значением фильтра после того, как оценка размерности преобразована и обрезана. Он получается как экспонента от отрицательного кратного величины на один меньше оценки размерности, после чего результат обрезается так, чтобы оставаться внутри замкнутого единичного интервала.
Weight-clipping ограничивает преобразованную размерность так, чтобы рекурсивное обновление не схлопнулось к нулевому или взрывному коэффициенту.
Полосы из той же адаптивной функции
band-construct размещает верхнюю и нижнюю огибающие на выбранном числе отклонений вокруг адаптивного среднего. Та же адаптивная функция может быть повторно использована и как центральное среднее, и как ряд, квадраты отклонений которого задают эти огибающие.
Стратегия полос вычисляет огибающие по midpoint-price на конце бара, lookback 16 и двум отклонениям выше и ниже адаптивного среднего, с делителем, который трактует окно либо как полную генеральную совокупность, либо как выборку. Midpoint-price — это типичный ценовой вход, образованный из high и low текущего бара.
Ввод полуокна и именованная функция
Альтернативная реализация избавляет пользователя от необходимости вводить чётный период: запрашивается длина полуокна, она удваивается для полного интервала, и рекурсия засевается значением midpoint-price, как только достигнута эта полная длина.
Тот же конвейер range-to-dimension-to-weight разложен на повторно используемые шаги box-count, dimension и filter, чтобы адаптивную среднюю можно было вызывать как именованную функцию периода и ценового ряда.
Аналог фиксированного периода
Сравнительная конструкция сопоставляет адаптивную среднюю при lookback 40 с fixed-period-exponential-baseline той же длины и трактует пересечение ценой каждой линии как общее тестовое правило только длинных позиций. Эта базовая линия — экспоненциальная средняя с постоянным весом, используемая только как объект сравнения для адаптивной конструкции.
Дневная FRAMA XOM через диапазон конца 2004 и ралли начала 2005
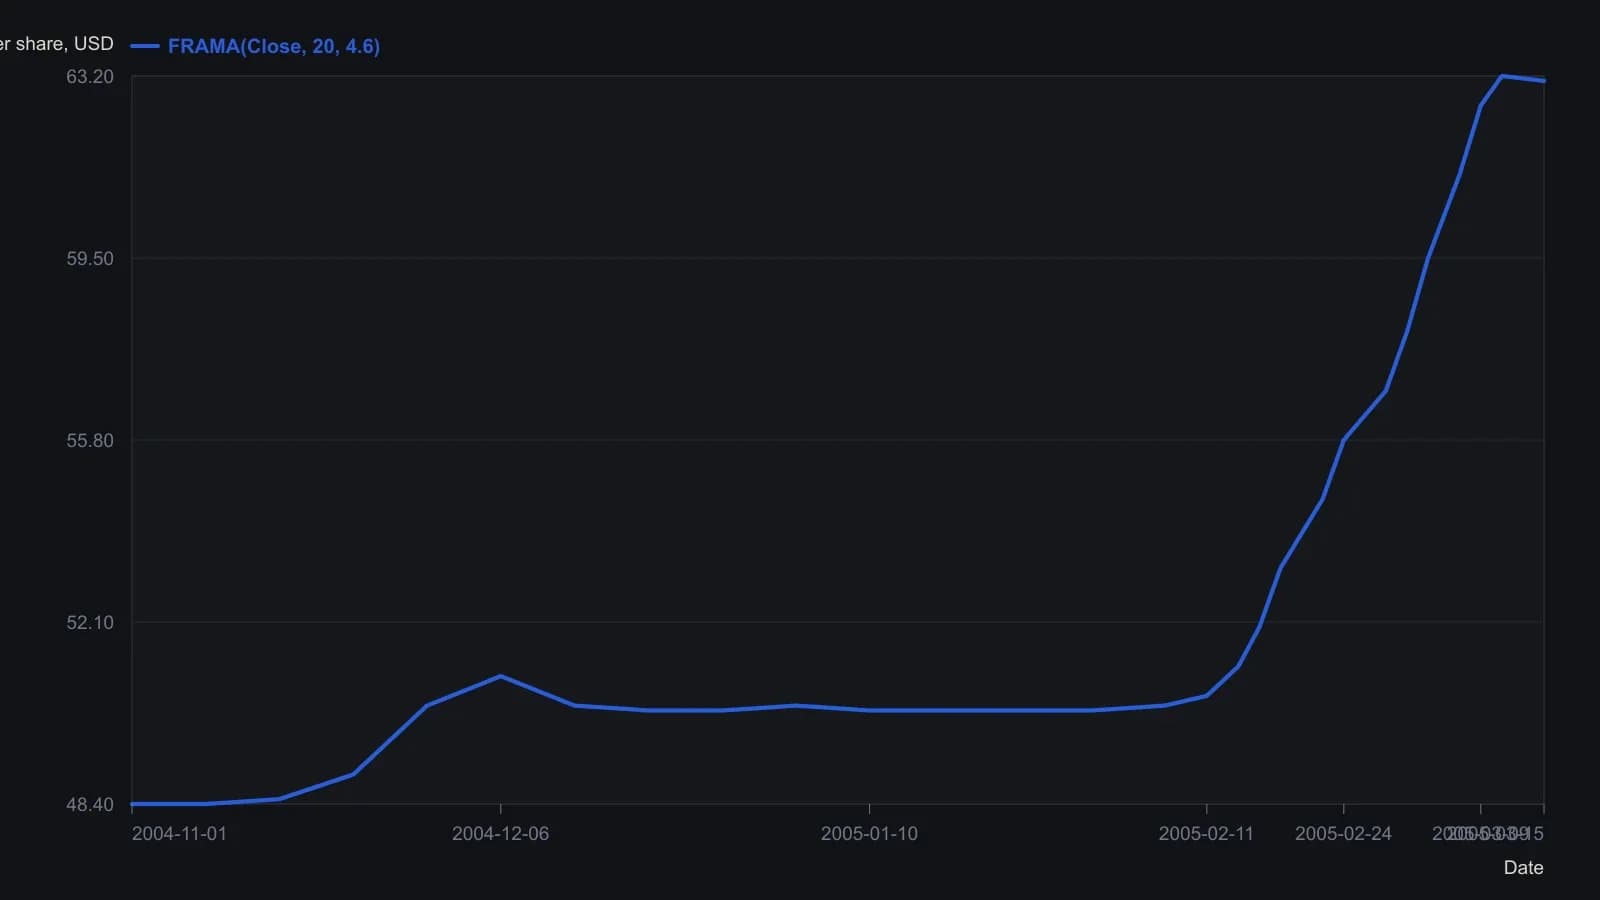
Источник строит FRAMA по закрытию с окном 20 баров и экспоненциальной константой Элерса 4.6. Промежуточные точки — приблизительные десятые доли доллара, снятые с растра; на рисунке напечатано только итоговое 63.10. Панель пятидневного ROC не перенесена, потому что это другая единица измерения.
Все разборы дорожки · 24 разбора
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1998Тестирование пробоев ценового канала с адаптивной средней, учитывающей лаг
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Построение deviation-scaled adaptive moving average
- 2020Walk-forward и адаптивные средние как два теста одного и того же тренда